




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chính sách tỷ giá đến hồi mệt mỏi?


Thông điệp và định hướng cho thị trường vẫn nguyên vẹn, nhưng việc thực thi đã đến hồi mệt mỏi
Tuần qua, thêm một lần nữa tỷ giá USD/VND có biểu hiện căng thẳng. Tần suất của trạng thái này đang dày hơn trước, định hướng đã “đóng khung”, trong khi phần đất còn lại của chính sách nằm nhiều hơn ở ngoài lãnh thổ.
Với những gì đã diễn ra, 2015 là năm chính sách tỷ giá phải xoay xở nhiều nhất kể từ cuối 2011. Phải xoay xở nhiều hơn, có nghĩa là thực tế đã có nhiều thay đổi so với dự tính.
Thông điệp còn nguyên
Cuối tuần qua, Ngân hàng Nhà nước họp với lãnh đạo các ngân hàng thương mại. Biến động tỷ giá là một nội dung trọng tâm.
Trước thềm cuộc họp, tỷ giá USD/VND có phần hạ nhiệt, nhưng diễn biến trước đó một lần nữa cho thấy những thử thách tiềm tàng.
Ba tháng sau khi Ngân hàng Nhà nước liên tiếp có điều chỉnh tỷ giá và nới biên độ (ngày 19/8), lần thứ hai giá USD trên biểu niêm yết của các ngân hàng thương mại bám trần, chỉ cách 7 VND, cao nhất 22.540 VND.
Trên thị trường liên ngân hàng, đã xuất hiện một vài phiên thanh khoản kém, giá duy trì trên mốc 22.475 VND - mức Sở Giao dịch Ngân hàng Nhà nước định hướng bán ra can thiệp. Trong các phiên 24 và 25/11, có thời điểm các ngân hàng đẩy giá mua bán với nhau lên tới 22.545 VND, tức chỉ cách trần có 2 VND.
Ngân hàng Nhà nước đã có động thái bán ra can thiệp. Tỷ giá trên liên ngân hàng hạ nhiệt nhanh nhưng vẫn ở trên mức 22.475 VND.
Tại cuộc họp cuối tuần qua, một lần nữa Ngân hàng Nhà nước nhìn nhận tác động lớn nhất vẫn là tâm lý thị trường. Thông điệp mà cơ quan này đưa ra ba tháng trước vẫn được khẳng định: giữ ổn định tỷ giá trong biên độ cho phép.
Ba tháng trước, sau khi tăng tỷ giá và nới biên độ, Ngân hàng Nhà nước định hướng và khẳng định việc xử lý chính sách đó đã tạo dư địa đủ cho việc ổn định tỷ giá không chỉ đến cuối 2015 mà cả những tháng đầu 2016. Đến nay, thông điệp đó còn nguyên.
Dư địa nằm ngoài lãnh thổ
Cùng nhận định với Ngân hàng Nhà nước, báo cáo tổng kết tuần của một số tổ chức đưa ra sáng nay (30/11) cũng cho rằng, tỷ giá tăng mạnh vừa qua có thể không phải nhu cầu thanh toán cao; nhập siêu đã chững lại, thậm chí xuất suất nhẹ tháng qua; vốn đầu tư trực tiếp nước ngoài và kiều hối vẫn tăng khá…
Ngược lại, yếu tố tâm lý mà Ngân hàng Nhà nước nhấn mạnh, cũng như tác động chính hiện nay được cho là kỳ vọng thị trường vào khả năng Cục Dự trữ Liên bang Mỹ (FED) sẽ quyết định tăng lãi suất vào cuộc họp ngày 15-16/12 tới.
Trên thị trường thế giới, đồng USD cũng lên giá mạnh, trong khi Ngân hàng Trung ương châu Âu (ECB) lại mở rộng nới lỏng tiền tệ.
Tình huống FED tăng lãi suất đã treo suốt từ đầu năm đến nay. Riêng sự dò đoán và ứng xử với nó bắt đầu từ tháng 6 trở lại đây đã là một sự mệt mỏi đối với chính sách điều hành tỷ giá USD/VND. Nó trở thành một điển hình đẩy dư địa của Ngân hàng Nhà nước ra ngoài lãnh thổ.
Tương tự, một tác động lớn và điển hình khác ngoài lãnh thổ là diễn biến đồng Nhân dân tệ, đã từng phá vỡ dư địa quãng định hướng giữ ổn định mà Ngân hàng Nhà nước đưa ra đầu năm.
Chỉ riêng hai yếu tố trên, đầy sinh động và tiềm ẩn những tác động mở rộng mà có thể phá vỡ một “cam kết cứng” nào đó liên quan.
Với tỷ giá USD/VND, để tránh phá vỡ định hướng, tình huống của FED và ám ảnh đồng Nhân dân tệ còn treo đó đã khiến việc điều hành mệt mỏi, với tần suất phải xử lý dày đặc từ đầu năm đến nay.
Khi định hướng đã “đóng khung”, càng xử lý thì dư địa của chính sách càng hẹp đi.
Đã đến lúc thay đổi?
Dư địa là vùng đất Ngân hàng Nhà nước chủ động tạo ra. Từ năm 2011, nó gắn với lựa chọn chính sách: tuyên bố các khoảng biến động cho cả năm trước, đưa ra đáp số trước và xử lý các biến số sau.
Phải khẳng định rằng, lựa chọn trên đã đưa Ngân hàng Nhà nước lên vị thế của người chủ động dẫn dắt thị trường, niềm tin được gây dựng, đạt được các mục tiêu của chính sách.
Năm nay, nếu loại trừ biến cố quá lớn và quá khó lường từ sự kiện phá giá đồng Nhân dân tệ, cơ bản mục tiêu điều hành tỷ giá của Ngân hàng Nhà nước vẫn đạt được. Nhưng, việc thực hiện đã mệt mỏi hơn nhiều.
Nếu từ cuối 2011, mỗi năm nhà điều hành chỉ điều chỉnh tỷ giá 1-2 lần, 2-3 đợt biến động phải can thiệp, thì riêng từ đầu năm đến nay đã phải ba lần điều chỉnh, hai lần nới biên độ, ít nhất hai lần phải bán ra can thiệp và không còn mua được ngoại tệ để tăng dự trữ ngoại hối từ cuối quý 2.
Cùng đó, dư địa lãi suất USD đã gần như cạn kiệt sau quyết định hạ trần xuống 0% và 0,25% đối với tiền gửi tổ chức và cá nhân; Thông tư 15 có hiệu lực từ tháng 10 vừa qua cũng là một trong những biện pháp nắn dòng găm giữ cuối cùng của chính sách…
Thị trường đã thay đổi, điều kiện của các công cụ chính sách cũng đã thay đổi. Vậy, quan điểm và định hướng điều hành tới đây có thay đổi hay không?
Ngân hàng Nhà nước đang để ngỏ. Định hướng ổn định tỷ giá được mở “những tháng đầu năm 2016”. Còn sau đó thì sao? Trước mắt, khi các doanh nghiệp hoạch định chính sách kinh doanh, đầu tư, sản xuất năm tới, tham chiếu về tỷ giá còn để ngỏ.
Riêng ở khía cạnh đó cũng đã là một thay đổi lớn. Ba năm trước, họ được “cố định” mức độ biến động tỷ giá để xây dựng kế hoạch kinh doanh, chủ động với rủi ro và chi phí liên quan đến tỷ giá. Còn năm tới, đến nay vẫn chưa thể khẳng định được chắc chắn điều gì.

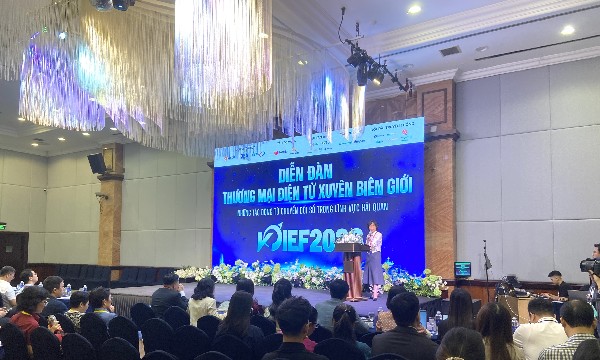
Gỡ điểm nghẽn thúc đẩy thương mại điện tử xuyên biên giới phát triển
Với tỷ trọng xuất khẩu qua thương mại điện tử năm 2025 mới chỉ đạt 0,48% tổng kim ngạch xuất khẩu cả nước, dư địa phát triển xuất khẩu qua kênh này còn rất lớn. Nhưng nghịch lý, số doanh nghiệp đầu tư bài bản cho xuất khẩu xuyên biên giới rất ít, còn thiếu tự tin…
Rẽ hướng sự nghiệp: Tuổi tác không còn là rào cản
Có người bắt đầu một hành trình mới khi đã ngoài 30 tuổi. Có người quyết định chuyển nghề ở tuổi 50, khi nhiều người đã nghĩ đến sự ổn định. Cũng có người lựa chọn con đường đó ngay từ khi còn là sinh viên. Nhưng giữa một thị trường lao động liên tục thay đổi, tuổi tác liệu có thực sự là rào cản?
R&I nâng Việt Nam lên BBB-: Từ nâng hạng tín nhiệm đến mở cửa thị trường vốn Nhật Bản
Việc R&I lần đầu đưa Việt Nam vào nhóm xếp hạng tín nhiệm Đầu tư là một cột mốc về uy tín tín dụng quốc gia. Quan trọng hơn, kết quả này tạo thêm một điểm tựa để Việt Nam mở rộng khả năng tiếp cận thị trường vốn Nhật Bản, trong đó có việc nghiên cứu phát hành trái phiếu Samurai, đồng thời tiếp tục thu hẹp khoảng cách với xếp hạng Đầu tư của ba tổ chức S&P, Fitch và Moody’s.
“Vòng luẩn quẩn” của kinh tế Pháp
Sự bất định về chính trị đã trở thành một lực cản lớn đối với nền kinh tế Pháp kể từ khi Tổng thống Emmanuel Macron kêu gọi bầu cử quốc hội sớm vào giữa năm 2024...
SACOMBANK phát triển hệ sinh thái tài chính cho hộ kinh doanh thời số hóa
Quá trình số hóa đang làm thay đổi nhu cầu tài chính của hộ kinh doanh, từ nhận tiền đến quản lý giao dịch và tối ưu vận hành. SACOMBANK phát triển hệ sinh thái giải pháp để đáp ứng sự chuyển dịch này.

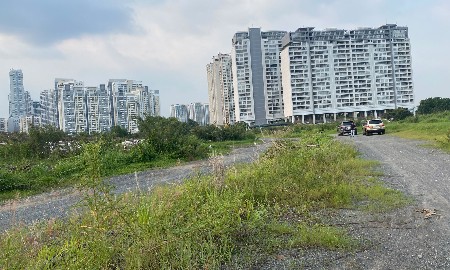




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







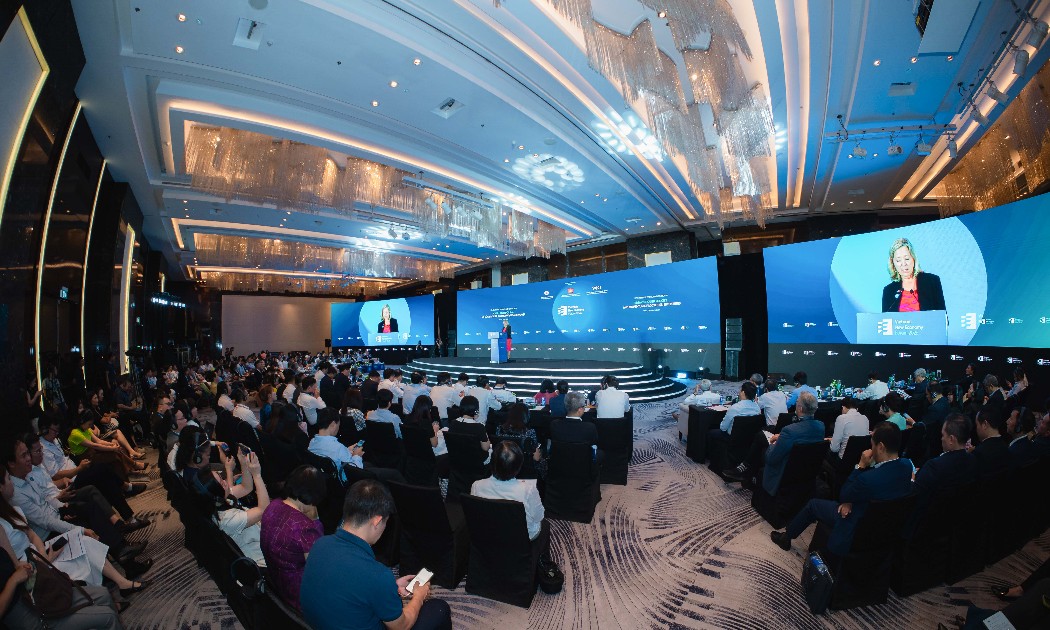
 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...