




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chính thức miễn thuế nhập khẩu cho hàng hóa phục vụ phát triển khoa học, công nghệ


Theo Nghị định số 182/2025/NĐ- CP sửa đổi, hàng hóa nhập khẩu để phát triển khoa học, công nghệ, đổi mới sáng tạo, công nghiệp công nghệ số được miễn thuế nhập khẩu kể từ ngày 1/7/2025...
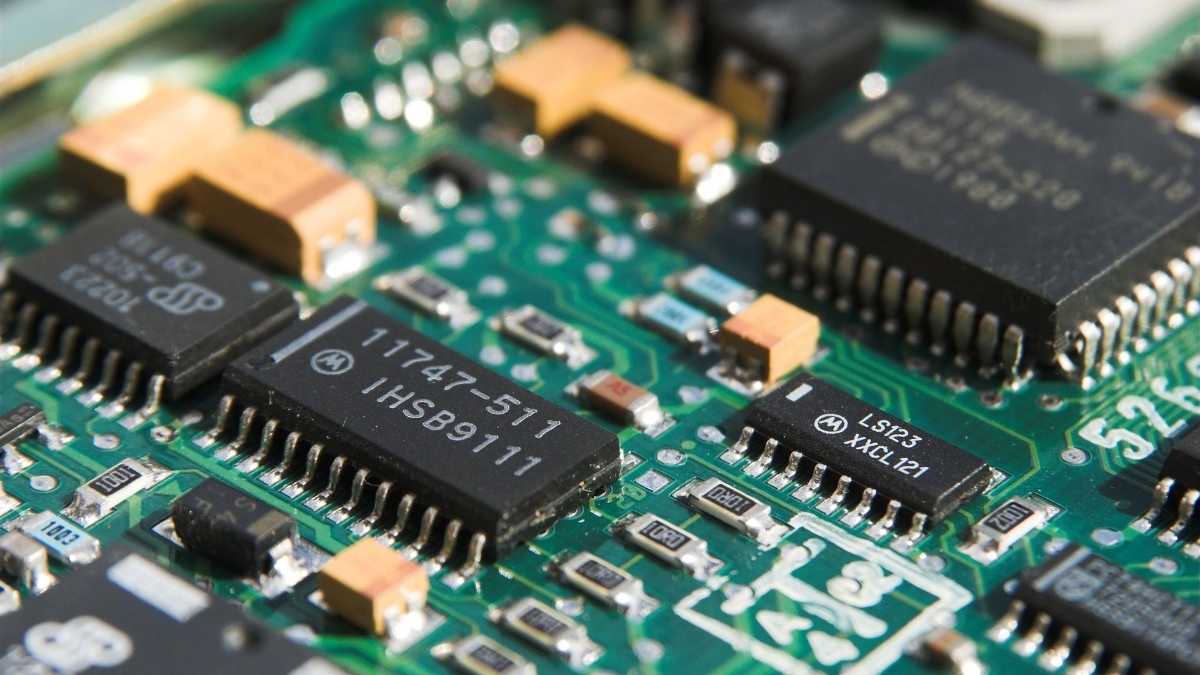
Chính phủ vừa ban hành Nghị định số 182/2025/NĐ-CP ngày 1/7/2025 sửa đổi, bổ sung một số điều của Nghị định số 134/2016/NĐ-CP ngày 1/9/2016 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung theo Nghị định số 18/2021/NĐ-CP ngày 11/3/2021 của Chính phủ.
Trong đó, Nghị định số 182/2025/NĐ- CP sửa đổi, bổ sung Điều 24 về miễn thuế hàng hóa nhập khẩu để phát triển khoa học, công nghệ, đổi mới sáng tạo, công nghiệp công nghệ số như sau.
Thứ nhất, hàng hóa nhập khẩu để phát triển khoa học, công nghệ, đổi mới sáng tạo, công nghiệp công nghệ số được miễn thuế nhập khẩu theo quy định tại khoản 3 Điều 5 Luật số 90/2025/QH15 sửa đổi, bổ sung một số điều của Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công ngày 25/6/2025 (sau đây gọi là Luật số 90/2025/QH15).
Thứ hai, việc xác định hàng hóa nhập khẩu quy định tại các điểm a, c và d và việc xác định thời điểm bắt đầu nghiên cứu của tổ chức, doanh nghiệp quy định tại điểm c, điểm d khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung tại Luật số 90/2025/QH15 do Bộ Khoa học và Công nghệ hướng dẫn.
Thứ ba, việc xác định hàng hóa nhập khẩu quy định tại điểm b khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung tại Luật số 90/2025/QH15 thực hiện theo quy định tại khoản 4 Điều 14 Nghị định này.
Thứ tư, thời gian bắt đầu sản xuất, sản xuất thử nghiệm quy định tại điểm c, điểm d khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung tại Luật số 90/2025/QH15.
Người nộp thuế tự kê khai, tự chịu trách nhiệm về ngày thực tế tiến hành hoạt động sản xuất, sản xuất thử nghiệm và thông báo trước khi làm thủ tục hải quan cho cơ quan hải quan nơi tiếp nhận hồ sơ thông báo danh mục miễn thuế.
Hết thời hạn miễn thuế 5 năm quy định tại điểm c khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung tại Luật số 90/2025/QH15, người nộp thuế phải kê khai, nộp đủ thuế theo quy định đối với lượng nguyên liệu, vật tư, linh kiện nhập khẩu đã được miễn thuế nhưng không sử dụng hết.
Thứ năm, hàng hóa nhập khẩu quy định tại các điểm b, c và d khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung tại Luật số 90/2025/QH15, thực hiện thông báo danh mục hàng hóa miễn thuế dự kiến nhập khẩu theo quy định tại Điều 30 Nghị định này.
Thứ sáu, về hồ sơ, thủ tục miễn thuế được thực hiện theo quy định tại Điều 31 Nghị định này. Đối với hàng hóa nhập khẩu quy định tại điểm a khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung tại Luật số 90/2025/QH15 thực hiện theo quy định tại khoản này và tài liệu khác có liên quan đến hàng hoá nhập khẩu được miễn thuế theo quy định tại khoản 2 Điều này (nếu có).
Bên cạnh đó, Nghị định sửa đổi, bổ sung khoản 1, Điều 30 về các trường hợp thông báo danh mục hàng hóa miễn thuế dự kiến nhập khẩu gồm các hàng hóa thuộc đối tượng miễn thuế quy định tại các điểm b, c và d khoản 21 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu đã được sửa đổi, bổ sung tại Luật số 90/2025/QH15 và Điều 14, Điều 15, Điều 16, Điều 17, Điều 18, Điều 23 Nghị định 134/2016/NĐ-CP.
Nghị định cũng bãi bỏ Điều 19 Nghị định số 134/2016/NĐ-CP ngày 1/9/2016 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu.
Nghị định có hiệu lực thi hành từ ngày 1/7/2025.

Tái cấu trúc các chương trình khoa học, công nghệ quốc gia theo các chỉ tiêu cụ thể
Nguồn lực đầu tư còn phân tán, nhiều nhiệm vụ nghiên cứu quy mô nhỏ, trùng lặp, kết quả chưa được chuyển hóa hiệu quả thành công nghệ và sản phẩm, đã đặt ra yêu cầu tái cấu trúc các chương trình khoa học, công nghệ và đổi mới sáng tạo quốc gia...
Quy định chặt chẽ việc việc chuyển, xử lý dữ liệu xuyên biên giới
Đại biểu đề nghị quy định rõ ngay trong luật hoặc xác định nguyên tắc không chuyển dữ liệu cấp độ 5, trừ trường hợp đặc biệt do Thủ tướng quyết định, hoặc nếu chỉ cấm một nhóm trong cấp độ 5, phải quy định tiêu chí nhận diện nhóm bị cấm và cơ chế áp dụng đối với phần còn lại…
Bảo đảm kế thừa dữ liệu, hạn chế yêu cầu người dân cung cấp lại thông tin
Đại biểu Quốc hội đề nghị hoàn thiện dự thảo Luật Định danh và xác thực điện tử theo hướng kế thừa dữ liệu, mã định danh đã có, đồng thời quy định rõ trách nhiệm khai thác, cập nhật và sửa sai dữ liệu, tránh tình trạng người dân phải kê khai lại thông tin, xuất trình giấy tờ hoặc tự đi nhiều cơ quan để xử lý sai lệch giữa các hệ thống dữ liệu...
Đề xuất miễn một số thủ tục an ninh dữ liệu cho doanh nghiệp nhỏ và khởi nghiệp
Khi xây dựng nghị định cho Luật An ninh dữ liệu, Chính phủ sẽ quy định bộ tiêu chí định lượng, định tính có thể kiểm chứng để doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa tự xác định đúng cấp độ, không bị đặt nghĩa vụ vượt mức cần thiết...
Vì sao phải cấm nhập khẩu điện thoại thông minh đã qua sử dụng?
Cơ quan quản lý cấm nhập khẩu điện thoại thông minh đã qua sử dụng nhằm hạn chế lượng rác thải điện tử phát sinh, cũng như nguy cơ mất an toàn thông tin, rò rỉ dữ liệu cá nhân…



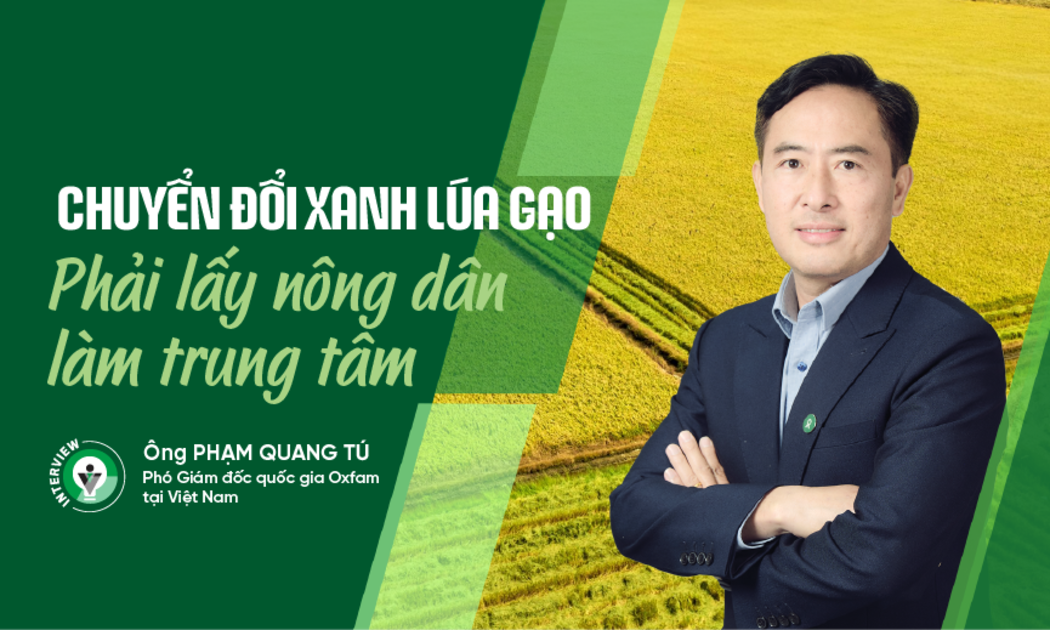

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





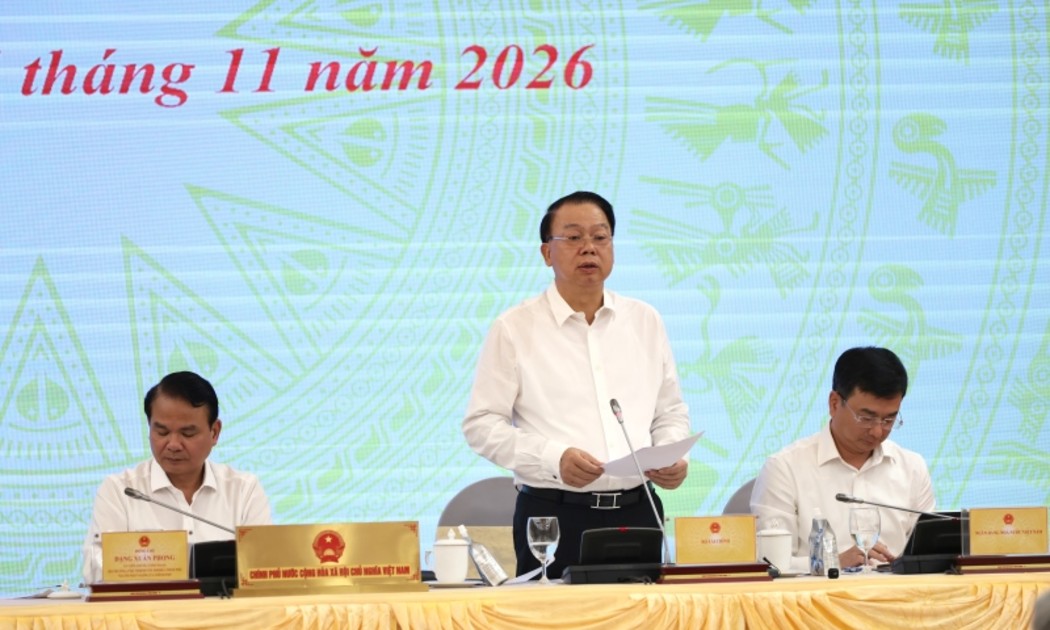
 Họp báo Chính phủ thường kỳ tháng 10
Trưa ngày 4/11, tại Họp báo Chính phủ thường kỳ, việc điều chỉnh thuế TTĐB đối với xăng về 0% và giảm giá bán lẻ điện 2% tác động như thế nào tới CPI; kịch bản điều hành giá để kiểm soát CPI theo mục tiêu hai tháng cuối năm... được Lãnh đạo Bộ Tài chính làm rõ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...