




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán chiều 17/10: Phục hồi cuối phiên


Thị trường diễn biến tích cực hơn ở nửa cuối của phiên chiều nay, nhưng tổng thể vẫn không mạnh bằng phiên sáng

Thị trường diễn biến tích cực hơn ở nửa cuối của phiên chiều nay, nhưng tổng thể vẫn không mạnh bằng phiên sáng. Các blue-chips biến động giá đan xen và điểm tốt là những trụ lớn có cải thiện.
VN-Index chốt phiêu chiều tăng 0,85% so với phiên sáng nhưng vẫn thấp hơn đáng kể mức điểm đầu phiên. VN30-Index chốt tăng 0,69%, cũng chỉ cải thiện chút đỉnh so với phiên sáng. Nhóm blue-chips có 13 mã tăng so với phiên sáng nhưng cũng có 12 mã giảm. Sự giằng co lẫn nhau khiến đà phục hồi chưa rõ nét.
Các chỉ số được đẩy lên cao hơn về cuối phiên chủ yếu nhờ đà phục hồi tốt của nhóm trụ lớn. Tuy số mã cải thiện không nhiều nhưng lại bao gồm VIC, VNM, VJC, MSN, SAB, GAS. Bất ngờ là cổ phiếu ngân hàng đa số lại yếu hơn phiên sáng: VCB, CTG, MBB, STB, TCB đều giảm giá so với phiên sáng.
Các mã quyết định chỉ số hôm nay biến động không cùng cường độ. VIC tăng rất nhẹ 0,41% chỉ nhờ đợt đóng cửa, dù VHM tăng 2,41%, VRE tăng 1,08%. TCB tăng 1,39%, BID tăng 3,23% lại lạc điệu thấy rõ với nhóm còn lại: VCB không tăng được MBB giảm 0,46%, STB giảm 0,37%, CTG chỉ tăng 0,6%, HDB tăng 0,41%.
Cổ phiếu dầu khí cũng yếu: GAS chốt phiên chỉ tăng 0,26%, PLX bị xả về tận tham chiếu trong khi các mã nhỏ hơn lại tăng tốt như PVD tăng 4,59% hay PVS tăng 3,94%.
Tuy vậy cả nhóm Vingroup lẫn ngân hàng đều có đại diện đóng góp lớn nhất cho chỉ số là VHM và BID. VN-Index có được gần 0,3% từ 2 mã này.
Về biến động thì hôm nay có VJC và MSN ấn tượng nhất. MSN ổn định trong cả phiên và mức tăng tới 3,05% so với tham chiếu. Trong khi đó VJC thì tăng rất vất cả nhưng về cuối phiên bốc mạnh. Chốt phiên VJC tăng 1,61% so với tham chiếu.
Thanh khoản phiên chiều không tốt, hai sàn chỉ khớp lệnh 1.450,2 tỷ đồng, giảm 35% so với phiên sáng. Giao dịch lớn nhất là VIC cũng chỉ đạt 76,6 tỷ đồng. HPG, MBB khớp lớn buổi sáng, chiều nay đều giảm thanh khoản.
Khối ngoại tiếp tục duy trì mức độ bán ròng nhẹ sang phiên thứ hai liên tiếp. Thêm khoảng 75 tỷ đồng bị rút khỏi hai sàn cổ phiếu. Cụ thể, trên HSX khối này bán 628,7 tỷ đồng và mua 549 tỷ đồng. Trên HNX mua 9,7 tỷ đồng, bán ra 4,8 tỷ đồng.
Khối ngoại mua ròng rất lớn hai mã BID và HBC, trong đó mua BID chiếm trên 41% thanh khoản. Ngoài ra NKG, HPG, HDB, SBT, DXG, KBC cũng được mua ròng khá tốt. Phía bán ròng đáng chú ý nhất là VIC, chiếm tới 75% thanh khoản. Đây cũng là nguyên nhân VIC khó bật tăng được. CII, VCB, PLX, PPC, GAS, VNM cũng là những mã bị xả ròng lớn.

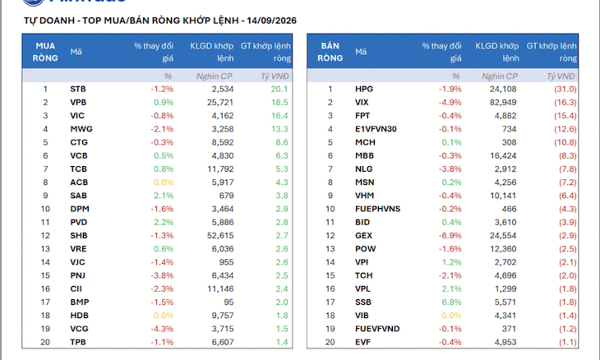
Khối ngoại mua ròng đột biến hơn 800 tỷ đồng
Nhà đầu tư nước ngoài hôm nay mua ròng 812,5 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ mua ròng 821,7 tỷ đồng.
VN-Index tiếp tục giảm điểm, nhà đầu tư thận trọng trước áp lực bán
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 15/9/2026.
Rủi ro đối với thị trường trái phiếu kho bạc Mỹ nếu Fed không tăng lãi suất
Thị trường trái phiếu kho bạc Mỹ - vốn đương đầu với áp lực bán tháo trong thời gian gần đây do mối lo về nợ công cao và giá dầu leo thang - có thể sẽ phải đối mặt với thử thách là một quyết định tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) trong tuần này...
Đằng sau xu hướng các ngân hàng trung ương châu Âu chuyển vàng khỏi Mỹ
Bên cạnh lo ngại về chính sách khó đoán của Mỹ, các ngân hàng trung ương châu Âu còn muốn lưu giữ vàng ở nơi thuận tiện mua bán để kịp ứng phó khi khủng hoảng xảy ra…
Chỉ nên giải ngân khi có áp lực bán giải chấp?
Thời điểm phục hồi có thể là cuối tuần này. Nếu xuất hiện bán giải chấp hoặc bán mạnh cắt lỗ, dòng tiền có thể tăng trở lại trong 1-2 phiên tới. Khi đó sẽ là thời điểm xem xét quyết định mua.



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...






 [Trực tuyến]: Tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”
Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...



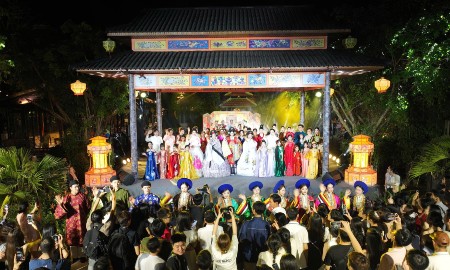

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...