




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đạm Phú Mỹ dự kiến tăng vốn điều lệ và chia cổ tức tiền mặt 15%


Đạm Phú Mỹ (DPM) dự kiến trình cổ đông kế hoạch chia cổ tức tiền mặt 15% năm 2024, phát hành gần 289 triệu cổ phiếu thưởng và tăng vốn điều lệ lên 6.800 tỷ đồng...

Tổng công ty Phân bón và Hóa chất Dầu khí (Đạm Phú Mỹ, HOSE: DPM) sẽ tổ chức Đại hội đồng cổ đông thường niên 2025 vào ngày 17/4 tới đây, với nhiều nội dung đáng chú ý liên quan đến kế hoạch kinh doanh, phân phối lợi nhuận và tăng vốn điều lệ.
Theo tài liệu đại hội, DPM đặt mục tiêu doanh thu hợp nhất năm 2025 đạt 12.876 tỷ đồng và lợi nhuận sau thuế 320 tỷ đồng.
Trong năm 2025, DPM dự kiến chi 1.040 tỷ đồng cho hoạt động đầu tư, toàn bộ từ nguồn vốn tự có. Trong đó, khoảng 640 tỷ đồng dành cho mua sắm tài sản, thiết bị và phần còn lại cho các dự án xây dựng cơ bản.
Về phân phối lợi nhuận, công ty trình cổ đông phương án chia cổ tức bằng tiền mặt tỷ lệ 15% cho năm 2024 (1.500 đồng/cổ phiếu). Sang năm 2025, tỷ lệ cổ tức dự kiến là 12% trên vốn điều lệ.
Đáng chú ý, Hội đồng Quản trị DPM đề xuất phát hành 288,6 triệu cổ phiếu thưởng cho cổ đông hiện hữu, tương ứng tỷ lệ 73,7% số cổ phiếu đang lưu hành. Như vậy, cổ đông sở hữu 1.000 cổ phiếu sẽ được nhận thêm 737 cổ phiếu mới. Nguồn vốn thực hiện lấy từ Quỹ đầu tư phát triển tính đến ngày 31/12/2024 theo báo cáo tài chính riêng đã kiểm toán.
Sau phát hành, vốn điều lệ của DPM dự kiến tăng lên 6.800 tỷ đồng. Kế hoạch này đã được Ủy ban Quản lý vốn Nhà nước tại doanh nghiệp chấp thuận từ tháng 2/2025. Theo DPM, việc tăng vốn nhằm khắc phục tình trạng vốn điều lệ thấp hơn vốn chủ sở hữu, vốn là trở ngại trong các hoạt động đấu thầu, vay vốn ngân hàng và mở rộng quy mô sản xuất – kinh doanh.
Theo cập nhật kết quả kinh doanh sơ bộ, trong quý 1/2025, sản phẩm chủ lực là Đạm Phú Mỹ đạt 224.085 tấn, hoàn thành 102% kế hoạch quý và tương đương 29% kế hoạch năm. NPK Phú Mỹ ghi nhận 38.445 tấn, vượt 135% kế hoạch quý và tăng 28% so với cùng kỳ năm trước. Ngoài ra, sản lượng NH3 thương mại đạt 16.328 tấn, đạt 114% kế hoạch quý.
Nhìn lại năm 2024, lợi nhuận sau thuế công ty mẹ sau kiểm toán là hơn 517,6 tỷ đồng, giảm hơn 56 tỷ so với trước kiểm toán (573,73 tỷ đồng), lợi nhuận sau thuế năm 2024 hợp nhất là 554,6 tỷ đồng, giảm hơn 56 tỷ so với trước kiểm toán (610,4 tỷ đồng).
Nguyên nhân là do DPM đã trích lập dự phòng khoản phải thu từ Công ty CP Hóa dầu và Xơ sợi Việt Nam (VNPOLY) liên quan đến nghĩa vụ bảo lãnh đối ứng cho khoản vay vốn để đầu tư, xây dựng Nhà máy Xơ sợi Polyester Đình Vũ của VNPOLY.
Đồng thời, DPM đã điều chỉnh giảm số khoản chi phí trích trước, dẫn đến lợi nhuận sau thuế trên BCTC công ty mẹ và hợp nhất năm 2024 sau kiểm toán so với số liệu trước kiểm toán.
Đọc bài theo từ khoá

VN-Index tăng 17 điểm, nhà đầu tư thận trọng trước kháng cự 1830
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 23/9/2026.
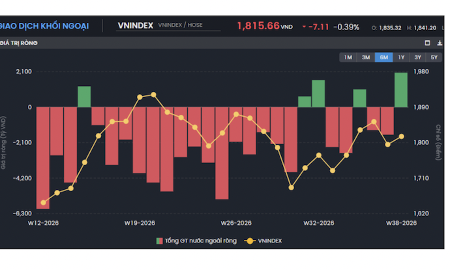
Thanh khoản giảm mạnh, khối ngoại mua ròng nhỏ giọt
Thanh khoản ba sàn bất ngờ sụt mạnh, giá trị khớp lệnh chỉ đạt khoảng 14.000 tỷ đồng. Đây là vùng rất thấp, thường xuất hiện khi thị trường vắng bóng thông tin hỗ trợ.
Các công ty quản lý quỹ đang quản lý 32,5 tỷ USD
Nếu tính cả danh mục ủy thác đầu tư, tổng tài sản do các công ty quản lý quỹ đang quản lý lên tới khoảng 846 nghìn tỷ đồng, tương đương 32,5 tỷ USD…
Blog chứng khoán: Bán ít
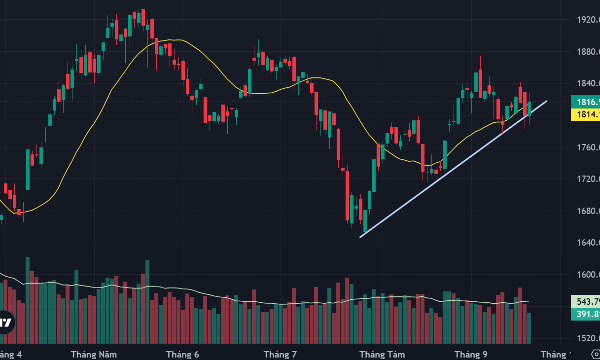
VNI có thêm một nhịp “nhún” xuống dưới 1800 điểm nhưng chỉ kéo dài khoảng 20 phút trước khi các trụ “vào việc”. Thanh khoản cực thấp hôm nay và cổ phiếu diễn biến kiểu “giảm trước tăng sau” cho thấp áp lực bán rất nhẹ.
Vốn ngoại đảo chiều mua ròng, thị trường phân hóa
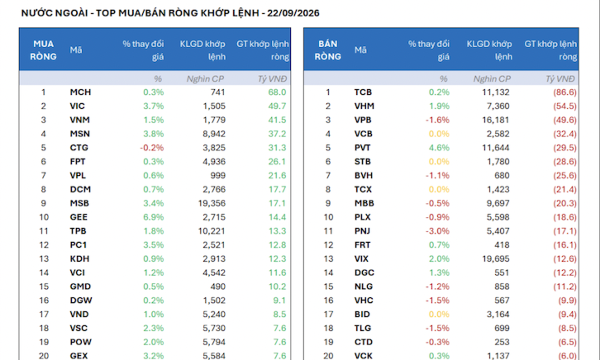
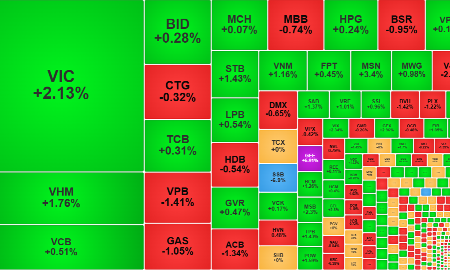
Thanh khoản cực thấp trong phiên chiều nay không khiến giá cổ phiếu cải thiện rõ nét, nhưng điểm số thì tốt hơn đáng kể nhờ VIC lên giá khá ấn tượng. Nhà đầu tư nước ngoài sau phiên sáng bán ròng đã đảo chiều mua trở lại hơn 322 tỷ đồng.



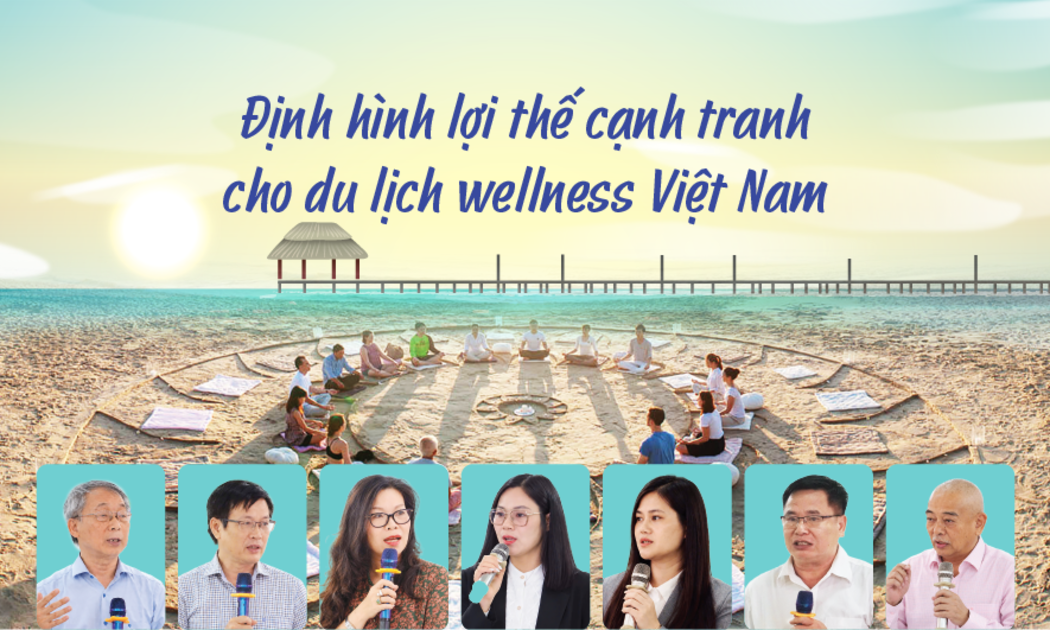

Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…






 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...