




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đề xuất cho vay ưu đãi 20 năm lãi suất bằng 50% thị trường với nhà ở xã hội cho thuê


Đó là điểm chính tại Dự thảo Nghị định về phát triển và quản lý nhà ở xã hội do Bộ Xây dựng đang lấy ý kiến rộng rãi...
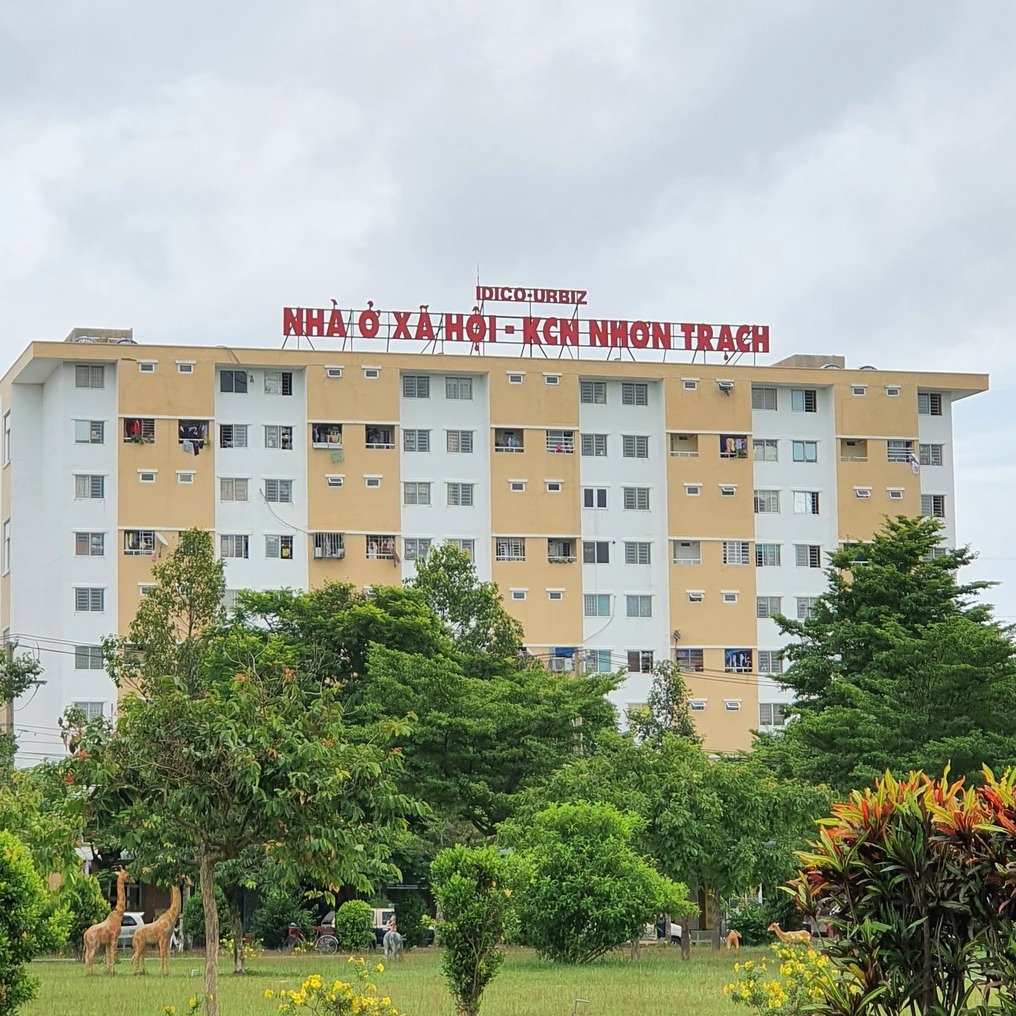
Theo đó, để được vay vốn, chủ đầu tư phải đáp ứng 5 điều kiện sau.
Thứ nhất, có dự án đầu tư phát triển nhà ở xã hội đã được cấp có thẩm quyền chấp thuận chủ trương đầu tư theo quy định của pháp luật về đầu tư;
Thứ hai, đã có quyết định giao đất hoặc đã có quyền sử dụng đất theo quy định của pháp luật về đất đai và đã hoàn thành việc bồi thường, giải phóng mặt bằng.
Thứ ba, đã được cấp Giấy phép xây dựng đối với trường hợp phải cấp Giấy phép xây dựng theo quy định của pháp luật về xây dựng.
Thứ tư, có mức vốn tối thiểu tham gia vào dự án, phương án vay theo quy định của tổ chức tín dụng cho vay.
Thứ năm, thực hiện bảo đảm tiền vay, thế chấp vay vốn theo quy định của pháp luật.
Dự thảo Nghị định nêu rõ, hộ gia đình, cá nhân đầu tư xây dựng hoặc sửa chữa, cải tạo nhà ở để đối tượng được hưởng chính sách nhà ở xã hội thuê thì được vay vốn ưu đãi nếu đáp ứng các quy định sau.
Một là có đủ vốn tối thiểu tham gia vào phương thức vay vốn theo quy định của Ngân hàng Chính sách xã hội hoặc tổ chức tín dụng do Nhà nước chỉ định.
Hai là có khả năng trả nợ theo cam kết với tổ chức tín dụng cho vay vốn.
Ba là có Giấy đề nghị vay vốn để xây dựng hoặc cải tạo, sửa chữa nhà ở.
Bốn là có Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất đối với công trình nhà ở cần xây dựng hoặc cải tạo, sửa chữa.
Năm là có phương án tính toán giá thành, có giấy phép xây dựng đối với trường hợp yêu cầu phải có giấy phép xây dựng theo quy định của pháp luật về xây dựng. Trường hợp có giấy phép xây dựng có thời hạn theo quy định của pháp luật thì được xem xét cho vay vốn phù hợp với thời hạn được tồn tại của công trình.
Sáu là thực hiện bảo đảm tiền vay bằng giá trị quyền sử dụng đất ở và tài sản gắn liền với đất ở hoặc tài sản khác theo quy định của pháp luật.
Đối với xây dựng nhà ở xã hội để bán, cho thuê mua: Mức cho vay tối đa bằng 70% tổng mức đầu tư của dự án, phương án vay và không vượt quá 70% giá trị tài sản bảo đảm tiền vay.
Đối với xây dựng nhà ở xã hội chỉ để cho thuê: Mức cho vay tối đa bằng 80% tổng mức đầu tư dự án hoặc phương án vay và không vượt quá 80% giá trị tài sản bảo đảm tiền vay.
Đối với dự án đầu tư nhà ở xã hội để bán thì thời hạn cho vay tối thiểu là 05 năm và tối đa không quá 10 năm kể từ ngày giải ngân khoản vay đầu tiên.
Đối với việc đầu tư xây dựng nhà ở xã hội để cho thuê mua thì thời hạn cho vay tối thiểu là 10 năm và tối đa không quá 15 năm kể từ ngày giải ngân khoản vay đầu tiên.
Đối với việc đầu tư xây dựng nhà ở xã hội chỉ để cho thuê thì thời hạn cho vay tối thiểu là 15 năm và tối đa không quá 20 năm kể từ ngày giải ngân khoản vay đầu tiên
Trường hợp khách hàng có nhu cầu vay với thời hạn thấp hơn thời hạn cho vay tối thiểu quy định ở 3 trường hợp trên thì được thỏa thuận với ngân hàng về thời hạn cho vay thấp hơn.
Thực hiện trả nợ gốc và lãi tiền vay: theo quy định của tổ chức tín dụng cho vay.
Lãi suất cho vay ưu đãi của Ngân hàng Chính sách xã hội do Thủ tướng Chính phủ quyết định theo đề nghị của Hội đồng quản trị cho từng thời kỳ;
Lãi suất cho vay ưu đãi của các tổ chức tín dụng do Ngân hàng Nhà nước Việt Nam xác định và công bố trên cơ sở bảo đảm nguyên tắc không vượt quá 50% lãi suất cho vay bình quân của các ngân hàng trên thị trường trong cùng thời kỳ.
Vốn vay được giải ngân theo tiến độ thực hiện và đề nghị của chủ đầu tư. Số tiền giải ngân từng đợt căn cứ vào khối lượng hoàn thành công trình theo điểm dừng kỹ thuật.
Đọc bài theo từ khoá

Giá vàng nhẫn “9999” sụt 2 triệu đồng mỗi lượng so với hôm qua
Trong phiên 11/11, giá vàng miếng SJC giảm phổ biến 1,4 triệu đồng/lượng thì giá vàng nhẫn “4 số 9” giảm mạnh hơn, dao động từ 900 nghìn – 2 triệu đồng/lượng mỗi chiều so với hôm qua...
Phản ứng của thị trường sau khi hoán đổi và mở kênh mua ngoại tệ
Ngân hàng Nhà nước đang triển khai đồng thời hoán đổi ngoại tệ kỳ hạn 6 tháng, đáo hạn vào tháng 5/2027 và mở thêm kênh mua USD giao ngay. Hai biện pháp này được kỳ vọng giảm áp lực thanh khoản mùa quyết toán cuối năm và Tết Nguyên đán, từ đó giảm nguy cơ lãi suất liên ngân hàng tăng đột biến như cuối 2025, đầu 2026...
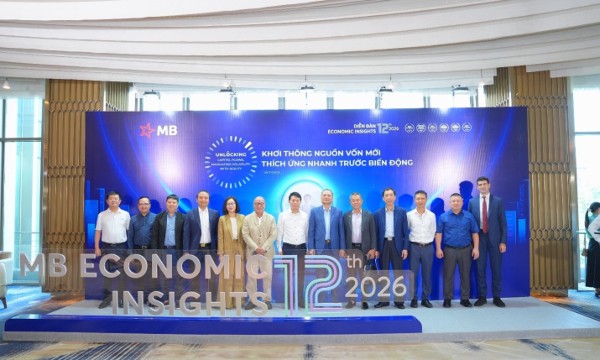
Diễn đàn MB Economic Insights 12th 2026: Khơi thông nguồn vốn, thích ứng nhanh trước biến động
Ngân hàng TMCP Quân đội (MB) vừa tổ chức thành công Diễn đàn Kinh tế thường niên lần thứ 12 – MB Economic Insights 2026 với chủ đề "Khơi thông nguồn vốn, thích ứng nhanh trước biến động" tại Khách sạn JW Marriott Hotel & Suites Saigon.
Lạm phát Mỹ nóng hơn dự báo, thách thức đối với Fed gia tăng
Giá hàng hóa và dịch vụ ở Mỹ trong tháng 10 tăng mạnh hơn dự báo, cho thấy thách thức gia tăng đối với Cục Dự trữ Liên bang Mỹ (Fed) trong cuộc chiến chống lạm phát...
Giá vàng giảm chóng mặt, USD tăng mạnh sau báo cáo CPI Mỹ
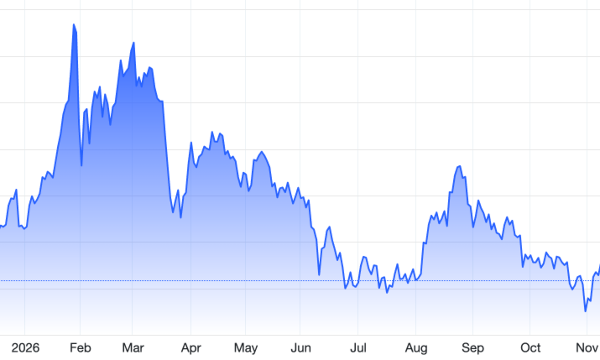
Giá vàng thế giới giảm hơn 100 USD/oz trong phiên giao dịch ngày thứ Ba (10/11), khi số liệu lạm phát nóng hơn dự báo của Mỹ khiến nhà đầu tư nghĩ đến khả năng Cục Dự trữ Liên bang Mỹ (Fed) có một động thái tăng lãi suất mạnh tay hơn vào tháng 12...






Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





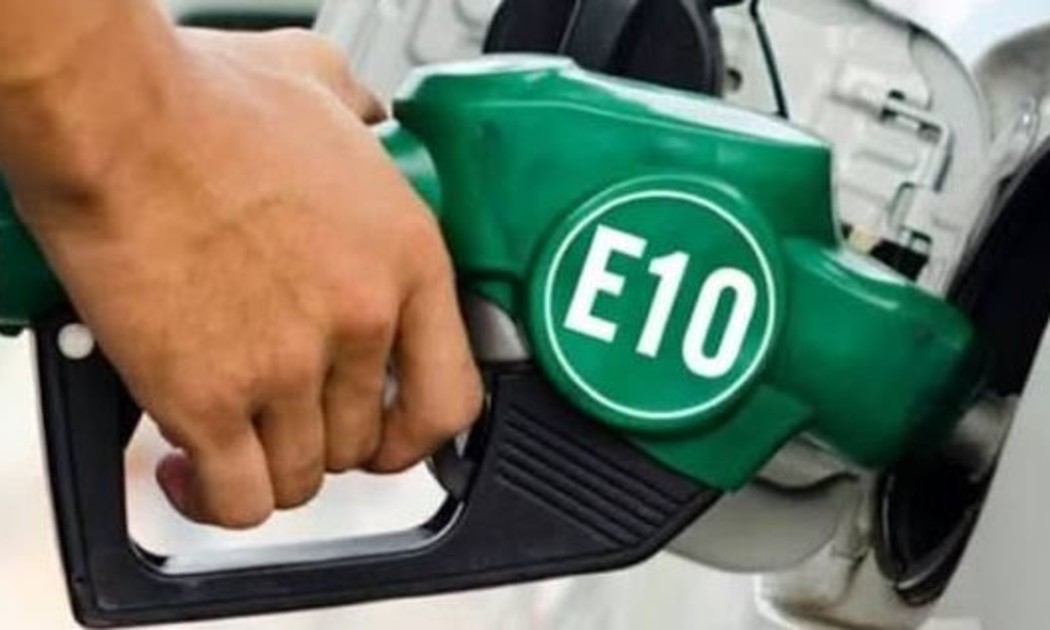
 Sẵn sàng dư địa khoảng 30%, phòng khi xảy ra sự cố về xăng dầu
Theo Bộ Công thương, hiện có 11 doanh nghiệp được cấp phép pha chế và phối trộn xăng sinh học với tổng năng lực đạt 1,410 triệu m3/tháng, cơ bản đáp ứng nhu cầu tiêu thụ khoảng 1triệu m3/tháng.

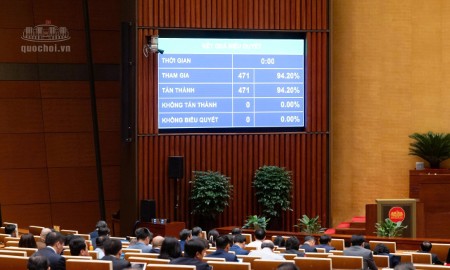
Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...