




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đề xuất kéo dài thời hạn nộp hồ sơ xin miễn tiền thuê đất đến hết ngày 31/12/2024


Bộ Tài chính đang lấy ý kiến góp ý của nhân dân đối với dự thảo Nghị định của Chính phủ về sửa đổi, bổ sung một số điều của các Nghị định về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước. Trong đó có đề xuất, kéo dài thời hạn nộp hồ sơ xin miễn tiền thuê đất đến hết ngày 31/12/2024...
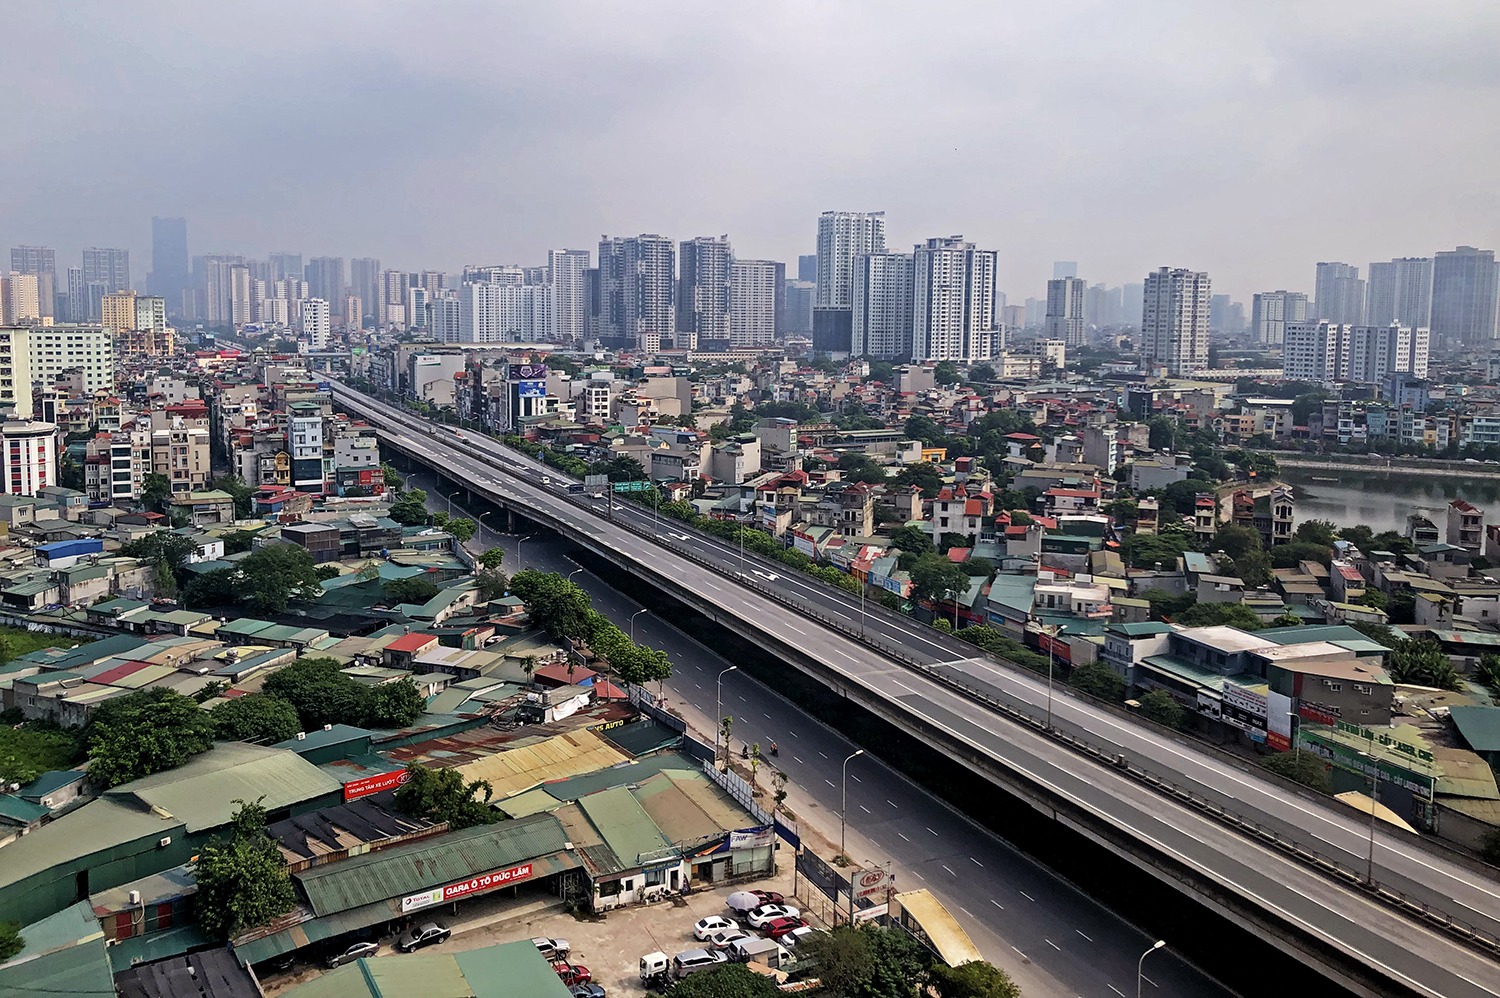
Theo dự thảo sửa đổi, bổ sung Nghị định số 46/2014/NĐ-CP ngày 15/5/2014 quy định về thu tiền thuê đất, thuê mặt nước, thì các địa phương đang gặp vướng mắc khi xử lý các trường hợp được Nhà nước giao đất không thu tiền sử dụng đất trước 01/7/2014, nhưng từ 01/7/2014 phải chuyển sang thuê đất theo Luật Đất đai năm 2013 và được miễn, giảm tiền thuê đất.
Tuy nhiên các đơn vị này lại chưa làm thủ tục để được miễn tiền thuê đất dẫn đến không đủ hồ sơ theo quy định và nộp hồ sơ đề nghị miễn, giảm tiền thuê đất chậm, nên không được miễn tiền thuê đất, mà phải nộp tiền thuê đất kể từ thời điểm phải chuyển sang thuê đất (ngày 01/7/2014) đến khi nộp hồ sơ để được miễn, giảm tiền thuê đất.
Mặt khác, việc nộp tiền thuê đất cho những năm trước cũng gây khó khăn cho các đơn vị bởi thu, chi hàng năm được cấp theo dự toán ngân sách nhà nước và đã được quyết toán (trong đó không bao gồm khoản tiền thuê đất phải nộp). Còn trường hợp phải nộp tiền thuê đất, thì ngân sách nhà nước phải bố trí ngân sách cho các đơn vị để nộp tiền thuê đất. Thế nên địa phương đề nghị cho phép kéo dài thời hạn nộp hồ sơ hợp lệ xin miễn tiền thuê đất đến hết ngày 31/12/2024 và không truy thu tiền thuê đất từ ngày 01/7/2014 đến khi hoàn tất thủ tục.
Từ thực tế trên, dự thảo quy định sửa đổi, bổ sung theo hướng: Cho phép kéo dài thời hạn nộp hồ sơ xin miễn tiền thuê đất đến hết ngày 31/12/2024; trường hợp sau ngày 31/12/2024 trở đi chỉ được miễn tiền thuê đất cho thời gian ưu đãi còn lại theo quy định.
Về loại hình Tổ chức sự nghiệp công lập tự chủ tài chính thuộc đối tượng thu tiền thuê đất, thuê mặt nước, qua thực tế tổng hợp cho thấy: tại Luật Đất đai năm 2013, Nghị định số 46/2014/NĐ-CP ngày 15/5/2014 của Chính phủ, Thông tư số 77/2014/TT-BTC ngày 16/6/2014 của Bộ Tài chính được ban hành, phân loại đơn vị sự nghiệp công lập là lấy theo quy định tại Điều 9 Nghị định số 43/2006/NĐ-CP ngày 25/4/2006 của Chính phủ, thì có 03 loại:
Đơn vị có nguồn thu sự nghiệp tự bảo đảm toàn bộ chi phí hoạt động thường xuyên; đơn vị có nguồn thu sự nghiệp tự bảo đảm một phần chi phí hoạt động thường xuyên, phần còn lại được ngân sách nhà nước cấp; đơn vị sự nghiệp do ngân sách nhà nước bảo đảm toàn bộ chi phí hoạt động.
Vì vậy, tại điểm i, khoản 1 Điều 2 Nghị định số 46/2014/NĐ-CP đã quy định "Tổ chức sự nghiệp công lập tự chủ tài chính" thuộc đối tượng thu tiền thuê đất, thuê mặt nước; đồng thời tại khoản 1 Điều 2 Thông tư số 77/2014/TT-BTC có quy định hướng dẫn thêm là: Tổ chức sự nghiệp công lập tự chủ tài chính (đơn vị sự nghiệp công lập tự bảo đảm toàn bộ chi phí hoạt động thường xuyên).
Nhưng từ năm 2015, khi Nghị định số 16/2015/NĐ-CP (nay là Nghị định số 60/2021/NĐ-CP) được ban hành (thay thế Nghị định số 43/2006/NĐ-CP) đã quy định có 04 loại hình đơn vị sự nghiệp công lập gồm: Đơn vị sự nghiệp tự bảo đảm chi thường xuyên và chi đầu tư; đơn vị sự nghiệp tự bảo đảm chi thường xuyên; đơn vị sự nghiệp tự bảo đảm một phần chi thường xuyên; đơn vị sự nghiệp do Nhà nước bảo đảm chi thường xuyên.
Do đó, chưa rõ "Tổ chức sự nghiệp công lập tự chủ tài chính" quy định tại Nghị định số 46/2014/NĐ-CP là thuộc loại hình đơn vị sự nghiệp công lập nào trong 04 loại hình đã nêu. Vậy địa phương đề nghị sửa đổi, bổ sung Nghị định số 46/2014/NĐ-CP quy định về đối tượng thuê đất, thuê mặt nước đối với đơn vị sự nghiệp công lập cho phù hợp với quy định nêu trên.
Do đó, Dự thảo Nghị định cũng sửa đổi, bổ sung quy định về loại hình Tổ chức sự nghiệp công lập tự chủ tài chính thuộc đối tượng thu tiền thuê đất, thuê mặt nước quy định tại điểm i khoản 1 Điều 2 Nghị định số 46/2014/NĐ-CP. Theo đó quy định rõ đối tượng thu tiền thuê đất, thuê mặt nước là Tổ chức sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư.
Đọc bài theo từ khoá

Quy hoạch là vấn đề quan trọng trong phát triển nhà ở xã hội
Nguồn cung nhà ở xã hội và khả năng tiếp cận của người mua đã có sự thay đổi tích cực. Dù vậy, hiện nay lại xuất hiện tình trạng không ít dự án nhà ở xã hội hoàn thành nhưng không bán được căn nào, hoặc bán rất chậm...
Phát triển đô thị thông minh gắn với đổi mới phương thức quản trị
Bộ trưởng Bộ Xây dựng Trần Hồng Minh vừa chủ trì cuộc họp nghe báo cáo và cho ý kiến về dự thảo Định hướng phát triển đô thị thông minh quốc gia giai đoạn 2026-2030, tầm nhìn đến năm 2035 và Đề án khai thác, quản trị và bảo vệ không gian ngầm. Trong đó, phát triển đô thị thông minh được đặt trong yêu cầu đổi mới phương thức quản trị, gắn với kết nối dữ liệu, số hóa quy trình và nâng cao hiệu quả điều hành...
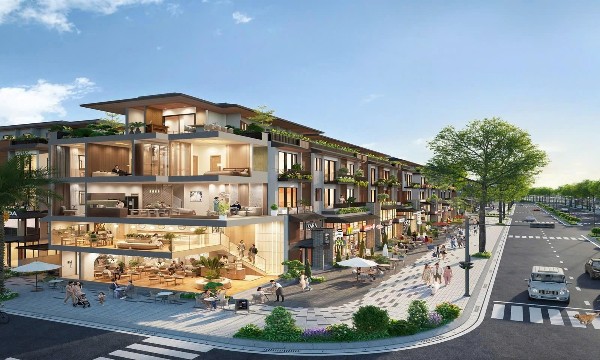
Vinh District hướng tới hình thành “New Downtown” tại thành Vinh
Nằm trong khu đô thị The Sensia, Vinh District được Trí Dương Group định vị là “The New Downtown”, hướng tới hình thành một cực hoạt động mới của thành Vinh, nơi thương mại, dịch vụ, vui chơi, giao thương và các hoạt động cộng đồng được kết nối trong cùng một không gian đô thị.
Hải Phòng phê duyệt dự án tuyến đường nối từ Hồ Sen – Lạch Tray
Dự án tuyến đường nối từ đường Hồ Sen đến nút giao thông quán Mau có chiều dài 640m có tổng mức đầu tư 1.244 tỷ đồng…
Hải Phòng chuyển mục đích hơn 6,2 ha cho cụm công nghiệp Văn Tố
Hải Phòng cho phép chuyển mục đích sử dụng hơn 6,2 ha đất trồng lúa cho Công ty TNHH MTV Tuấn Kiệt – TK thuê thực hiện dự án cụm công nghiệp Văn Tố…

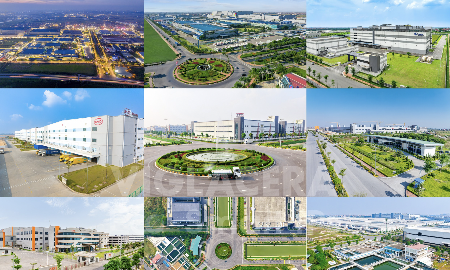
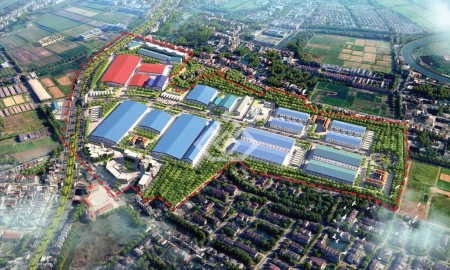




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 [Trực tiếp] Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”
Chiều 25/9/2026, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”...





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...