"Việc bán lại hợp đồng bảo hiểm với giá rẻ hơn giá trị hợp đồng, được gọi là hành vi "cắt máu" hợp đồng. Điều này vi phạm Khoản 6, Điều 45, Luật Cạnh tranh 2018".
Luật sư Nguyễn Thanh Hà, Công ty Luật SB Law.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


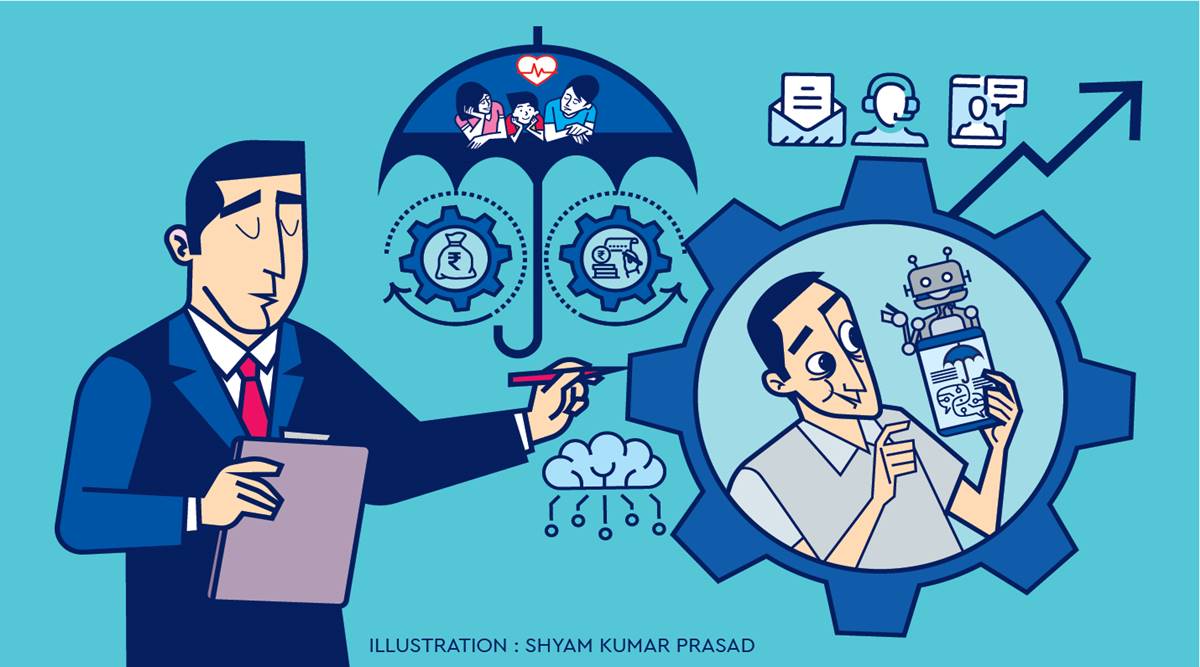
Gần đây, trên mạng xã hội xuất hiện tình trạng nhiều tài khoản rao bán hợp đồng bảo hiểm nhân thọ với mức độ chiết khấu rất cao.
Chủ nhân những tài khoản này lấy lý do “được tặng nhưng không có nhu cầu dùng nữa” nên bán lại hợp đồng. Mức chiết khấu hợp đồng rất cao, thường từ 30%, 50%; cá biệt có trường hợp chiết khấu 100% giá trị hợp đồng.
Một chuyên gia bảo hiểm nói với VnEconomy rằng đây có thể là những khách hàng tham gia bảo hiểm qua kênh ngân hàng (bancassurance) theo khoản vay, sau đó muốn nhượng lại để vớt vát. Ngoài ra, có nhiều đại lý dùng chiêu trò để tuyển khách hàng vì họ có những khoản thưởng khi đạt doanh số rất lớn nên sẵn sàng “cắt máu” - cắt hoa hồng của tư vấn viên cho khách hàng.
Liên quan đến việc bán lại hợp đồng, Điều 26 Luật Kinh doanh bảo hiểm 2000 (sửa đổi, bổ sung 2010) cho phép bên mua bảo hiểm chuyển nhượng hợp đồng bảo hiểm theo thoả thuận trong hợp đồng bảo hiểm.
"Việc bán lại hợp đồng bảo hiểm với giá rẻ hơn giá trị hợp đồng, được gọi là hành vi "cắt máu" hợp đồng. Điều này vi phạm Khoản 6, Điều 45, Luật Cạnh tranh 2018".
Luật sư Nguyễn Thanh Hà, Công ty Luật SB Law.
Tuy nhiên, việc chuyển nhượng hợp đồng bảo hiểm chỉ có hiệu lực trong trường hợp bên mua bảo hiểm thông báo bằng văn bản cho doanh nghiệp bảo hiểm về việc chuyển nhượng. Đồng thời, doanh nghiệp bảo hiểm có văn bản chấp thuận việc chuyển nhượng đó, trừ trường hợp việc chuyển nhượng được thực hiện theo tập quán quốc tế.
Như vậy, bên mua bảo hiểm vẫn có thể chuyển nhượng hợp đồng bảo hiểm và phải đáp ứng điều kiện quy định tại Điều 26 nói trên.
Bình luận về vấn đề này, Luật sư Nguyễn Thanh Hà, Chủ tịch Công ty Luật SB Law nói: “Việc này dẫn đến những tác động xấu, ảnh hưởng đến hoạt động kinh doanh của các doanh nghiệp chân chính khiến họ thiệt hại về tài chính, mất đi lượng khách hàng, từ đó thị phần trên thị trường suy giảm thâm chí có nguy cơ bị phá sản. Hơn nữa, điều này tác động lớn đến nền kinh tế nước ta như nguồn thu doanh nghiệp suy giảm, nhiều doanh nghiệp đóng cửa ảnh hưởng nguồn thuế của nhà nước, khiến các doanh nghiệp nước ngoài e ngại khi đầu tư vào Việt Nam”, ông Hà nói.
Ông Phan Lê Thanh Toàn, Giám đốc Tổng đại lý của Công ty bảo hiểm nhân thọ Dai-ichi, cho biết các hãng bảo hiểm nghiêm cấm việc giảm phí, bớt hoa hồng của nhà hành nghề cho khách hàng và điều này được ghi trong cẩm nang của nhà hành nghề bảo hiểm nhân thọ: “Các hãng bảo hiểm hiểu việc cạnh tranh nhau bằng cách “cắt máu”, cắt hoa hồng của nhà hành nghề cho khách hàng đồng nghĩa với việc đội ngũ kinh doanh sẽ không có thu nhập, giảm chất lượng cuộc sống và không nâng cao nghiệp vụ để phục vụ và phụng sự khách hàng. Chỉ có cạnh tranh bằng chất lượng dịch vụ mới mang lại những lợi ích thiết thực, lâu dài và bền vững cho khách hàng”, ông Phan Lê Thanh Toàn nói.
Cũng theo ông, tư vấn viên bảo hiểm không phải là người làm công ăn lương. Họ chỉ có hoa hồng và các khoản thưởng nếu đạt chỉ tiêu. Họ không có lương, không có bảo hiểm xã hội, bảo hiểm thất nghiệp hay bảo hiểm y tế do chính phủ cấp. Bớt hoa hồng, đồng nghĩa với việc họ không có thu nhập và không trụ lại lâu với nghề.
Cũng do không nâng cấp được bản thân, những người hành nghề dùng cách “cắt máu” chỉ tư vấn được sản phẩm hỗn hợp, tư vấn sản phẩm liên kết chung (UL) thì không giải thích được các loại phí. Tất nhiên, họ không thể tư vấn được sản phẩm liên kết đầu tư (IL), dẫn đến chất lượng tư vấn kém. Hiện nay, những hợp đồng bảo hiểm hỗn hợp 15 năm hay UL 18 năm, khách hàng nhận đáo hạn đều lỗ.

Và khi tư vấn viên bảo hiểm bất chấp pháp luật để bán được bảo hiểm bằng cách “cắt máu”, họ cũng phải dùng mọi thủ đoạn để hợp đồng được phát hành.
“Cắt máu” thường đi đối với tạm ứng phí năm đầu tiên đóng trước cho khách hàng và hợp đồng phát hành sẽ thu lại tiền sau. Để hợp đồng phát hành dễ dàng, họ sẽ huỷ hồ sơ đi và làm lại hồ sơ thẩm định sức khoẻ mới cho khách hàng, tất nhiên sẽ giả mạo chữ ký của khách hàng. Hợp đồng có phát hành, họ mới có cơ hội thu hồi lại số tiền đã "cắt máu". Họ luôn nơm nớp lo sợ việc hợp đồng không phát hành, công ty bảo hiểm sẽ chuyển khoản trả tiền lại cho khách hàng và không lấy lại được tiền.
"Khi thông tin sức khoẻ của khách hàng bị tráo đổi, hợp đồng được phát hành nhưng chưa bao giờ có hiệu lực. Vậy nên, dù có đóng phí 20 đến 30 năm, hợp đồng đó vẫn không có hiệu lực. Hợp đồng vô hiệu là do không đủ bằng chứng về sức khoẻ nên khi xảy ra sự cố, hãng bảo hiểm sẽ không thể bồi thường cho khách hàng được. Đó cũng là một trong nhiều nguyên nhân chúng ta chứng kiến sự bức xúc của những khách hàng trong 25 năm qua nhưng có mấy khách hàng nói rằng do tôi được bớt 30% hoa hồng nên bây giờ tối mới bị thiệt đâu?", ông Toàn cảnh báo một cách chua chát.
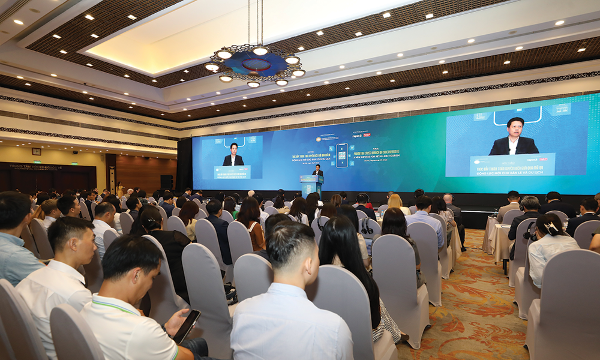
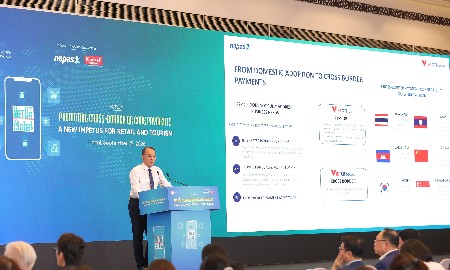
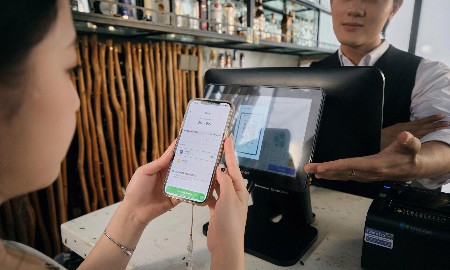
Khi thanh toán QR xuyên biên giới ngày càng mở rộng, bài toán không còn dừng ở việc kết nối thêm bao nhiêu quốc gia mà ở khả năng biến một thao tác quét mã đơn giản thành sức mua, doanh thu cho doanh nghiệp và dòng tiền minh bạch cho nền kinh tế. Muốn vậy, hệ sinh thái cần chuyển từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”.
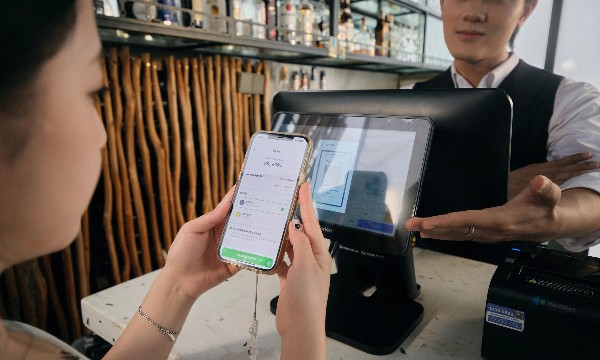
Đại diện cơ quan quản lý và thành viên thị trường đề xuất thí điểm mô hình xã hội hóa, đưa thanh toán QR xuyên biên giới vào các khu vực tập trung đông du khách quốc tế như phố đi bộ, phố ẩm thực, chợ đêm, làng nghề và khu kinh tế đêm. Từ đó, hình thành các “tuyến phố thanh toán số” thông suốt, liền mạch, thúc đẩy chi tiêu của du khách nước ngoài...
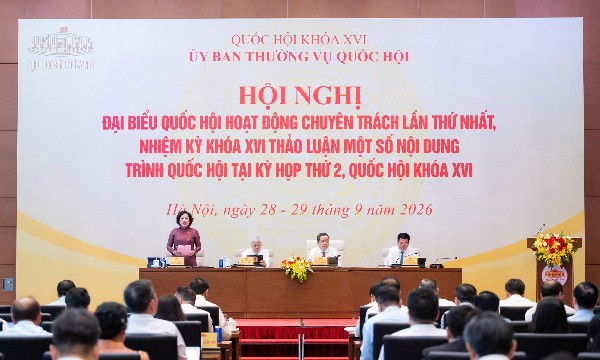
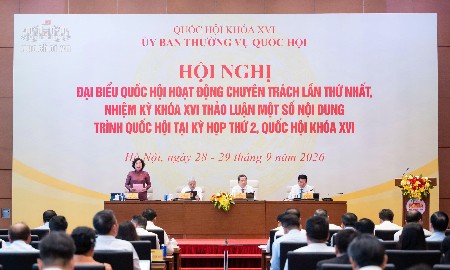
Theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp được miễn thuế thu nhập doanh nghiệp 3 năm kể từ khi đăng ký thành lập. Tuy nhiên, đại biểu Quốc hội cho rằng cách tính này có thể khiến thời gian ưu đãi trôi qua khi doanh nghiệp chưa có lãi…
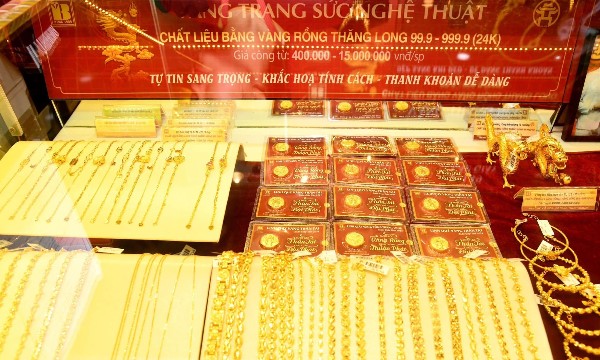
Trong phiên 28/9, giá vàng miếng SJC và vàng nhẫn “4 số 9” chỉ giảm phổ biến 2 triệu đồng/lượng, tương đương 1,38% so với chốt phiên 26/9. Trong khi đó, giá vàng thế giới sụt gấp ba lần, ở mức 3,1%...
Ngân hàng Quốc Tế (VIB) vừa chính thức đưa hệ thống lõi phục vụ hoạt động kinh doanh nguồn vốn, ngoại hối và giao dịch trên thị trường tài chính, sử dụng nền tảng Front Arena của tập đoàn công nghệ tài chính FIS Global, vào vận hành trên hạ tầng điện toán đám mây Amazon Web Services (AWS). Với sự kiện này, VIB trở thành ngân hàng đầu tiên tại Việt Nam vận hành Front Arena trên AWS.
Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...

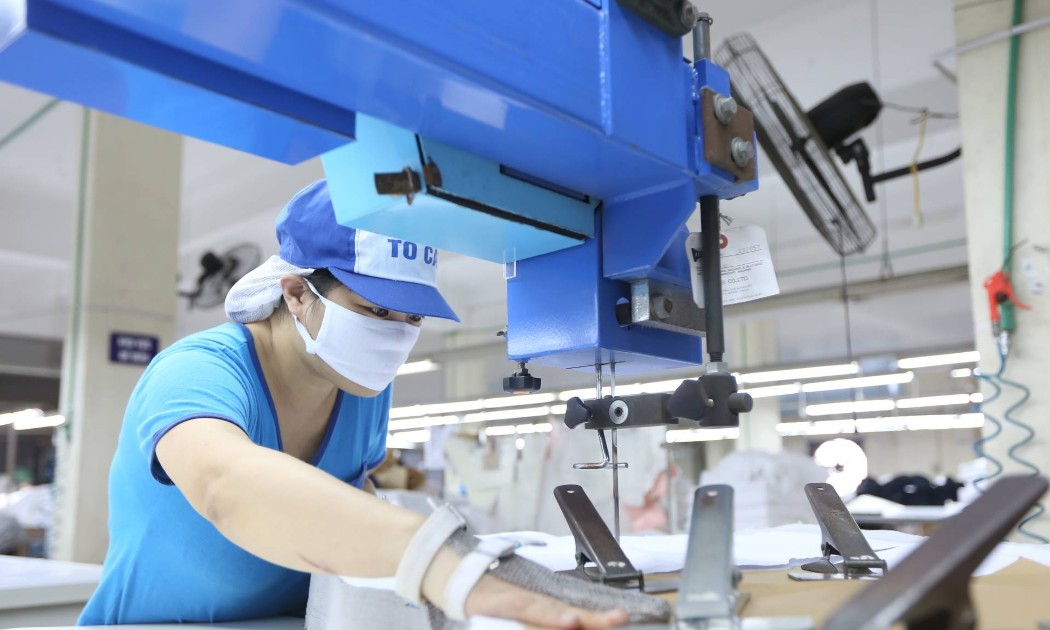
 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...