




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp, công dân Việt Nam - Hồng Kông sẽ không bị đánh thuế hai lần


Khi hiệp định tránh đánh thuế hai lần giữa Việt Nam và Hồng Kông có hiệu lực, doanh nghiệp, công dân hai bên sẽ cùng được hưởng lợi
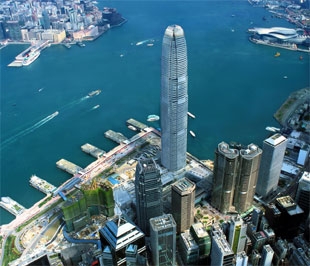
Khi hiệp định tránh đánh thuế hai lần giữa Việt Nam và Hồng Kông có hiệu lực, doanh nghiệp, công dân hai bên sẽ cùng được hưởng lợi.
Hiệp định được ký vào ngày 16/12/2008 và có hiệu lực từ ngày 1/1/2010. Theo đó, đối với các khoản thu nhập, lợi nhuận mà doanh nghiệp, công dân của Việt Nam, Hồng Kông có được từ hoạt động đầu tư, làm việc, biểu diễn… ở Việt Nam hay Hồng Kông nếu đã nộp thuế ở nơi phát sinh nguồn thu sẽ được khấu trừ vào thuế phải nộp tại chính quốc.
Tại hội thảo phổ biến về hiệp định này được tổ chức sáng 4/8, tại Hà Nội, bà Lê Hồng Hải, Phó tổng cục trưởng Tổng cục Thuế (Bộ Tài chính) cho biết: thủ tục áp dụng hiệp định tránh đánh thuế hai lần giữa Việt Nam và Hồng Kông cũng tương tự như đối với các quốc gia mà nước ta đã từng ký hiệp định này.
Tuy nhiên, điểm khác biệt lớn nhất hiện nay là các doanh nghiệp, cá nhân có thể căn cứ vào các quy định của hiệp định để điền vào tờ khai và tự chịu trách nhiệm về thông tin khai báo của mình (trước đây, các doanh nghiệp, cá nhân đều phải làm đơn và nộp cho cơ quan thuế của Việt Nam, sau khi xem xét, cơ quan này sẽ ra quyết định đối với các điều mà doanh nghiệp, cá nhân được áp dụng).
Như vậy, các cá nhân, doanh nghiệp là đối tượng của hiệp định trên, trước khi thực hiện hợp đồng, hoạt động kinh doanh tại Việt Nam 15 ngày nếu gửi bản thông báo miễn, giảm thuế và các giấy tờ liên quan tới cơ quan thuế của Việt Nam sẽ được áp dụng các quy định về thuế theo hiệp định.
“Khi đi vào thực hiện, hiệp định sẽ mang lại lợi ích như nhau đối với doanh nghiệp và công dân của cả hai bên. Đồng thời sẽ thúc đẩy mạnh mẽ hơn hoạt động thương mại, đầu tư giữa Việt Nam và Hồng Kông”, bà Alice Lau, đại diện cơ quan Thuế - Đặc khu hành chính Hồng Kông đánh giá.
Hiện đặc khu hành chính Hồng Kông (Trung Quốc) đang đứng thứ 8 về đầu tư vào Việt Nam. Năm 2008, kim ngạch thương mại hai chiều giữa Việt Nam và Hồng Kông đã đạt con số 4 tỷ USD.

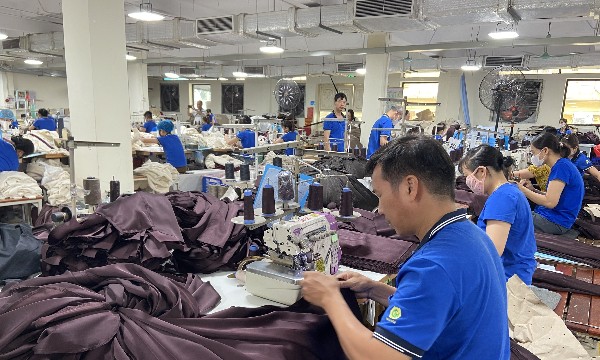
Tận dụng ưu đãi thuế quan CPTPP: Nhìn rộng để chủ động nguồn cung và bứt phá
Sau hơn 7 năm thực thi, Hiệp định CPTPP đã trở thành động lực quan trọng thúc đẩy xuất khẩu của Việt Nam. Tuy nhiên, một sản phẩm được sản xuất tại Việt Nam không đồng nghĩa với việc nghiễm nhiên được hưởng ưu đãi thuế quan, trừ khi đáp ứng đúng các quy tắc xuất xứ của Hiệp định...
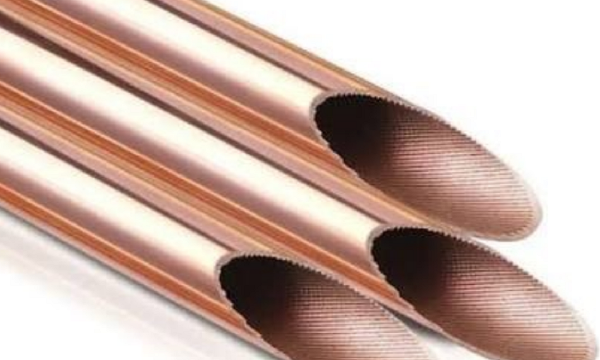
Ấn Độ điều tra 24 chương trình trợ cấp đối với ống đồng rãnh trong của Việt Nam
Ấn Độ vừa chính thức khởi xướng điều tra chống bán phá giá và chống trợ cấp đối với mặt hàng ống đồng rãnh trong có xuất xứ hoặc nhập khẩu từ Việt Nam, Trung Quốc và Thái Lan, sau đơn kiện từ đại diện ngành sản xuất nội địa nước này...
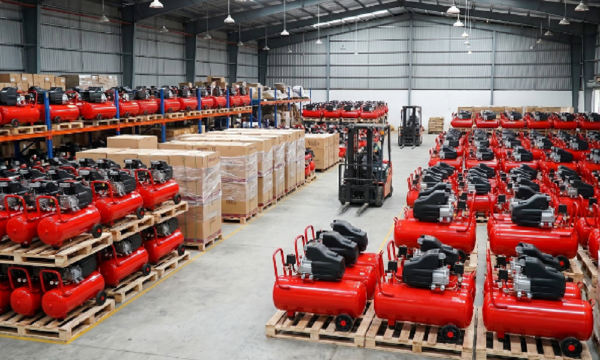
Hoa Kỳ áp thuế tạm thời máy nén khí: Doanh nghiệp Việt Nam hợp tác chịu mức 0,35%
Bộ Thương mại Hoa Kỳ (DOC) vừa công bố kết luận sơ bộ trong vụ việc điều tra chống trợ cấp đối với máy nén khí nhập khẩu từ Việt Nam, Trung Quốc và Malaysia, trong đó ghi nhận mức thuế dành cho doanh nghiệp Việt Nam hợp tác ở mức rất thấp 0,35%...
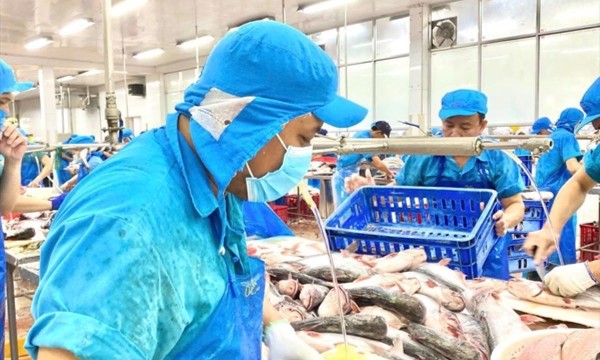
VASEP kiến nghị tháo gỡ loạt vướng mắc thuế cho doanh nghiệp thủy sản
VASEP kiến nghị Bộ Tài chính, Cục Thuế và Cục Hải quan tháo gỡ hàng loạt vướng mắc về hoàn thuế giá trị gia tăng, chính sách thuế đối với sản phẩm thủy sản, phân định “sơ chế - chế biến”, ưu đãi thuế thu nhập doanh nghiệp và xử lý hàng xuất khẩu bị trả về...
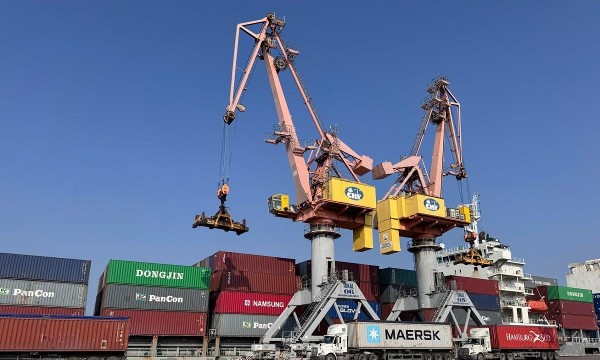
Xuất nhập khẩu 9 tháng đạt trên 888 tỷ USD, tái lập trạng thái xuất siêu
Trong 9 tháng năm 2026, tổng kim ngạch xuất nhập khẩu hàng hóa đạt kết quả ấn tượng 888,02 tỷ USD, tăng 30,4% so với cùng kỳ năm trước. Dẫu vậy, cán cân thương mại vẫn nhập siêu tới 19,42 tỷ USD do nhập khẩu tăng mạnh 36,7%, bất chấp việc tháng 9 đã xuất siêu trở lại…





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.







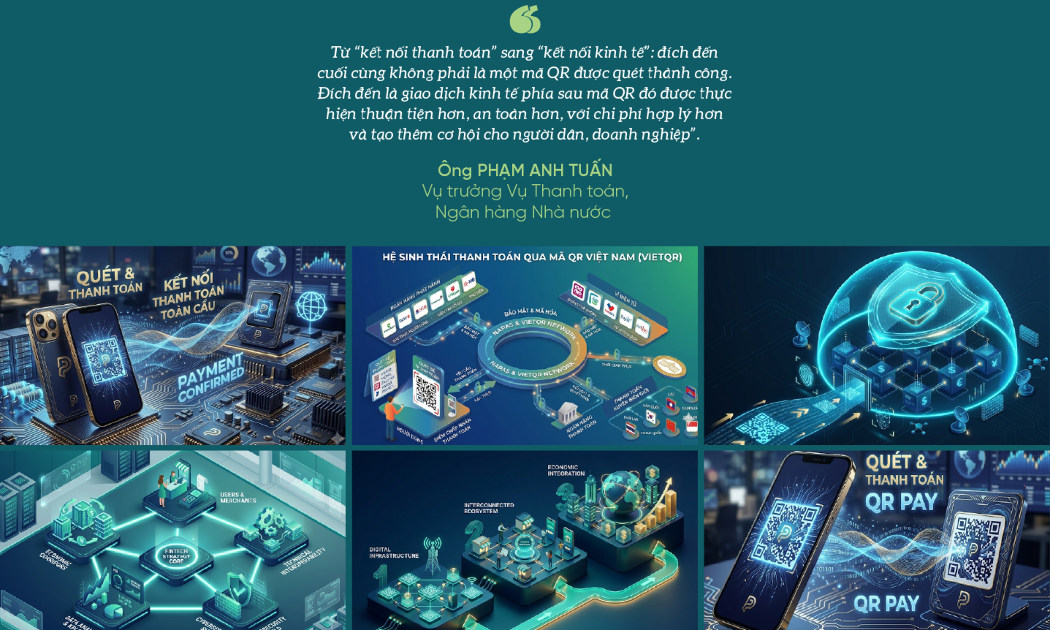
 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...