




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dùng dằng tranh chấp bảo hiểm xe cơ giới, vì đâu?


Việc bồi thường bảo hiểm xe cơ giới thường có số tiền không lớn, chỉ từ vài chục triệu đến vài trăm triệu đồng nhưng chậm xử lý, không xử lý dứt điểm nên công ty bảo hiểm vẫn phải “đáo tụng đình” để giải quyết tranh chấp…
Bản chất của hợp đồng bảo hiểm là phòng ngừa rủi ro do các yếu tố khách quan trong quá trình vận hành phương tiện, tham gia giao thông, góp phần hạn chế thiệt hại gây ra cho bên mua bảo hiểm và bảo hiểm đối với người thứ ba.
TRANH CÃI VỀ NỒNG ĐỘ CỒN CHO PHÉP
Khoản 5, Điều 13 Nghị định 03/2021/NĐ/CP quy định: “Doanh nghiệp bảo hiểm không bồi thường thiệt hại đối với tài sản do lái xe điều khiển xe mà trong máu hoặc hơi thở có nồng độ cồn, sử dụng ma túy và chất kích thích bị cấm theo quy định của pháp luật”.
Điều luật này không quy định cụ thể nồng độ cồn trong máu bao nhiêu thì không được điều khiển phương tiện tham gia giao thông, nồng độ cồn bao nhiêu thì loại trừ trách nhiệm, không quy định nồng độ cồn do cơ chế chuyển hóa tự nhiên dẫn đến loại trừ trách nhiệm bảo hiểm.
Vì vậy, vừa qua, TAND tỉnh Hà Nam đã xét đơn kháng cáo theo trình tự phúc thẩm của Tổng công ty bảo hiểm V. về nghĩa vụ bồi thường bảo hiểm.
Hồ sơ cho thấy, ngày 26/1/2022, ông T. mua bảo hiểm tự nguyện xe cơ giới cho xe ô tô Huyndai Accent với phí hơn 6 triệu đồng, thời hạn bảo hiểm 1 năm.
Khoảng 17h15 ngày 4/5/2022, ông T. điều khiển xe ô tô tham gia giao thông trên trục đường Quốc lộ 1A thì xảy ra va chạm với xe ô tô khác. Sau vụ tai nạn, ông T. liên hệ với công ty bảo hiểm và được chi trả tiền sửa xe.
Sau vụ tai nạn, ông T. đã xét nghiệm sinh hóa máu tại Bệnh viện đa khoa tỉnh Hà Na thể hiện, định lượng ethanol (cồn) là 5mg/dl<34.
Theo quy định tại Nghị định 03/2021 của Chính phủ về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới và quy định điều khoản bảo hiểm thì do trong máu có nồng độ cồn, thuộc điểm loại trừ bảo hiểm. Vì vậy, công ty bảo hiểm không đồng ý bồi thường.
Nhưng ông T. cho rằng, căn cứ theo Hướng dẫn quy trình kỹ thuật chuyên ngành Hóa sinh của Bộ Y tế ban hành kèm theo Quyết định số 320 ngày 23/1/2024 thì trong quá trình hấp thụ và chuyển hóa đường trong hệ thống tiêu hóa thì một số phân tử đường sẽ chuyển thành ethanol và chỉ số trên là chỉ số sinh lý bình thường.
Ông T. cho biết, khi xảy ra sự kiện bảo hiểm, ông không uống bia, rượu, sử dụng chất cấm. Việc bảo hiểm từ chối bồi thường là không đúng. Ông T. yêu cầu công ty bồi thường hơn 98,6 triệu đồng.
Tòa sơ thẩm đã chấp nhận yêu cầu trên của ông T. nên Tổng công ty V. kháng cáo lên tòa án cấp phúc thẩm.
Theo tòa phúc thẩm, kết quả xét nghiệm thể hiện định lượng Ethanol là 05mg/dl<34 là chỉ số sinh lý bình thường (không phải do sử dụng rượu bia hoặc các chất tương tự). Do đó, bên mua bảo hiểm không tự đặt mình vào hoàn cảnh rủi ro dẫn đến sự kiện bảo hiểm nên không thuộc trường hợp loại trừ trách nhiệm.
Công ty bảo hiểm cũng không có tài liệu chứng minh loại trừ trách nhiệm bảo hiểm. Với lý do trên, tòa án không chấp nhận đơn kháng cáo của Tổng công ty V. Như vậy, ông T. được bồi thường số tiền hơn 98 triệu đồng.
HỢP ĐỒNG THIẾU ĐIỀU KHOẢN, BẢO HIỂM CHỊU THIỆT
Theo khoản 1, Điều 19 luật Kinh doanh bảo hiểm thì “trường hợp người thứ ba có lỗi gây thiệt hại cho người được bảo hiểm và doanh nghiệp bảo hiểm đã trả tiền bồi thường thì người được bảo hiểm phải chuyển quyền yêu cầu người thứ ba bồi hoàn khoản tiền mà mình đã nhận bồi thường cho doanh nghiệp bảo hiểm”.
Vậy hiểu điều luật này như nào? Theo cơ quan tố tụng, trong trường hợp này, doanh nghiệp bảo hiểm vẫn thực hiện việc bồi thường ngay cả khi chưa xác định được lỗi. Việc chuyển quyền đòi bên thứ ba có lỗi gây thiệt hại bồi hoàn được đặt ra trong trường hợp doanh nghiệp bảo hiểm đã trả tiền bồi thường.
Theo hồ sơ vụ kiện, giữa anh Nguyễn Ngọc K. và Tổng công ty bảo hiểm B. có ký hợp đồng bảo hiểm vào ngày 9/9/2021. Sự kiện bảo hiểm xảy ra vào ngày 1/10/2021 khi anh K. điều khiển xe ô tô tại cao tốc Nội Bài – Lào Cai thì xảy ra vụ tai nạn với xe đầu kéo. Anh K. bị thương nặng, chiếc ô tô cũng bị hư hỏng nặng. Kinh phí sửa xe là hơn 583 triệu đồng. Anh K. yêu cầu công ty bảo hiểm bồi thường số tiền trên.
Công ty bảo hiểm chỉ chấp nhận bồi thường 50% chi phí sửa xe (hơn 291 triệu đồng) với lý do người lái xe đầu kéo gây tai nạn phải chịu trách nhiệm bồi thường. Mặt khác, anh K. đã tự ký thỏa thuận bồi thường với bên thứ ba, không bảo lưu quyền đòi bồi hoàn từ người thứ ba cho công ty B.
Tuy nhiên, tòa án nhận định, công ty bảo hiểm không có chứng cứ chứng minh về việc doanh nghiệp bảo hiểm đã hướng dẫn bảo lưu quyền khiếu nại và chuyển quyền đòi bên thứ ba bồi hoàn. Ngoài ra, không có căn cứ khẳng định anh K. không hợp tác hoặc không đồng ý chuyển quyền đòi người thứ ba cho công ty bảo hiểm.
Hợp đồng bảo hiểm ghi thiếu điều khoản loại trừ trách nhiệm bảo hiểm là vi phạm quy định tại điểm d, đ, khoản 1, Điều 13 và khoản 2, Điều 16 Luật Kinh doanh bảo hiểm.
Tòa án xác định, việc ông K. tự thỏa thuận với bên gây tai nạn, không bảo lưu quyền khiếu nại là do có lỗi của công ty bảo hiểm. Tòa án tuyên buộc bảo hiểm phải bồi thường cho anh K. hơn 292 triệu đồng còn lại.

Phóng sự ảnh: Chuẩn bị đổi diện mạo các khu tập thể cũ ở Hà Nội
Sau hàng chục năm trôi qua trong cảnh xuống cấp và nhiều lần dự án rơi vào bế tắc, đến nay, những động thái mới nhất tại khu tập thể Nghĩa Đô và khu tập thể Nghĩa Tân thuộc phường Nghĩa Đô, Hà Nội đã mang lại niềm hy vọng cho hàng ngàn hộ dân. Ngày 30/9, Hội đồng Bồi thường, hỗ trợ và tái định cư phường Nghĩa Đô đã ban hành thông báo niêm yết công khai 29 dự thảo phương án bồi thường, hỗ trợ, tái định cư để thực hiện dự án...
Dự kiến ngưỡng thu nhập mới để xác định hộ nông nghiệp có mức sống trung bình
Bộ Nông nghiệp và Môi trường đề xuất tiêu chí mới xác định hộ gia đình nông nghiệp có mức sống trung bình giai đoạn 2027-2030. Ngưỡng thu nhập được xác định mới là từ 2,2 triệu đồng – 3,9 triệu đồng đối với khu vực nông thôn và 2,8 triệu đồng – 4,7 triệu đồng đối với khu vực đô thị...
Cán bộ, công chức cấp xã được hưởng phụ cấp công vụ 55%
Cán bộ, công chức cấp xã được hưởng mức phụ cấp công vụ 55%, áp dụng kể từ ngày 1/7/2026 cho đến khi thực hiện cải cách chính sách tiền lương...
Đón đọc Tạp chí Kinh tế Việt Nam số 40-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 40-2026 phát hành ngày 05/10/2025 với nhiều chuyên mục hấp dẫn...
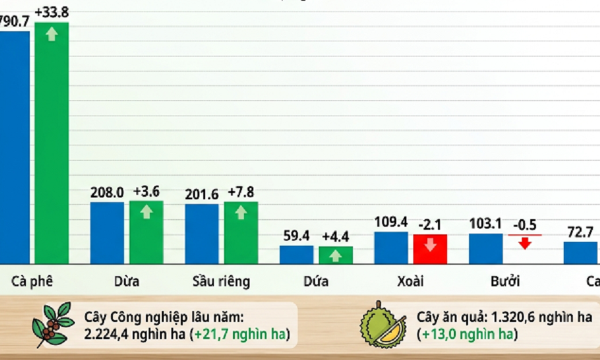
Nông, lâm, thủy sản 9 tháng năm 2026 tăng 4,02%, cây lâu năm bứt phá
Giá trị tăng thêm khu vực nông, lâm nghiệp và thủy sản 9 tháng năm 2026 tăng 4,02% so với cùng kỳ năm trước. Trong đó, ngành nông nghiệp tăng 3,72%, đóng góp 3,60% vào mức tăng tổng giá trị tăng thêm của toàn nền kinh tế; ngành lâm nghiệp tăng 3,99%, đóng góp 0,25%; ngành thủy sản tăng 4,99%, đóng góp 1,50%...





Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






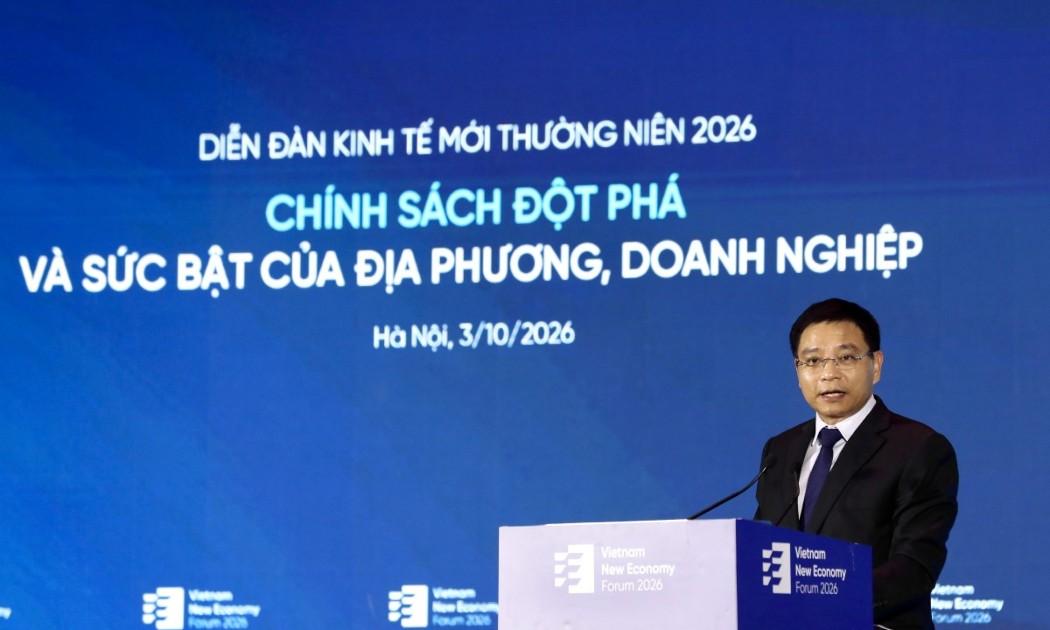
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...