


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tranh chấp bảo hiểm nhân thọ: “Tại anh, tại ả”


Chiếm tỷ trọng lớn của toàn ngành nên các vụ tranh chấp thuộc lĩnh vực bảo hiểm nhân thọ vẫn khá căng thẳng vì rất nhiều lý do như điều khoản không rõ ràng, khách hàng không cung cấp thông tin đầy đủ, trung thực…

Số liệu ước tính của Hiệp hội Bảo hiểm Việt Nam cho thấy, đến hết tháng 7/2022, tổng số hợp đồng khai thác mới của các doanh nghiệp bảo hiểm nhân thọ là 1.799.524 hợp đồng, giảm 13,5% so với cùng kỳ năm ngoái.
Tổng doanh thu phí bảo hiểm toàn thị trường ước đạt là 98.171 tỷ đồng, tăng 15,8% so với cùng kỳ năm trước. Trong đó, sản phẩm bảo hiểm liên kết chung chiếm tỷ trọng 51,3%; sản phẩm bảo hiểm liên kết đơn vị chiếm tỷ trọng 20,3%; sản phẩm bảo hiểm hỗn hợp chiếm tỷ trọng 16,7%; sản phẩm phụ chiếm tỷ trọng 10%. Bên cạnh đó, phí bảo hiểm khai thác mới 7 tháng năm 2022 tăng 0,5% đạt 29.191 tỉ đồng.
Tổng số tiền bảo hiểm các doanh nghiệp đã chi trả 7 tháng năm 2022 cho các sản phẩm bảo hiểm là 29.090 tỷ đồng. Cùng với con số, ghi nhận tố tụng, các vụ việc tranh chấp thuộc lĩnh vực bảo hiểm nhân thọ vẫn khá căng thẳng.
ĐIỀU KHOẢN KHÔNG RÕ RÀNG
Mới đây, TAND huyện Tân Thạnh, tỉnh Long An đã xem xét vụ kiện giữa ông Lê Hoàng V. (SN 1976, ở Long An) và Công ty TNHH bảo hiểm nhân thọ Aviva Việt Nam, nay là Công ty TNHH Bảo hiểm nhân thọ MVI.
Theo hồ sơ, ngày 26/2/2019, ông V. mua sản phẩm bảo hiểm nhân thọ và được hưởng các quyền lợi bảo hiểm theo hợp đồng gồm quyền lợi bảo hiểm Phát Bình An, số tiền bảo hiểm là 2 tỷ đồng.
Ngày 1/6/2019, ông V. bị tai nạn, cụt ngón cái và ngón trỏ của bàn tai trái, phải nhập viện điều trị liên tục 10 ngày. Ông V. gửi hồ sơ yêu cầu bảo hiểm chi trả quyền lợi. Ngày 8/10/2019, công ty gửi thông báo trả lời công ty chi trả quyền lợi trợ cấp và hỗ trợ chi phí nằm viện, không chi trả quyền lợi bảo hiểm thương tật do tai nạn. Lý do vì thương tật “không được định nghĩa về thương tật toàn bộ vĩnh viễn được quy định tại Mục 1.26- điều 1 – điều khoản sản phẩm Phát Bình An”. Không đồng ý, ông V. khởi kiện ra tòa án.
Trong quá trình giải quyết, công ty cho rằng trường hợp ông V. không thuộc quy định tại điều 1.27 và điều 7.1 điều khoản sản phẩm bảo hiểm tai nạn cá nhân mở rộng. Khoản 1, Điều 1.27 điều khoản hợp đồng quy định “thương tật vĩnh viễn là tình trạng người được bảo hiểm bị đứt rời, mất hoặc liệt hoàn toàn và không thể phục hồi được chức năng của bộ phận cơ thể…”.
Biên bản giám định y khoa ngày 24/10/2019 của Hội đồng giám định Y khoa – Sở Y tế Long An kết luận tình trạng thương tật của ông V. là “cụt đốt gần ngón thứ nhất và đốt giữa ngón hai của bàn tay trái” và tỷ lệ tổn thương cơ thể là 20%.
Thông tư liên tịch số 28/2013 Bộ Y tế - Bộ Lao động – Thương binh – Xã hội quy định tỷ lệ tổn thương cơ thể do thương tật, ốm đau, bệnh tật, bệnh nghề nghiệp, bảng 1- Mục 8- ĐIều 45.1.5 nêu rõ “nếu cả ngón tay cái, chân cái bị mất, tỷ lệ tổn thương cơ thể là 21,25%”.
Tòa án nhận định, bản điều khoản kèm hợp đồng bảo hiểm không định nghĩa rõ bị cắt cụt như nào, vì theo đại diện của ông V. trình bày, trong bàn tay, các ngón khác có 3 đốt, riêng ngón cái có 2 đốt là đốt gần và đốt xa.
Mặt khác Phụ lục 1 – Danh sách thương tật và tỷ lệ chi trả ghi “mất ngón cái”, không quy định về tỷ lệ thương tật. Do đó, công ty căn cứ vào Thông tư số 28/2013 để từ chối bồi thường là không có cơ sở.
Tòa án xác định, do điều khoản về mất ngón tay cái trong hợp đồng bảo hiểm và điều khoản kèm theo không rõ ràng. Căn cứ vào Điều 21 Luật Kinh doanh bảo hiểm 2013, điều khoản đó cần được giải thích theo hướng có lợi cho bên mua bảo hiểm. Thực tế, ông V. chỉ còn mỏm cụt ngón cái bàn tay trái nên đã mất hoàn toàn chức năng của ngón tay cái. Song ông V. chỉ bị cụt mất đốt xa, nên căn cứ Điều 17-18 Luật Kinh doanh bảo hiểm, xác định công ty phải bồi thường cho khách hàng 50% tỷ lệ chi trả cho mất ngón tay cái là 250 triệu đồng.
ÁN LỆ GIÚP THỐNG NHẤT GIẢI QUYẾT TRANH CHẤP
Phần lớn các vụ tranh chấp về hợp đồng bảo hiểm nhân thọ có liên quan đến việc công ty bảo hiểm từ chối lý do chi trả quyền lợi bảo hiểm với lập luận khách hàng vi phạm nghĩa vụ cung cấp thông tin khi tham gia bảo hiểm.
Trong vụ việc mới đây giữa bà Vũ Hoàng Thúy L. (SN 1971) và Công ty bảo hiểm Liberty vừa được TAND TP.HCM đưa ra xem xét. Theo đó, bà L. tham gia bảo hiểm với công ty từ ngày 10/6/2019, số tiền 250 triệu đồng.
Theo văn bản ngày 16/12/2019, công ty nhận được hồ sơ yêu cầu bồi thường của bà L. với sô tiền 250 triệu đồng và lãi phát sinh. Công ty không đồng ý vì cho rằng, khách hàng khai báo không trung thực. Tại câu hỏi số 1 đơn yêu cầu bảo hiểm có hỏi “Bạn đã từng mắc phải hoặc được thông báo rằng bạn mắc phải, hoặc đang trong quá trình kiểm tra bệnh viêm gan, ung thư.. không”, bà L. trả lơi “Không”. Tuy nhiên, theo các kết quả siêu âm ngày 23/6/2017 có kết luận bà L. “bị nang u tuyến vú phải”. Do đó, tòa án không chấp nhận yêu cầu khởi kiện của bà L.
Với vụ việc trên, câu hỏi và tình trạng bệnh lý của khách hàng tương đối rõ ràng. Tuy nhiên, có những vụ việc lắt léo dẫn đến nhiều cách hiểu khác nhau.
Đơn cử trong án lệ số 22, công ty không chấp nhận chi trả bảo hiểm vì cho rằng trước khi giao kết hợp đồng, khách hàng đã có tiền sử đau dạ dày và mỡ máu tăng nhưng không khai báo trung thực.
Khi xem xét, tòa án thấy rằng, đơn yêu cầu bảo hiểm có câu hỏi: “Loét đường tiêu hóa, xuất huyết tiêu hóa, viêm tụy, viêm kiết tràng, khó tiêu thường xuyên, khó nuốt, hoặc rối loạn tại dạ dày, ruột gan hoặc túi mật”, khách hàng đánh dấu vào ô “Không". Tại biên bản hội chẩn của bệnh viện, khách hàng khai báo có tiền sử đau dạ dày 2 năm – trước thời điểm ký hợp đồng.
Tòa án xác định, công ty không đưa ra được bất kỳ chứng cứ nào để chứng minh, không đưa ra được một giải thích khoa học nào xác định đau dạ dày chính là rối loạn tại dạ dày. Do đơn yêu cầu bảo hiểm không có câu hỏi về bệnh đau dạ dày nên việc công ty cho rằng khách hàng vi phạm nghĩa vụ cung cấp thông tin là không có căn cứ.
Bên cạnh đó, các tranh chấp bảo hiểm nhân thọ còn liên quan đến phí bảo hiểm, điều khoản loại trừ…
Thực tế cũng cho thấy không phải trường hợp nào khách hàng cũng hoàn toàn đúng, doanh nghiệp là sai nhưng cũng nhiều vụ việc, doanh nghiệp có thể "cài cắm" điều khoản trong hợp đồng khiến khách hàng không đọc kỹ có thể dễ dàng bỏ sót.
Ngoài ra, trong mỗi vụ việc lại có tính chất pháp lý khác nhau dẫn đến có thể có nhiều cách hiểu khác nhau.
Cho đến nay, Hội đồng thẩm phán TAND tối cao đã ban hành 2 án lệ gồm án lệ số 22/20218 về không vi phạm nghĩa vụ cung cấp thông tin tình trạng bệnh lý trong hợp đồng bảo hiểm nhân thọ và án lệ số 23 về hiệu lực của hợp đồng bảo hiểm nhân thọ khi bên mua bảo hiểm không đóng phí bảo hiểm do lỗi của doanh nghiệp bảo hiểm.
Luật sư Vũ Ngọc Chi cho rằng, những tình huống tranh chấp trên không hiếm gặp. Nguyên nhân xuất phát từ cả hai phía, là người mua bảo hiểm và bên bán bảo hiểm. Do đó, các án lệ trên phần nào giúp giải quyết vụ việc tranh chấp tương tự một cách thống nhất.
Đọc bài theo từ khoá


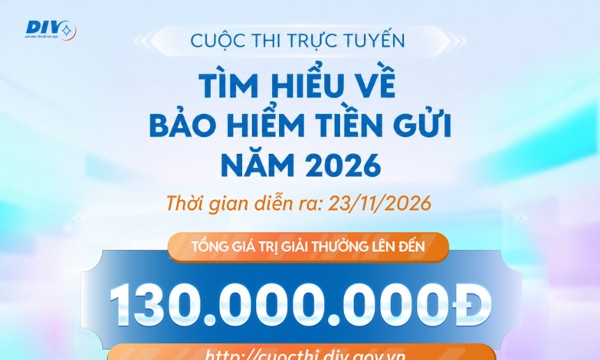
Cuộc thi trực tuyến tìm hiểu Bảo hiểm tiền gửi 2026: Cơ hội nâng cao nhận thức cho người gửi tiền
Bảo hiểm tiền gửi Việt Nam (BHTGVN) vừa công bố tổ chức cuộc thi trực tuyến "Tìm hiểu về Bảo hiểm tiền gửi năm 2026", diễn ra từ ngày 23/11 đến 13/12/2026. Đây là một nỗ lực nhằm phổ biến các quy định của Luật Bảo hiểm tiền gửi năm 2025, đồng thời nâng cao nhận thức của người gửi tiền về quyền lợi và cơ chế bảo vệ tiền gửi.
VRB ưu đãi lớn cho khách hàng doanh nghiệp nhân dịp kỷ niệm 20 năm thành lập
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
VRB: 20 năm kết nối kinh tế Việt Nam - Nga
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Đồng USD vững ở mức cao nhất 19 tháng
Đang có nhiều yếu tố hỗ trợ đồng USD ở thời điểm này, gồm quan điểm cứng rắn của giới chức Fed và các số liệu kinh tế Mỹ mạnh hơn kỳ vọng...
VIB chủ động đón cơ hội tối ưu thanh khoản từ giải pháp hoán đổi ngoại tệ của Ngân hàng Nhà nước
Gần 50.000 tỷ đồng đã được Ngân hàng Nhà nước cung ứng cho hệ thống ngân hàng thông qua nghiệp vụ hoán đổi ngoại tệ (FX Swap) kỳ hạn 182 ngày.



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.






 552.000 vụ tấn công mạng: Bài toán quản trị rủi ro số cho doanh nghiệp vừa và nhỏ
Khoảng 552.000 vụ tấn công mạng; 52,3% doanh nghiệp được khảo sát cho biết đã chịu thiệt hại và khoảng 25,5 triệu tài khoản bị lộ lọt... là những con số xảy ra trong một năm ở Việt Nam. Những rủi ro đến với doanh nghiệp nhỏ và vừa trong bối cảnh số hóa... ngày càng lớn.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

