




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Fitch Ratings nâng xếp hạng tín nhiệm đối với VietinBank


Theo kết quả xếp hạng tín nhiệm thường niên năm 2022 của Fitch Ratings công bố ngày 17/11, bậc tín nhiệm của VietinBank được nâng từ mức “BB-” lên “BB” và giữ triển vọng Tích cực...
Theo đó, việc nâng xếp hạng tín nhiệm của VietinBank được cân nhắc trên tổng thể các yếu tố:
VietinBank là ngân hàng thương mại lớn, có thị phần trọng yếu trong việc cung cấp các dịch vụ tài chính ngân hàng tại Việt Nam. Theo Fitch Ratings, Chính phủ Việt Nam thuộc nhóm tích cực và sẵn sàng hỗ trợ hệ thống ngân hàng, đặc biệt là các Ngân hàng TMCP Nhà nước lớn như VietinBank. Bởi vậy, Fitch đã nâng định hạng hỗ trợ của Chính phủ đối với VietinBank (Government Support Rating - GSR) ngang với định hạng Quốc gia.
Cùng với đó Fitch đã điều chỉnh triển vọng về môi trường hoạt động (Operating environment) của VietinBank từ ổn định thành tích cực.
Triển vọng thu nhập và khả năng sinh lời của VietinBank đều được cải thiện trong thời gian qua, đệm dự phòng rủi ro cao, hiệu quả hoạt động dự kiến sẽ tiếp tục tăng trưởng bền vững. Do đó, Fitch đã điều chỉnh triển vọng về thu nhập và khả năng sinh lời (Earnings & Profitability) của VietinBank từ ổn định lên tích cực.
Nguồn vốn và thanh khoản của Ngân hàng ổn định. VietinBank đã linh hoạt sử dụng cả nguồn tiền gửi từ tổ chức kinh tế, dân cư và tiền gửi trên thị trường liên ngân hàng, đảm bảo an toàn thanh khoản.
Có thể thấy, việc Fitch Ratings nâng xếp hạng tín nhiệm đối với VietinBank góp phần khẳng định hoạt động hiệu quả, bền vững cũng như uy tín, vị thế của VietinBank trên thị trường tài chính - ngân hàng Việt Nam.

Thời gian qua, VietinBank đã tích cực triển khai đồng bộ các giải pháp kinh doanh, chủ động tối ưu hiệu quả sử dụng chi phí, quản lý tốt chất lượng tài sản và cải thiện mạnh mẽ các sản phẩm, dịch vụ có hàm lượng công nghệ cao. Theo đó, kết quả kinh doanh 9 tháng đầu năm 2022 (9T2022) của VietinBank đạt những kết quả tích cực về cả quy mô và hiệu quả.
Tổng tài sản đạt 1.751 nghìn tỷ đồng, tăng 14,3% so với cuối năm 2021. Tiền gửi của khách hàng tăng 2,4% so với cuối năm 2021. Cho vay khách hàng tăng 10,1% so với cuối năm 2021, đáp ứng nhu cầu sản xuất kinh doanh hồi phục sau dịch, phù hợp với diễn biến chung toàn Ngành và tối ưu hạn mức tín dụng được NHNN phê duyệt.
Chi phí dự phòng 9 tháng 2022 tăng 33% so với cùng kỳ năm 2021; tỷ lệ bao phủ nợ xấu là 222,4%, tăng 42% so với cuối năm 2021. Theo đó, lợi nhuận trước thuế 9 tháng đạt 15,8 nghìn tỷ đồng, tăng 13,3% so với cùng kỳ năm 2021.

Lãi suất vẫn chịu áp lực tăng nhưng tốc độ đã chậm lại
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết lãi suất chịu áp lực tăng trong thời gian qua nhưng tốc độ tăng đang chậm lại và về cơ bản đã xoay quanh mặt bằng mới. Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025...
Giữ giá điện, hạn chế tăng giá dịch vụ để hãm đà tăng chỉ số giá tiêu dùng
Tính chung 9 tháng năm 2026, CPI tăng 4,52%, cao hơn mức tăng 3,27% của cùng kỳ năm 2025 và vượt mục tiêu 4,5% đề ra cho cả năm. Bộ Tài chính dự kiến hạn chế tăng giá một số dịch vụ, giữ giá điện và sử dụng chính sách thuế để giảm áp lực lên mặt bằng giá từ nay đến cuối năm...
HDBank: Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết lớn nhất Đông Nam Á
HDBank ghi dấu ấn trên bản đồ tài chính khu vực khi đứng thứ 2 về hiệu quả hoạt động trong bảng xếp hạng năm 2025 của S&P Global Market Intelligence dành cho 50 ngân hàng niêm yết lớn nhất Đông Nam Á, đồng thời giữ vị trí cao nhất trong nhóm ngân hàng Việt Nam được đánh giá.

Giá vàng nhẫn “4 số 9” diễn biến trái chiều, có nơi tăng 500 nghìn đồng/lượng
Trong phiên sáng 7/10, SJC, PNJ, Phú Quý và Ngọc Thẩm giữ nguyên giá mua, bán vàng nhẫn so với chốt phiên 6/10, tuy nhiên có 3 đơn vị vẫn tăng giá giao dịch vàng nhẫn lên tới 500 nghìn đồng/lượng…
Hộ kinh doanh muốn được khấu trừ thuế phải chuyển đổi thành doanh nghiệp
Trả lời câu hỏi của phóng viên VnEconomy tại buổi họp báo thường kỳ (6/10), đại diện Bộ Tài chính cho rằng: Hộ kinh doanh có doanh thu tỷ đồng, muốn hưởng cơ chế khấu trừ thuế và hỗ trợ khác như doanh nghiệp thì phải chuyển đổi sang doanh nghiệp...






Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






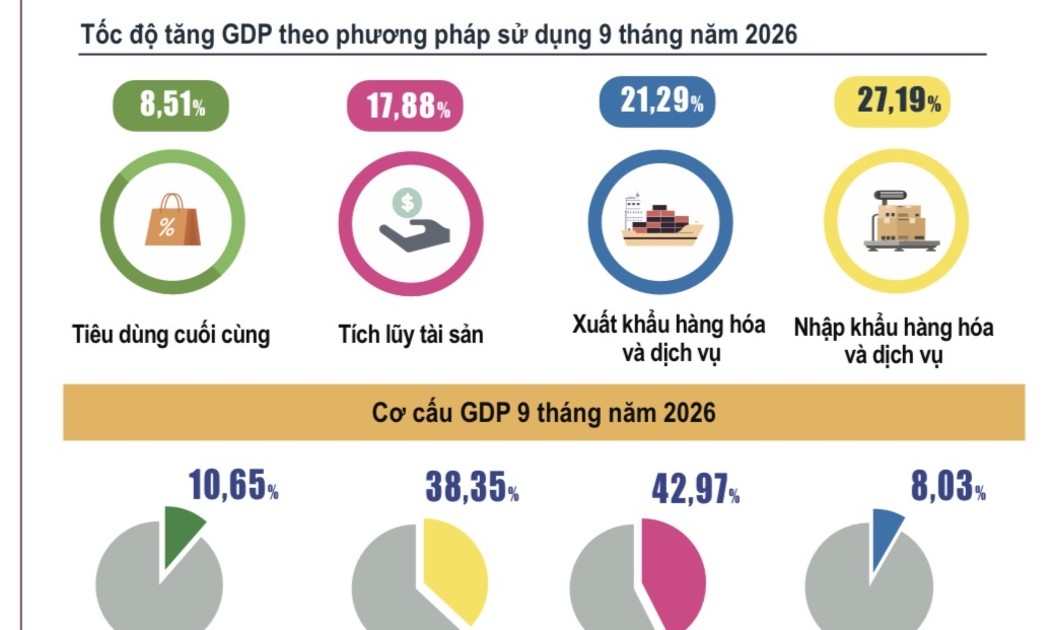
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...