




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giả mạo, khai man báo cáo tài chính sẽ bị phạt nặng


Phạt tiền từ 40 - 50 triệu đồng đối với một trong các hành vi sau: Giả mạo báo cáo tài chính, khai man số liệu trên báo cáo tài chính nhưng chưa đến mức truy cứu trách nhiệm hình sự
Theo Nghị định 41/2018/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực kế toán, kiểm toán độc lập, mức phạt tiền tối đa đối với một hành vi vi phạm hành chính trong lĩnh vực kế toán, kiểm toán độc lập là 50 triệu đồng đối với cá nhân và 100 triệu đồng đối với tổ chức.
Giả mạo báo cáo tài chính phạt đến 50 triệu đồng
Nghị định 41/2018 có hiệu lực từ 1/5 tới quy định cụ thể mức phạt hành vi vi phạm quy định về lập và trình bày báo cáo tài chính.
Cụ thể, phạt tiền từ 5 - 10 triệu đồng đối với một trong các hành vi: Lập báo cáo tài chính không đầy đủ nội dung hoặc không đúng biểu mẫu theo quy định; báo cáo tài chính không có chữ ký của người lập, kế toán trưởng, phụ trách kế toán hoặc người đại diện theo pháp luật của đơn vị kế toán.
Đối với một trong các hành vi: Lập không đầy đủ các báo cáo tài chính theo quy định; áp dụng mẫu báo cáo tài chính khác với quy định của chuẩn mực và chế độ kế toán trừ trường hợp đã được Bộ Tài chính chấp thuận thì sẽ bị phạt tiền từ 10-20 triệu đồng.
Phạt tiền từ 20 - 30 triệu đồng đối với một trong các hành vi sau: Không lập báo cáo tài chính theo quy định; lập báo cáo tài chính không đúng với số liệu trên sổ kế toán và chứng từ kế toán; lập và trình bày báo cáo tài chính không tuân thủ đúng chế độ kế toán và chuẩn mực kế toán.
Phạt tiền từ 40 - 50 triệu đồng đối với một trong các hành vi sau: Giả mạo báo cáo tài chính, khai man số liệu trên báo cáo tài chính nhưng chưa đến mức truy cứu trách nhiệm hình sự; thỏa thuận hoặc ép buộc người khác giả mạo báo cáo tài chính, khai man số liệu trên báo cáo tài chính nhưng chưa đến mức truy cứu trách nhiệm hình sự; cố ý, thỏa thuận hoặc ép buộc người khác cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật nhưng chưa đến mức truy cứu trách nhiệm hình sự.
Trong đó, với lĩnh vực kế toán, về xử phạt hành vi vi phạm quy định chung về pháp luật kế toán, phạt tiền từ 10 - 20 triệu đồng đối với một trong các hành vi: Áp dụng sai quy định về chữ viết; chữ số trong kế toán; áp dụng sai quy định về đơn vị tiền tệ trong kế toán; áp dụng sai quy định về kỳ kế toán; áp dụng sai chế độ kế toán mà đơn vị thuộc đối tượng áp dụng.
Phạt tiền từ 20 - 30 triệu đồng đối với tổ chức thực hiện hành vi ban hành, công bố chuẩn mực kế toán, chuẩn mực kiểm toán, chế độ kế toán không đúng thẩm quyền.
Quản chặt các vi phạm về kế toán
Về xử phạt hành vi vi phạm quy định về chứng từ kế toán, phạt tiền từ 3 - 5 triệu đồng đối với một trong các hành vi: Mẫu chứng từ kế toán không có đầy đủ các nội dung chủ yếu theo quy định; tẩy xóa, sửa chữa chứng từ kế toán; ký chứng từ kế toán bằng mực màu đỏ, mực phai màu; ký chứng từ kế toán bằng đóng dấu chữ ký khắc sẵn; chứng từ chi tiền không ký theo từng liên.
Phạt tiền từ 5-10 triệu đồng đối với một trong các hành vi sau: Lập chứng từ kế toán không đủ số liên theo quy định của mỗi loại chứng từ kế toán; ký chứng từ kế toán khi chưa ghi đủ nội dung chứng từ thuộc trách nhiệm của người ký; ký chứng từ kế toán mà không đúng thẩm quyền; chữ ký của một người không thống nhất hoặc không đúng với sổ đăng ký mẫu chữ ký.
Chứng từ kế toán không có đủ chữ ký theo chức danh quy định trên chứng từ; không dịch chứng từ kế toán bằng tiếng nước ngoài ra tiếng Việt theo quy định; để hư hỏng, mất mát tài liệu, chứng từ kế toán đang trong quá trình sử dụng.
Phạt tiền từ 20 - 30 triệu đồng đối với một trong các hành vi: Giả mạo, khai man chứng từ kế toán nhưng chưa đến mức truy cứu trách nhiệm hình sự; thỏa thuận hoặc ép buộc người khác giả mạo, khai man chứng từ kế toán nhưng chưa đến mức truy cứu trách nhiệm hình sự; lập chứng từ kế toán có nội dung các liên không giống nhau trong trường hợp phải lập chứng từ kế toán có nhiều liên cho một nghiệp vụ kinh tế, tài chính phát sinh.
Không lập chứng từ kế toán khi nghiệp vụ kinh tế, tài chính phát sinh; lập nhiều lần chứng từ kế toán cho một nghiệp vụ kinh tế, tài chính phát sinh; thực hiện chi tiền khi chứng từ chi tiền chưa có đầy đủ chữ ký của người có thẩm quyền theo quy định của pháp luật về kế toán.

Việt Nam và EFTA chính thức ký kết Hiệp định VEFTA
Hiệp định Thương mại tự do giữa Việt Nam và Hiệp hội Mậu dịch tự do châu Âu (EFTA) được kỳ vọng sẽ mở ra cơ hội mới cho Việt Nam trong việc đa dạng hóa thị trường xuất khẩu, nhập khẩu, nâng cao năng lực cạnh tranh của doanh nghiệp, tham gia sâu hơn vào chuỗi giá trị toàn cầu...
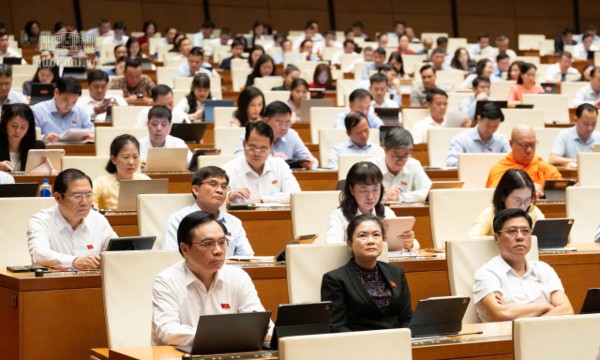
Đề xuất cân nhắc phạm vi thí điểm thu hồi tài sản không qua kết tội
Ủy ban Pháp luật và Tư pháp cơ bản nhất trí với sự cần thiết ban hành Nghị quyết, phạm vi điều chỉnh, đối tượng áp dụng, các trường hợp áp dụng cơ chế thí điểm... song đề nghị cân nhắc phạm vi thí điểm.
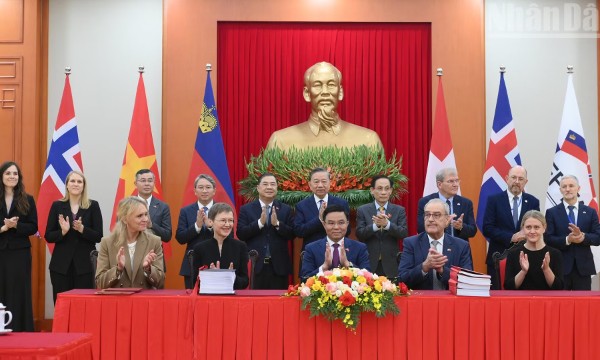
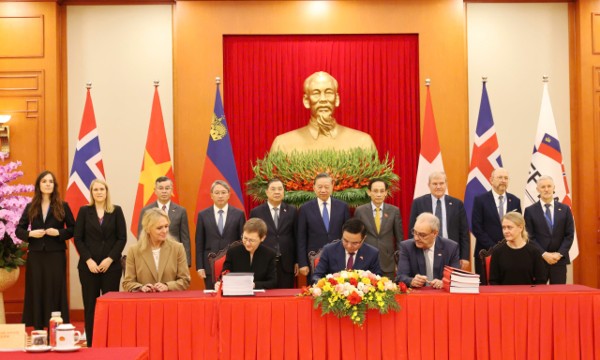
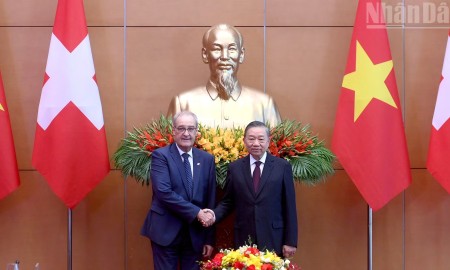
Tổng Bí thư, Chủ tịch nước Tô Lâm chứng kiến Lễ ký Hiệp định thương mại tự do giữa Việt Nam và các nước thành viên Hiệp hội Mậu dịch tự do châu Âu
Sáng 18/10, tại Hà Nội, dưới sự chứng kiến của Tổng Bí thư, Chủ tịch nước Tô Lâm, Việt Nam và các nước thành viên Hiệp hội Mậu dịch tự do châu Âu (EFTA) đã ký Hiệp định thương mại tự do (VEFTA), mở ra cơ hội mở rộng thị trường xuất khẩu, thu hút đầu tư chất lượng cao và tăng cường kết nối chuỗi giá trị toàn cầu.
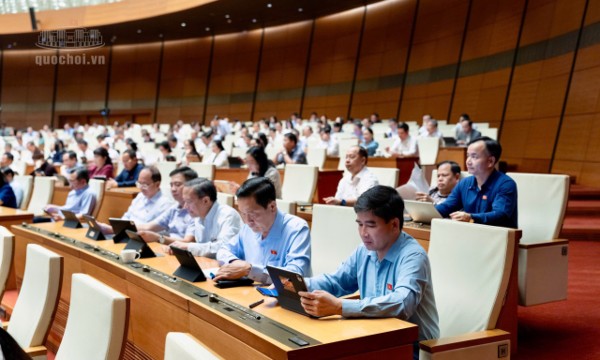
Hoàn thiện quy định về ký kết và thực hiện thỏa thuận quốc tế
Sáng 18/10, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn và sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Khắc Định, Quốc hội họp phiên toàn thể tại hội trường nghe tờ trình và báo cáo thẩm tra về dự án Luật Thỏa thuận quốc tế (sửa đổi).
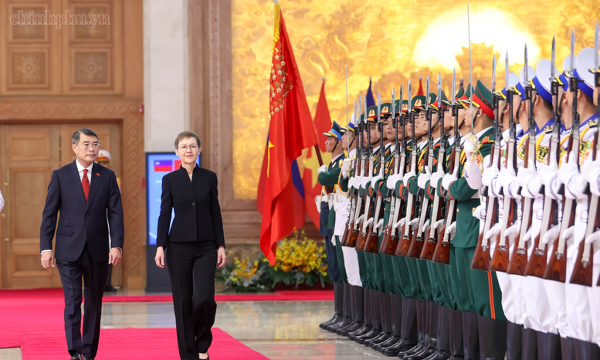
Thủ tướng Lê Minh Hưng chủ trì lễ đón chính thức Thủ tướng Liechtenstein
Thủ tướng Lê Minh Hưng chủ trì Lễ đón chính thức Thủ tướng Công quốc Liechtenstein Brigitte Haas thăm Việt Nam. Đây là chuyến thăm đầu tiên của lãnh đạo cấp cao Liechtenstein kể từ khi hai nước thiết lập quan hệ ngoại giao năm 2008, mở ra cơ hội thúc đẩy hợp tác song phương trên nhiều lĩnh vực.



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







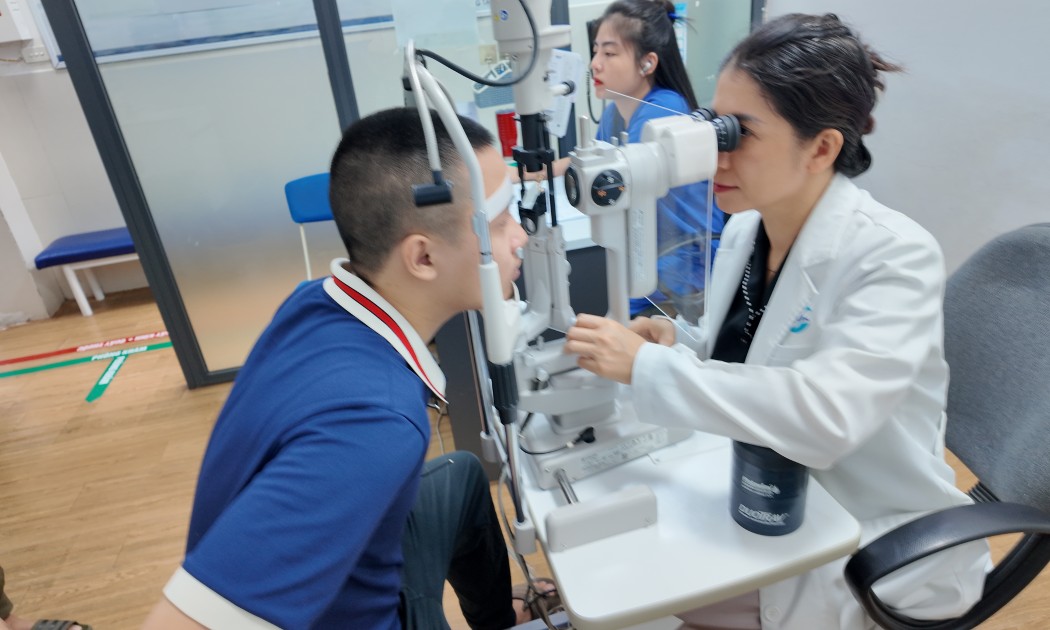
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

