


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giảm nước ngọt liệu có giảm béo phì?


Rất nhiều nguyên nhân khiến cho tỷ lệ béo phì cao chứ không phải do thói quen sử dụng nước ngọt có đường.
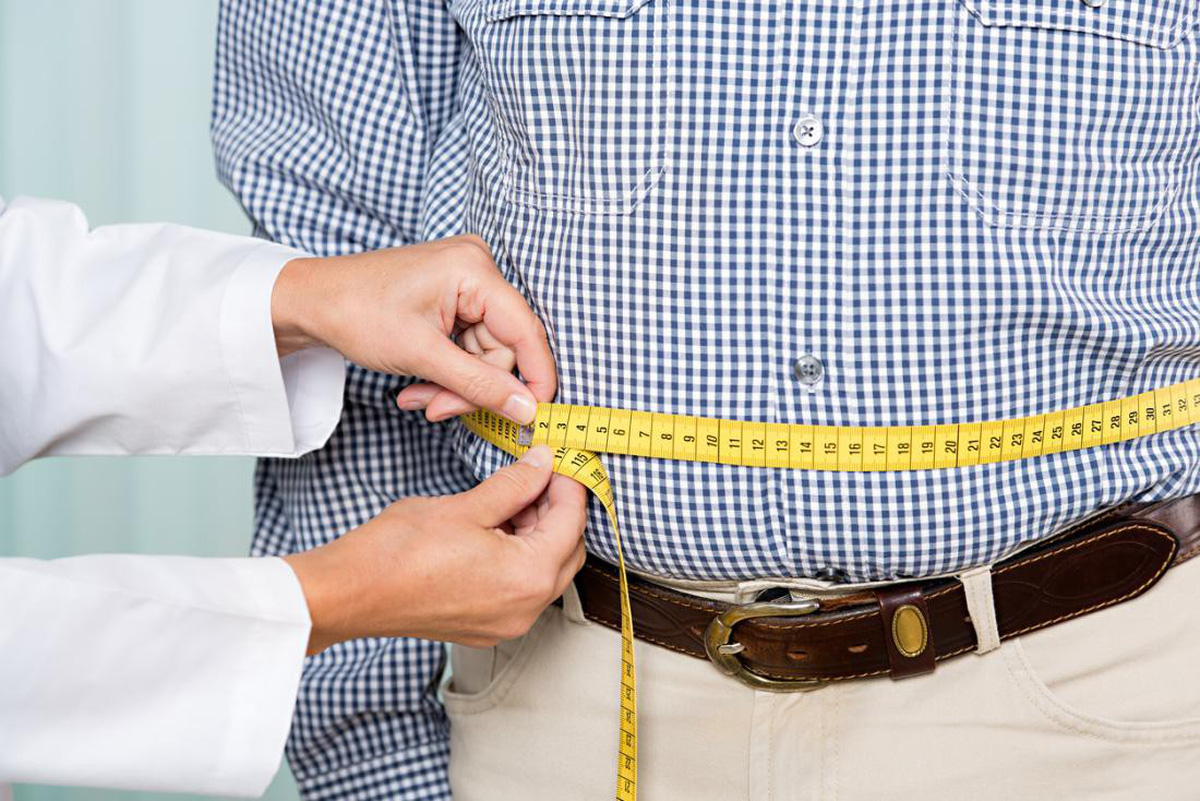
Điều này đã được chỉ ra trong các nghiên cứu của WHO cũng như từ các nước khác. Vì thế lý do đánh thuế tiêu thụ đặc biệt lên nước ngọt là hoàn toàn không thuyết phục. Do đó, việc đề xuất áp thuế tiêu thụ đặc biệt (TTĐB) vào nước ngọt có đường để định hướng điều tiết, tiêu dùng phù hợp lại đang gặp nhiều phản hồi từ dư luận xã hội.
"Áp rồi bỏ" vì thuế TTĐB làm phát sinh tác động tiêu cực
Từ trước tới nay, bia, rượu... là những đồ uống truyền thống phải chịu thuế TTĐB được cho là hợp lý. Nhưng việc đề xuất đánh thuế TTĐB lên nước ngọt có ga không cồn với lý do loại đồ uống này gây tác hại đến sức khỏe người dùng như bệnh béo phì, tiểu đường, bệnh về tim mạch... lại không có tính thuyết phục. Thực tế, cho đến nay chưa có một nghiên cứu khoa học hay thực tiễn nào chứng minh được rằng áp thuế đối với nước ngọt sẽ giúp giảm tỷ lệ các bệnh không lây nhiễm như thừa cân, béo phì hay tiểu đường. Ngay Tổ chức Y tế thế giới (WHO) khi đưa ra các khuyến cáo cho các nước áp dụng ngăn các căn bệnh trên cũng không nói đến nước ngọt mà chỉ nhấn mạnh đến các biện pháp giảm lượng muối trong khẩu phần ăn hàng ngày của người dân. Đồng thời với giảm thói quen sống thiếu vận động...Còn việc áp thuế TTĐB lên nước ngọt hiện có khá nhiều quốc gia đã thực hiện với mục tiêu giảm và ngăn ngừa các bệnh tiểu đường và béo phì. Tuy nhiên, chính sách thuế này qua nghiên cứu cũng chưa được chứng minh tính hiệu quả ở bất kỳ quốc gia nào, thậm chí các nước phát triển như Đan Mạch và một số nước thuộc Liên minh châu Âu đã gặp thất bại nhãn tiền khi áp dụng loại thuế này.

Lối sống thiếu vận động là một trrong những nguyên nhân dẫn đến béo phì
Đơn cử, tại Đan Mạch, quốc gia này đã bãi bỏ TTĐB với nước ngọt vào năm 2012 vì chính sách này gây ra tình trạng thất nghiệp, tăng lạm phát, tăng chi phí hành chính cho doanh nghiệp; đặc biệt có tác động không đáng kể đối với việc tiêu dùng thực phẩm và đồ uống.Với các nước thuộc Liên minh châu Âu áp TTĐB cho nước ngọt như Pháp, Phần Lan, Hungary và Hà Lan, thì một nghiên cứu vào năm 2014 đã chỉ ra chính sách thuế TTĐB là thủ phạm làm tăng chi phí hành chính, dẫn đến tình trạng thất nghiệp, tăng giá thực phẩm, và kết quả hoàn toàn không cải thiện rõ rệt tình hình sức khoẻ cộng đồng.Một nghiên cứu gần đây của Viện nghiên cứu kinh tế New Zealand cũng khẳng định không thể xác định được mối quan hệ nhân quả giữa thuế và thói quen tiêu dùng; không thể khẳng định mối tương quan giữa thuế và hiệu quả sức khỏe; và không có chính sách thuế nào là tối ưu. Các nghiên cứu từ Trung tâm tư vấn chính sách thuế và đầu tư (ITIC) cũng có những kết luận tương tự về tác động của chính sách thuế đối với đồ uống không cồn. Ông Wayne Barford, Cố vấn cao cấp của Trung tâm Thuế và Đầu tư quốc tế nhấn mạnh không có thực tiễn hay thông lệ áp thuế quốc tế nào là mô hình kiểu mẫu tốt nhất để Việt Nam tham khảo mà cần phải cân bằng với tình hình thực tế về kinh tế xã hội ở Việt Nam.
Cân nhắc kỹ khi đưa chính sách vào thực tế
Sử dụng công cụ chính sách về thuế để điều tiết nền kinh tế hướng tới sự phát triển bền vững là hoàn toàn đúng. Tuy nhiên nếu không phù hợp thuế cũng sẽ làm giảm sức tăng trưởng của nền kinh tế, gia tăng các thủ tục quản lý, tiền đề tạo ra thất nghiệp.
Theo một nghiên cứu năm 2018 của Viện Quản lý Kinh tế TW về tác động kinh tế và xã hội của chính sách thuế TTĐB đối với nước ngọt, nếu áp dụng mức thuế TTĐB ở mức 10% đối với nước ngọt thì sẽ có thể mang lại cho ngân sách 1,976 tỷ đồng. Tuy nhiên doanh thu của ngành công nghiệp này và ngành mía đường sẽ giảm khoảng 3,928 tỷ đồng, dẫn tới thu nhập từ hoạt động sản xuất của toàn ngành kinh tế giảm khoảng 0.16% và GDP giảm khoảng 0.12%. Theo tính toán của các chuyên gia kinh tế thì mức tăng trưởng hàng năm của ngàng đồ uống Việt Nam là 13,5% trong khi đó mức doanh thu ước tính cho cả năm 20172,97 tỷ USD. Bên cạnh đó, việc đánh thuế nước giải khát có đường sẽ ảnh hưởng tiêu cực tới ngành mía đường của Việt Nam do đường sản xuất bởi các nhà máy địa phương là nguyên liệu đầu vào cho ngành thực phẩm và giải khát trong nước. Dự kiến, việc đánh thuế sẽ tác động tiêu cực tới sinh kế của 337.000 hộ gia đình trồng mía. Ngành mía đường vốn cũng đang phải đối mặt với đường nhập lậu, mức độ cơ giới hoá thấp và ảnh hưởng của biến đổi khí hậu. Như vậy, có thể thấy tác động lan tỏa đối với nền kinh tế của chính sách thuế mới nếu được áp dụng dự kiến là rất lớn.

WHO khuyến cáo: muốn giảm béo phì hãy cắt giảm lượng muối trong khẩu phần ăn hàng ngày
Hiện nay các doanh nghiệp sản xuất nước giải khát có đường ở Việt Nam đều có cơ sở sản xuất ở nhiều tỉnh, thành với quy mô tổng số lao động lên tới gần 3.000 – 4.000 người. Mỗi doanh nghiệp lớn thông thường kéo theo chuỗi giá trị với quy mô gấp 6 - 9 lần, bao gồm nhà cung ứng và phân phối, thường là các doanh nghiệp nhỏ hơn trong đó có nhiều doanh nghiệp tư nhân trong nước. Đặc biệt số hộ kinh doanh có sản phẩm của các doanh nghiệp này lên tới 1 triệu hộ.Mặt khác, theo Quy hoạch phát triển ngành đồ uống được Chính phủ phê duyệt, Việt Nam dự kiến sẽ tăng tỷ trọng của nước giải khát không cồn. Tuy nhiên, việc áp thuế TTĐB lên nước giải khát có đường sẽ làm nản lòng các nhà sản xuất đồ uống không cồn và buộc họ phải cân nhắc lại kế hoạch đầu tư, kinh doanh của mình tại Việt Nam.Rõ ràng việc áp thuế TTĐB lên nước ngọt sẽ có ảnh hưởng rất lớn đến cả nền kính tế chứ không hẳn giải quyết được vấn đề béo phì, tiểu đường như mục tiêu đề ra. Vì thế cần cón sự cân nhắc kỹ lưỡng khi đưa chính sách này vào thực tế.

Thuốc giảm cân đang gây ra “cơn đau đầu” cho các nhà bán lẻ
Việc người tiêu dùng chuộng sản phẩm giảm cân đang có tác động đến cả ngành công nghiệp thời trang lẫn lĩnh vực bán lẻ. Người dùng sau khi giảm cân sẽ mua quần áo mới với kích cỡ nhỏ hơn, nhưng các nhà bán lẻ lại không được bỏ qua những khách hàng mặc đồ kích cỡ lớn...
“Nhãn sạch” là yếu tố ảnh hưởng hàng đầu đến ngành thực phẩm
Theo hội thảo trực tuyến "Xu hướng và Đổi mới năm 2026: Tình hình đổi mới sản phẩm" của Food Business News, nhãn sạch, giảm chi phí và nhu cầu thuốc giảm cân GLP-1 là những xu hướng hàng đầu sẽ tác động đến ngành thực phẩm trong 12 đến 18 tháng tới...
Thịt bò ăn cỏ Ai-len chính thức có mặt tại thị trường TP. Hồ Chí Minh
Sự xuất hiện của thịt bò Ai-len bổ sung nguồn cung thịt bò nhập khẩu từ châu Âu cho thị trường Việt Nam, với lợi thế thuế quan 0% theo Hiệp định EVFTA...
Gia tăng ưu đãi, thị trường bán lẻ bắt đầu tăng nhiệt
Còn hơn 2 tháng nữa mới tới cao điểm của mùa khuyến mãi tập trung quốc gia, nhưng thị trường bán lẻ đã bắt đầu tăng nhiệt. Sau 9 tháng năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt gần 5.926 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ năm trước...
Đầu tư tiếng Anh cho trẻ: Không chỉ là câu chuyện học sớm
Việc cho trẻ học tiếng Anh từ sớm không đồng nghĩa với hiệu quả cao nếu chương trình không phù hợp với từng giai đoạn phát triển.





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





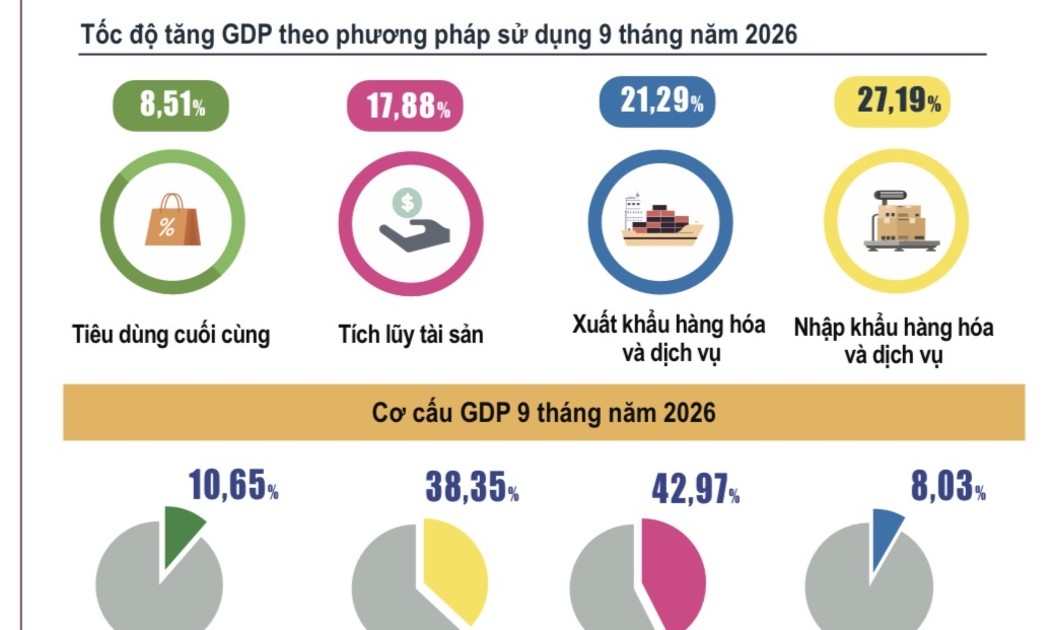
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...