




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giảm thuế VAT xuống 8% từ ngày 1/2


Chính phủ vừa ban hành Nghị định số 15/2022/NĐ-CP ngày 28/1/2022 quy định chính sách miễn, giảm thuế theo Nghị quyết số 43/2022/QH15 của Quốc hội về chính sách tài khóa, tiền tệ hỗ trợ Chương trình phục hồi và phát triển kinh tế - xã hội...
Theo Nghị định này, một số nhóm hàng hóa, dịch vụ sẽ được giảm thuế giá trị gia tăng từ 10% xuống 8% từ ngày 1/2/2022 đến hết ngày 31/12/2022.
Nhóm thứ nhất gồm viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hoá chất.
Nhóm thứ hai gồm sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt. Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
Nhóm thứ ba, công nghệ thông tin theo pháp luật về công nghệ thông tin.
Nghị định nêu rõ, việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định trên được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Đối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng. Mặt hàng than tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.
Trường hợp hàng hóa, dịch vụ nêu trên thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
Nghị định quy định rõ mức giảm thuế giá trị gia tăng như sau. Cụ thể, cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định ở trên.
Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định trên.
Nghị định cũng nêu rõ cơ sở kinh doanh phải lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế giá trị gia tăng. Trường hợp cơ sở kinh doanh không lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế giá trị gia tăng thì không được giảm thuế giá trị gia tăng.
Cũng theo Nghị định này, doanh nghiệp, tổ chức là người nộp thuế thu nhập doanh nghiệp theo quy định của Luật Thuế thu nhập doanh nghiệp, được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp của kỳ tính thuế thu nhập doanh nghiệp năm 2022 đối với khoản chi ủng hộ, tài trợ bằng tiền, hiện vật cho các hoạt động phòng, chống dịch Covid-19 tại Việt Nam thông qua các đơn vị nhận ủng hộ, tài trợ.
Trường hợp công ty mẹ nhận khoản ủng hộ, tài trợ của các đơn vị thành viên để tập trung đầu mối thực hiện hoạt động ủng hộ, tài trợ thì công ty mẹ và các đơn vị thành viên được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp tương ứng với khoản ủng hộ, tài trợ của công ty mẹ và từng đơn vị thành viên. Công ty mẹ phải có biên bản hoặc văn bản, tài liệu xác nhận khoản chi ủng hộ, tài trợ. Đơn vị thành viên phải có hóa đơn, chứng từ hợp pháp theo quy định của pháp luật và có văn bản xác nhận của công ty mẹ về khoản ủng hộ, tài trợ của từng đơn vị thành viên.
Đơn vị nhận ủng hộ, tài trợ bao gồm: Ủy ban Mặt trận Tổ quốc Việt Nam các cấp; cơ sở y tế; đơn vị lực lượng vũ trang; đơn vị, tổ chức được cơ quan nhà nước có thẩm quyền giao nhiệm vụ làm cơ sở cách ly tập trung; cơ sở giáo dục; cơ quan báo chí; các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ; tổ chức đảng, đoàn thanh niên, công đoàn, hội liên hiệp phụ nữ Việt Namcác cấp ở trung ương và địa phương; cơ quan, đơn vị chính quyền địa phương các cấp có chức năng huy động tài trợ; Quỹ phòng, chống dịch COVID-19 các cấp; Quỹ vaccine phòng Covid-19; Cổng thông tin điện tử nhân đạo quốc gia; quỹ từ thiện, nhân đạo và tổ chức có chức năng huy động tài trợ được thành lập, hoạt động theo quy định của pháp luật.
Các đơn vị nhận ủng hộ, tài trợ có trách nhiệm sử dụng, phân phối đúng mục đích của khoản ủng hộ, tài trợ cho các hoạt động phòng, chống dịch Covid-19 đã tiếp nhận. Trường hợp đơn vị nhận ủng hộ, tài trợ sử dụng sai mục đích của khoản ủng hộ, tài trợ sẽ bị xử lý theo quy định của pháp luật.
Nghị định yêu cầu Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương chỉ đạo các cơ quan liên quan tại địa phương tăng cường phối hợp, trao đổi, cung cấp thông tin cho cơ quan thuế, cơ quan hải quan để quản lý chặt chẽ, xử lý nghiêm hành vi nâng giá trị, khai giá trị bất hợp lý trong hoạt động ủng hộ, tài trợ; phối hợp quản lý chặt chẽ giá mua bán hàng hóa, dịch vụ, hóa đơn cung cấp hàng hóa, dịch vụ và xử lý các trường hợp giá mua bán trên hợp đồng, giá trên hóa đơn cung cấp hàng hóa, dịch vụ không đúng với thực tế theo quy định của pháp luật.
Các quy định về chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp được áp dụng cho kỳ tính thuế thu nhập doanh nghiệp năm 2022.
Đọc bài theo từ khoá

Giá vàng nhẫn “9999” sụt 2 triệu đồng mỗi lượng so với hôm qua
Trong phiên 11/11, giá vàng miếng SJC giảm phổ biến 1,4 triệu đồng/lượng thì giá vàng nhẫn “4 số 9” giảm mạnh hơn, dao động từ 900 nghìn – 2 triệu đồng/lượng mỗi chiều so với hôm qua...
Phản ứng của thị trường sau khi hoán đổi và mở kênh mua ngoại tệ
Ngân hàng Nhà nước đang triển khai đồng thời hoán đổi ngoại tệ kỳ hạn 6 tháng, đáo hạn vào tháng 5/2027 và mở thêm kênh mua USD giao ngay. Hai biện pháp này được kỳ vọng giảm áp lực thanh khoản mùa quyết toán cuối năm và Tết Nguyên đán, từ đó giảm nguy cơ lãi suất liên ngân hàng tăng đột biến như cuối 2025, đầu 2026...
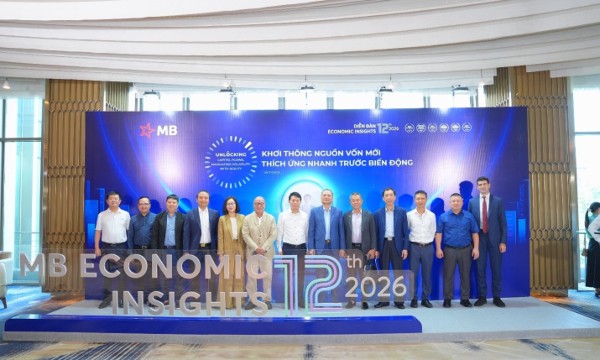
Diễn đàn MB Economic Insights 12th 2026: Khơi thông nguồn vốn, thích ứng nhanh trước biến động
Ngân hàng TMCP Quân đội (MB) vừa tổ chức thành công Diễn đàn Kinh tế thường niên lần thứ 12 – MB Economic Insights 2026 với chủ đề "Khơi thông nguồn vốn, thích ứng nhanh trước biến động" tại Khách sạn JW Marriott Hotel & Suites Saigon.
Lạm phát Mỹ nóng hơn dự báo, thách thức đối với Fed gia tăng
Giá hàng hóa và dịch vụ ở Mỹ trong tháng 10 tăng mạnh hơn dự báo, cho thấy thách thức gia tăng đối với Cục Dự trữ Liên bang Mỹ (Fed) trong cuộc chiến chống lạm phát...
Giá vàng giảm chóng mặt, USD tăng mạnh sau báo cáo CPI Mỹ
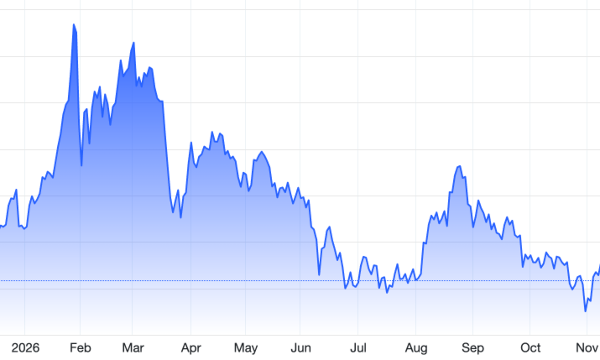
Giá vàng thế giới giảm hơn 100 USD/oz trong phiên giao dịch ngày thứ Ba (10/11), khi số liệu lạm phát nóng hơn dự báo của Mỹ khiến nhà đầu tư nghĩ đến khả năng Cục Dự trữ Liên bang Mỹ (Fed) có một động thái tăng lãi suất mạnh tay hơn vào tháng 12...






Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





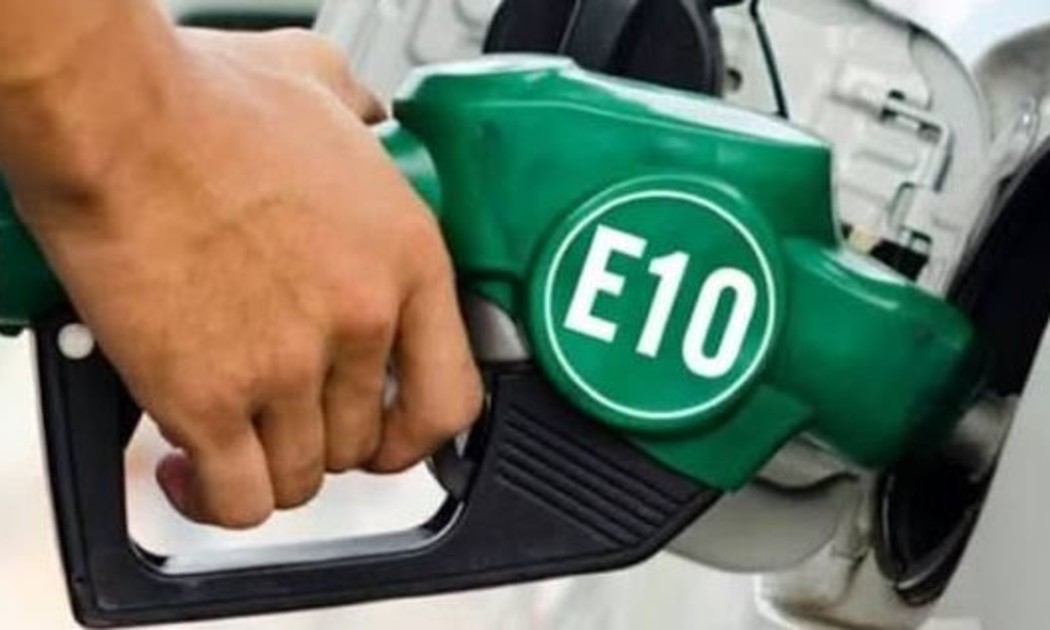
 Sẵn sàng dư địa khoảng 30%, phòng khi xảy ra sự cố về xăng dầu
Theo Bộ Công thương, hiện có 11 doanh nghiệp được cấp phép pha chế và phối trộn xăng sinh học với tổng năng lực đạt 1,410 triệu m3/tháng, cơ bản đáp ứng nhu cầu tiêu thụ khoảng 1triệu m3/tháng.

Kỳ họp thứ 2, Quốc hội khoá XVI
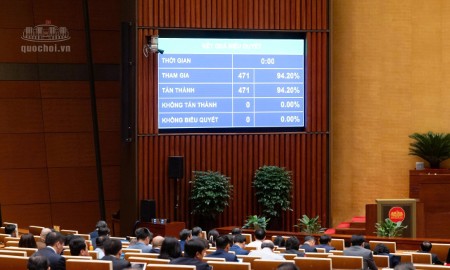
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...