




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


GPBank hiện đại hóa trải nghiệm khách hàng tại quầy giao dịch


Cuộc đua chuyển đổi số ngành ngân hàng đang dịch chuyển từ phát triển các kênh giao dịch trực tuyến sang khai thác dữ liệu và ứng dụng trí tuệ nhân tạo để nâng cao trải nghiệm khách hàng.
Trong xu hướng đó, hiện đại hóa chi nhánh truyền thống không còn là câu chuyện thay đổi diện mạo hay trang bị thêm công nghệ, mà là tái thiết kế toàn bộ quy trình phục vụ. Việc GPBank đưa hệ thống BSP vào vận hành trên diện rộng cho thấy một hướng tiếp cận đáng chú ý trong hành trình chuyển đổi này.
KHI CHI NHÁNH TRUYỀN THỐNG TRỞ THÀNH MỘT PHẦN CỦA HỆ SINH THÁI DỮ LIỆU
Sự phát triển của ngân hàng số từng khiến nhiều người đặt câu hỏi về tương lai của các chi nhánh vật lý. Tuy nhiên, thay vì biến mất, các điểm giao dịch truyền thống đang được tái định nghĩa về chức năng và cách thức phục vụ. Đây được coi là điểm khẳng định tầm vóc thương hiệu cũng như chất lượng dịch vụ của ngân hàng.
Đối với nhiều khách hàng, đặc biệt là doanh nghiệp hoặc những người có nhu cầu tài chính phức tạp, chi nhánh, phòng giao dịch vẫn đóng vai trò quan trọng trong xác minh hồ sơ, xử lý nghiệp vụ và tư vấn chuyên sâu nhưng cần giảm thiểu những quy trình mất thời gian, điền biểu mẫu giấy hoặc cung cấp lại thông tin đã có trong hệ thống.
Vì vậy, hiện đại hóa chi nhánh không chỉ là trang bị máy tính bảng, thiết bị nhận diện khuôn mặt hay những quầy giao dịch hiện đại. Giá trị thực sự nằm ở việc kết nối các công nghệ này thành một quy trình thống nhất, giúp thông tin được tiếp nhận, xử lý và lưu trữ xuyên suốt.
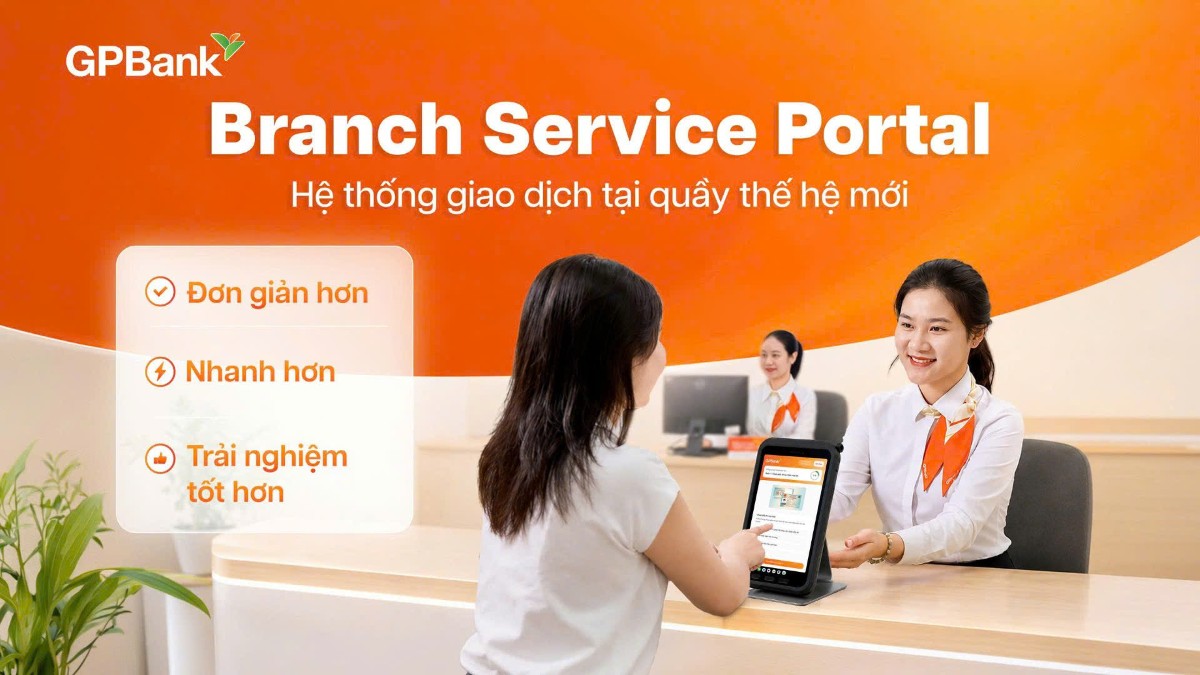
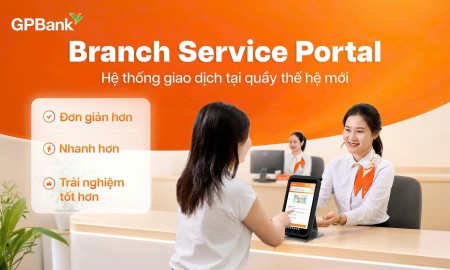
Đây cũng là hướng đi GPBank lựa chọn khi triển khai Hệ thống Quản lý Giao dịch và Nghiệp vụ tại Quầy (Branch Service Portal – BSP).
BSP: SỐ HÓA QUY TRÌNH, TỐI ƯU TRẢI NGHIỆM TẠI QUẦY
Trước khi có BSP, các nghiệp vụ tại quầy của GPBank được xử lý trên 7 hệ thống riêng lẻ, với nhiều thao tác thủ công và chứng từ giấy, khách hàng ký xác nhận giao dịch trên nhiều mẫu biểu. BSP đã hợp nhất các nghiệp vụ trên một nền tảng, cho phép khách hàng định danh, xác thực sinh trắc học, kiểm tra thông tin và xác thực giao dịch trên máy tính bảng, đồng thời giảm thiểu các bước nhập liệu, đối chiếu và luân chuyển hồ sơ, lưu chứng từ.
Sau giai đoạn thử nghiệm với điểm trải nghiệm khách hàng đạt 4,9/5, BSP chính thức được triển khai trên toàn quốc từ tháng 10/2026. Trong giai đoạn đầu, BSP số hóa 30 nghiệp vụ giao dịch cốt lõi, rút ngắn 60% thời gian xử lý giao dịch. Quan trọng hơn, việc hợp nhất quy trình còn giúp GPBank chuẩn hóa dữ liệu, nâng cao hiệu quả kiểm soát và tạo nền tảng cải thiện trải nghiệm khách hàng một cách đồng bộ.
Khi dữ liệu được chuẩn hóa và kết nối, ngân hàng có thể chuyển từ cách tiếp cận dựa trên từng giao dịch sang cách phục vụ dựa trên hành trình và nhu cầu tổng thể của khách hàng.
HỢP NHẤT DỮ LIỆU, TINH GỌN VẬN HÀNH, MỞ ĐƯỜNG CHO NGÂN HÀNG THÔNG MINH
Trong mô hình ngân hàng truyền thống, dữ liệu thường phân tán theo từng sản phẩm, bộ phận, khiến việc nhận diện toàn diện nhu cầu khách hàng gặp nhiều hạn chế. Khi dữ liệu được chuẩn hóa và kết nối, ngân hàng có thể phân tích hành vi giao dịch, dự báo nhu cầu và cá nhân hóa các giải pháp tài chính. Hỗ trợ nhận diện rủi ro, tối ưu vận hành và nâng cao chất lượng tư vấn, đặc biệt với những khách hàng có nhu cầu tài chính phức tạp.
Với GPBank, BSP là bước đi quan trọng nhằm xây dựng nền tảng dữ liệu và vận hành thống nhất. Nhờ kiến trúc công nghệ linh hoạt, khả năng kết nối nhiều hệ thống ngân hàng lõi và quản lý hồ sơ tập trung, BSP tạo tiền đề để GPBank mở rộng ứng dụng dữ liệu lớn và AI trong quản trị rủi ro, phân tích nhu cầu khách hàng và phát triển dịch vụ tài chính cá nhân hóa trong tương lai.
Đồng thời, việc tự động hóa các thao tác nhập liệu, kiểm tra và xử lý chứng từ giúp giao dịch viên có thêm thời gian tư vấn, chăm sóc khách hàng. GPBank đặt mục tiêu nâng năng suất lao động của giao dịch viên và kiểm soát viên lên 50%, qua đó chuyển dịch nguồn lực từ xử lý thủ tục sang các hoạt động tạo giá trị cao hơn.
Trong cuộc đua chuyển đổi số, lợi thế cạnh tranh của ngân hàng không chỉ nằm ở công nghệ hiện đại, mà ở khả năng kết nối công nghệ, dữ liệu và con người để mang lại trải nghiệm tốt hơn cho khách hàng. Việc đưa BSP vào vận hành cho thấy GPBank đang từng bước chuyển từ số hóa giao dịch sang xây dựng nền tảng ngân hàng thông minh, hướng tới những dịch vụ tài chính thuận tiện, an toàn và cá nhân hóa hơn.
Đọc bài theo từ khoá

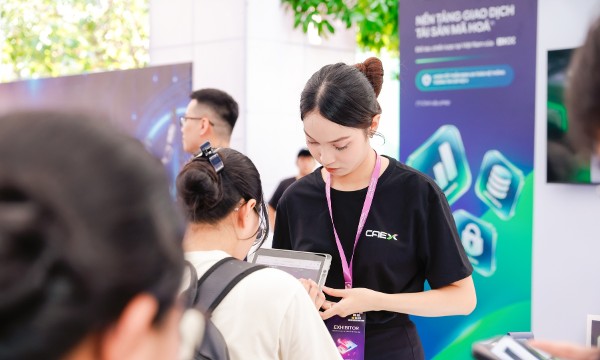
CAEX đề xuất kết nối ngân hàng giúp minh bạch giao dịch tài sản mã hóa
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng chính chủ với sàn giao dịch tài sản mã hóa được cấp phép, giải pháp vừa được CAEX đề xuất tại Diễn đàn An ninh Tài chính số Việt Nam 2026.
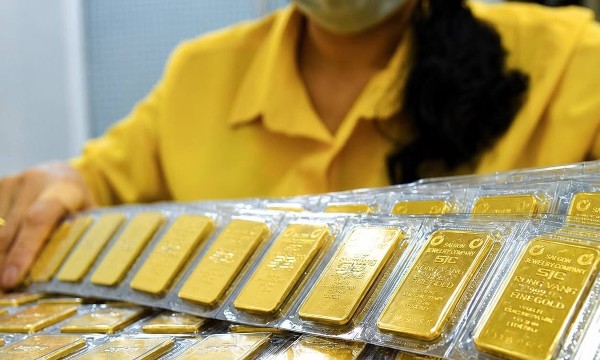
Chênh lệch giá vàng trong nước và thế giới thấp nhất trong 3 tuần
Trong phiên sáng 9/11, giá vàng trong nước và thế giới trong xu thế tăng, giá vàng miếng SJC cao hơn giá vàng thế giới quy đổi (bao gồm thuế, phí) khoảng 12,6 triệu đồng/lượng, thấp nhất kể từ giữa tháng 10/2026…
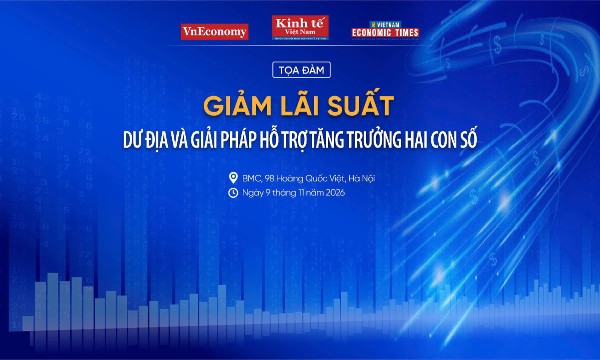
Toạ đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”
Chiều 9/11/2026, Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”, với sự tham gia của các chuyên gia từ VNBA, VBMA, VAMC... nhằm làm rõ nguyên nhân lãi suất tăng cao và đề xuất giải pháp giảm lãi suất bền vững, hỗ trợ tăng trưởng kinh tế...
Ngân hàng Thế giới dự báo giá vàng và giá bạc giảm trong năm 2027 và 2028
Một báo cáo mới được Ngân hàng Thế giới (WB) công bố nhận định giá vàng và giá bạc sẽ duy trì ở mức cao hơn trung bình lịch sử trong năm 2027, nhưng sẽ không có những nhịp tăng lớn và sự biến động mạnh như trong năm 2026...
Ngân hàng Nhà nước sẽ cung ứng nguồn vốn thanh khoản cho thị trường, hỗ trợ giảm mặt bằng lãi suất
Phó Thống đốc Ngân hàng Nhà nước xác nhận sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn thanh khoản cho thị trường để hỗ trợ việc giảm mặt bằng lãi suất trong thời gian tới. Động thái này được kỳ vọng giúp mặt bằng lãi suất hạ nhiệt trong thời gian tới.





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






 Ngân hàng Nhà nước sẽ cung ứng nguồn vốn thanh khoản cho thị trường, hỗ trợ giảm mặt bằng lãi suất
Phó Thống đốc Ngân hàng Nhà nước xác nhận sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn thanh khoản cho thị trường để hỗ trợ việc giảm mặt bằng lãi suất trong thời gian tới. Động thái này được kỳ vọng giúp mặt bằng lãi suất hạ nhiệt trong thời gian tới.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...