




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Gửi tiết kiệm vào... chuột máy tính”!


TienPhongBank vừa giới thiệu dịch vụ tiết kiệm điện tử “eSavings” dành cho người thường xuyên sử dụng Internet
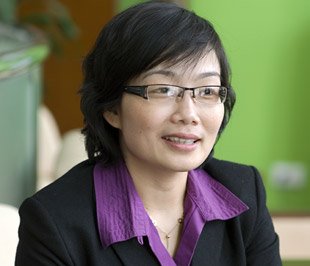
Lần đầu tiên trong số các ngân hàng nội địa, TienPhongBank giới thiệu dịch vụ tiết kiệm điện tử “eSavings” dành cho người thường xuyên sử dụng Internet.
Qua đó, khách hàng có thể gia tăng lợi nhuận từ khoản tiền tối thiểu một triệu đồng bằng cú kích chuột máy tính! Để tìm hiểu về dịch vụ này, chúng tôi đã có cuộc phỏng vấn bà Trần Thị Nguyệt Oanh, Phó tổng giám đốc TienPhongBank.
“Con lợn đất” hay “ống tre” thường gắn với thói quen tiết kiệm truyền thống nhưng khi đưa ra thị trường sản phẩm “eSavings”, TienPhongBank lại gắn tiết kiệm với con chuột máy tính. Vậy, thông điệp ở đây là gì?
Khi nói đến tiết kiệm, có thể là món tiền nhỏ, có thể món tiền lớn chưa sử dụng đến. Vì thế, đặc tính đầu tiên của “eSavings” mà TienPhongBank đang triển khai là số dư rất nhỏ, từ 1 triệu đồng trở lên. Mặc dù đã có một số ngân hàng nước ngoài tại Việt Nam triển khai sản phẩm này nhưng yêu cầu số dư khá lớn, với mức từ 30 đến 40 triệu đồng.
Đối với một công chức bình thường, số tiền kia chưa thể tham gia đầu tư vào việc gì đó chứ không đơn thuần là khoản tiền tiết kiệm. Bởi vậy, TienPhongBank đã cân nhắc số dư tối thiểu từ 1 triệu đồng để đúng nghĩa với tiết kiệm hơn.
Thứ hai, người xưa có nói “kiến tha lâu thì đầy tổ”, với 1 triệu đồng, có thể người dân sẽ ngại đến ngân hàng mở sổ tiết kiệm nhưng với “eSavings”, số tiền nhỏ nhoi kia sẽ có giá trị sinh lời chỉ sau vài cú kích chuột.
Thưa bà, sự gia tăng giá trị của dịch vụ tiết kiệm này so với tiết kiệm tiền gửi thông thường là gì?
Có 3 đặc tính nổi trội, có tính cạnh tranh cao của “eSavings” so với các sản phẩm tiết kiệm khác. Đầu tiên là đặc tính tiện ích, sử dụng thuận lợi, nhanh chóng. Khách hàng chỉ cần ngồi tại chỗ với một bộ máy tính có kết nối Internet là có thể sử dụng sản phẩm này.
Tiếp theo, sản phẩm giới hạn số dư tối thiểu rất thấp, không giới hạn số dư tối đa và dải kỳ hạn rất đa dạng và rộng, từ một tuần đến 36 tháng. Do đó, khách hàng có thể tận dụng số tiền nhàn rỗi để sinh lời từ “eSavings” khi chưa có dự định đầu tư vào các kênh khác.
Đặc biệt với kỳ hạn ngắn 1-2 tuần, những nhà đầu tư chứng khoán hay vàng, trong khi chưa quyết định đầu tư, nếu sử dụng sản phẩm này sẽ rất hữu ích.
Cùng đó, hiệu quả đầu tư của “eSavings” luôn cao hơn các sản phẩm tiết kiệm truyền thống. Khi triển khai dịch vụ này, ngân hàng đã tiết kiệm được các chi phí nhân công cũng như các chi phí cố định khác nên chúng tôi đã dành một phần từ sự hiệu quả này cộng vào lãi suất để khách hàng được lợi hơn.
Tại sao dịch vụ này chỉ dành cho khách hàng đã mở tài khoản tại TienPhongBank?
Thực ra, khi mở một tài khoản thì vấn đề xác định nhân thân chủ tài khoản là quan trọng nhất và đó là quy định của pháp luật. Các dịch vụ điện tử khác mà ngân hàng cung ứng cũng chỉ có thể triển khai khi đã xác định được nhân thân.
Bởi vậy, khách hàng sau khi mở tài khoản tại TienPhongBank thì ngân hàng mới cấp cho họ những dịch vụ điện tử khác phục vụ nhu cầu thanh toán, đầu tư hoặc gia tăng những tiện ích khác.
Giả định, khách hàng thực hiện chuyển tiền từ tài khoản vãng lai đến tài khoản “eSavings” nhưng do đường truyền trục trặc, rất có thể khách hàng bị mất tiền. Bà nói gì về sự lo lắng này?
Nếu xảy ra trường hợp như vậy thì tổng số dư tiền gửi của khách hàng sẽ nằm lại tài khoản vãng lai. Trên bảng sao kê chi tiết luôn thể hiện đầy đủ tổng số dư hoặc cơ cấu bao nhiêu nằm lại tài khoản vãng lai, bao nhiêu ở tài khoản đầu tư.
Vì vậy, rủi ro này gần như được triệt tiêu và nỗi lo mất tiền khi trục trặc đường truyền đúng vào lúc đang giao dịch là không cần thiết.
Bà có thể cho biết các dòng sản phẩm trong lĩnh vực ngân hàng điện tử của TienPhongBank đang triển khai gồm những gì?
Hiện tại, lĩnh vực ngân hàng điện tử của TienPhongBank có 3 dòng, gồm thẻ, MobileBanking và Internet Banking. Đối với dòng thẻ hiện mới triển khai thẻ ATM có chức năng ghi nợ, thấu chi, miễn phí rút tiền và được giao dịch tại 3.500 cây thẻ ATM.
Tiện ích của Mobile Banking gồm chuyển khoản từ tài khoản đến tài khoản, truy vấn, trả tiền điện thoại cho mình hay cho người thân cho 5 nhà cung cấp dịch vụ điện thoại di động.
Còn đối với Internet Banking, chúng tôi đã triển khai nhiều tiện ích như truy vấn, chuyển tiền, thanh toán hoá đơn, và gần đây thêm “eSavings”.
Với những món thanh toán cố định như Internet, ADSL khách hàng có thể đặt lệnh định kỳ, hàng tháng món tiền cố định đó được trả tới tài khoản cố định. Tất cả những tiện ích đó hiện tại đã được áp dụng trên toàn hệ thống của TienPhongBank.
Thời gian tới, chúng tôi dự định sẽ ký kết hợp tác với 3 hãng hàng không gồm Vietnam Airlines, Indochina Airlines, Jetstar trên thị trường hiện nay để triển khai dịch vụ mua bán vé máy bay qua mạng.

Đại biểu Quốc hội đề xuất ba giải pháp giảm sức ép tín dụng ngân hàng
Trong bối cảnh dư nợ tín dụng tương đương khoảng 155% GDP, áp lực tìm kiếm nguồn vốn trung và dài hạn đang đặt ra yêu cầu đa dạng hóa các kênh dẫn vốn cho nền kinh tế. Đại biểu Quốc hội đề xuất ba nhóm giải pháp nhằm khai thác nguồn lực trong nước, phát triển thị trường vốn và giảm sự phụ thuộc vào tín dụng ngân hàng…
Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước xuống còn 65%
Phó Thủ tướng Nguyễn Văn Thắng vừa phê duyệt kế hoạch cơ cấu lại vốn nhà nước giai đoạn 2026–2030 tại 21 doanh nghiệp giai đoạn 2026–2030. Trong đó, Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước từ mức 74,85 và 76,73% xuống còn 65% từ nay đến 2030...
Loạt ngân hàng báo lãi lớn trong 9 tháng đầu năm 2026
Loạt ngân hàng vừa công bố kết quả kinh doanh quý 3/2026 và 9 tháng đầu năm 2026. Đáng chú ý, một số ngân hàng ghi nhận mức lãi hàng chục nghìn tỷ đồng, hoàn thành phần lớn kế hoạch lợi nhuận cả năm…
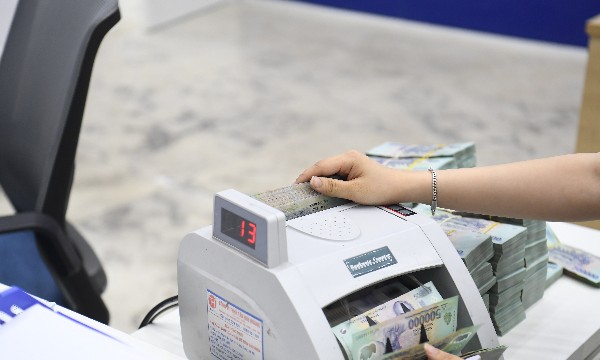
Hơn 20 ngân hàng giảm lãi suất cho vay: Ai hưởng ưu đãi?
Ít nhất 22 ngân hàng công bố giảm lãi suất cho vay, trong đó 15 ngân hàng đưa ra các gói tín dụng ưu đãi với tổng hạn mức hơn 451.000 tỷ đồng. Trong số này, chỉ có Agribank công bố giảm lãi suất cho cả các khoản vay đang còn dư nợ. Không có chương trình nào dành cho khách hàng cá nhân vay tiêu dùng như mua nhà, mua ô tô mà chỉ tập trung vào vốn lưu động phục vụ sản xuất, kinh doanh với kỳ hạn dưới 6 tháng...
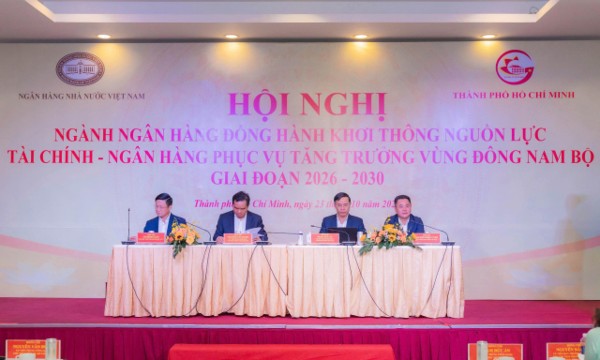
Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







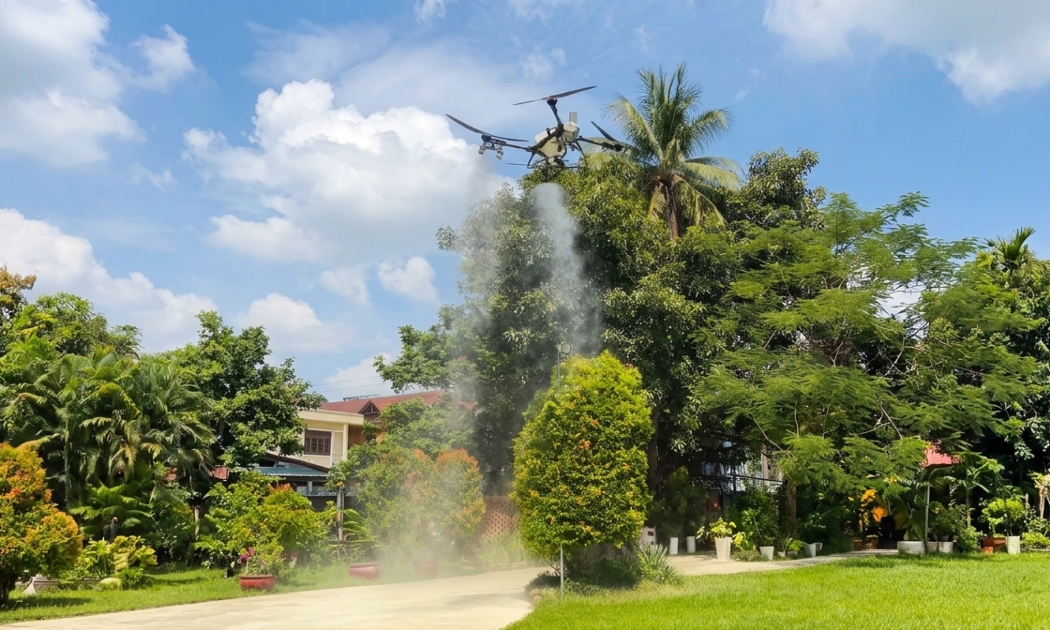
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...