




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Habubank tăng cường hợp tác ngân hàng - bảo hiểm


Vừa qua, Ngân hàng Thương mại Cổ phần Nhà Hà Nội (Habubank) đã bắt tay với đối tác thứ 3 trong lĩnh vực bảo hiểm

Vừa qua, Ngân hàng Thương mại Cổ phần Nhà Hà Nội (Habubank) đã bắt tay với đối tác thứ 3 trong lĩnh vực bảo hiểm, nhằm đa dạng hóa các sản phẩm liên kết ngân hàng - bảo hiểm (bancassurance).
Dựa trên thỏa thuận này, hai bên sẽ dành cho nhau quyền ưu tiên trong việc cung ứng các sản phẩm, dịch vụ cho khách hàng và nhân viên của nhau trên tinh thần đảm bảo lợi ích của các bên.
Với việc các sản phẩm bảo hiểm được cung cấp qua hệ thống ngân hàng, đây không phải là hình thức hợp tác mới mẻ giữa ngân hàng với một doanh nghiệp bảo hiểm nhằm tận dụng ưu thế về hệ thống mạng lưới trong cả nước và về khách hàng tiềm năng của các bên. Tuy nhiên, khách hàng chính là người được hưởng lợi nhiều nhất bởi có thể đến ngân hàng mà sử dụng sản phẩm bảo hiểm, vừa tiết kiệm thời gian, vừa được ưu đãi về chi phí cùng các quyền lợi gia tăng khác.
Trên thế giới, mô hình hợp tác ngân hàng - bảo hiểm đã xuất hiện từ thế kỷ trước, theo đó các sản phẩm bancassuarance lần lượt ra đời. Ở Việt Nam, mô hình này cũng đã được các ngân hàng cũng như các công ty bảo hiểm chào đón và rất nhanh chóng, các sản phẩm liên kết trở nên quen thuộc với các đối tượng khách hàng.
Đây là thị trường được đánh giá là giàu tiềm năng và rất hấp dẫn bởi khách hàng và cả ngân hàng ngày nay chú trọng nhiều hơn đến sự an toàn cho bản thân và nguồn tài chính họ làm ra. Khách hàng vay tiền tại ngân hàng để mua nhà, mua xe, tiêu dùng ... được bảo hiểm với giá trị bằng với giá trị còn lại của khoản vay với tổng giá trị tối đa lên đến hàng tỷ đồng. Cá nhân gửi tiết kiệm có thể lựa chọn sản phẩm tiết kiệm gia tăng để được ngân hàng tặng một hợp đồng bảo hiểm tương ứng với kỳ hạn gửi tiền, và có thể chọn mua bảo hiểm hoặc được ngân hàng tặng bảo hiểm cho thời hạn và tổng giá trị đăng ký gửi.
Nếu không may gặp rủi ro trong phạm vi được bảo hiểm, các công ty bảo hiểm - đối tác liên kết với Habubank sẽ tặng thêm khách hàng một khoản tiền theo cam kết trong hợp đồng bảo hiểm hoặc thay mặt khách hàng thực hiện các nghĩa vụ còn lại của khách hàng đối với ngân hàng (trả nợ thay khách hàng hoặc tiếp tục gửi góp với ngân hàng theo đăng ký).
Việc kết hợp giữa ngân hàng và bảo hiểm giúp hai bên tận dụng được mạng lưới phân phối sản phẩm và nguồn khách hàng tiềm năng, tăng cường được lòng tin của khách hàng, đảm bảo an toàn hoạt động và có cơ hội gia tăng hiệu quả hoạt động.
Không ai muốn mình gặp rủi ro nhưng cũng không ai tiên đoán được các rủi ro để tránh, do vậy kế sách “phòng” vẫn được ưu tiên hàng đầu. Ở đây, việc đảm bảo cho khách hàng sự yên tâm bằng cam kết sẽ chia sẻ khó khăn trong trường hợp gặp rủi ro cũng chính là cách tạo dựng niềm tin ở khách hàng. Đặc biệt, nếu khách hàng là người mang lại nguồn thu nhập chính cho gia đình, thì việc bảo vệ nguồn thu nhập ấy lại càng cần thiết.

TP.Hồ Chí Minh dự kiến thu hút 19 tỷ USD vốn FDI năm 2026
Sau hơn 9 tháng, dòng vốn đầu tư nước ngoài đăng ký tại TP.Hồ Chí Minh đã vượt xa mục tiêu cả năm, trong đó nhiều dự án quy mô hàng tỷ USD đang tập trung vào cảng biển, logistics, hạ tầng số và trí tuệ nhân tạo.
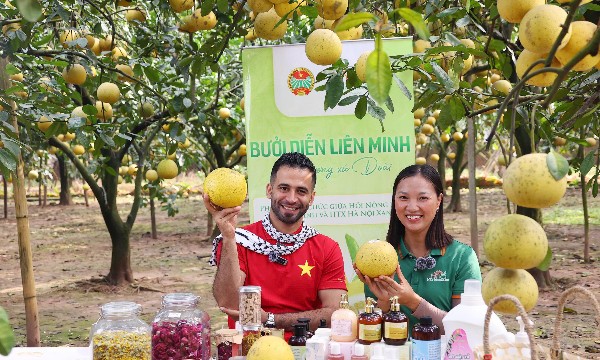
Vượt rào cản tiêu chuẩn để doanh nghiệp Việt Nam mở cửa thị trường Halal toàn cầu
Thị trường Halal toàn cầu với quy mô hàng nghìn tỷ USD đang mở ra cơ hội bứt phá chưa từng có cho hàng hóa Việt Nam. Tuy nhiên, để chuyển hóa tiềm năng thành những đơn hàng lớn và bền vững, doanh nghiệp Việt cần giải bài toán chuẩn hóa tiêu chuẩn, tính minh bạch cùng sự đồng hành sát sao từ các cơ quan thương vụ...
QR xuyên biên giới mở thêm cánh cửa kết nối khách quốc tế
Từ một phương thức thanh toán quen thuộc trong nước, mã QR đang được mở rộng ra các giao dịch xuyên biên giới, giúp khách quốc tế sử dụng ứng dụng thanh toán quen thuộc để chi tiêu tại Việt Nam. Cùng với chi phí chấp nhận thanh toán thấp hơn thẻ quốc tế, phương thức này đang mở thêm dư địa để doanh nghiệp, hộ kinh doanh tiếp cận và phục vụ khách hàng quốc tế...
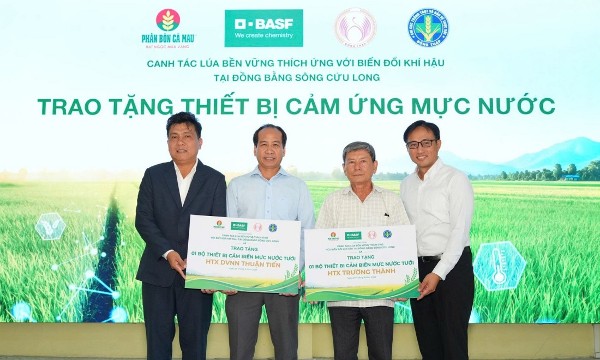
Hỗ trợ 200 nông hộ tại Đồng Tháp canh tác lúa phát thải thấp
Việc BASF, PVCFC và Đồng Tháp hỗ trợ 200 nông hộ quy mô nhỏ mang ý nghĩa thiết thực đối với quá trình chuyển đổi canh tác xanh. Chương trình giúp bà con làm chủ công nghệ tiết kiệm nước, tái sử dụng rơm rạ tuần hoàn, giảm thiểu phát thải và thúc đẩy sản xuất lúa gạo bền vững…
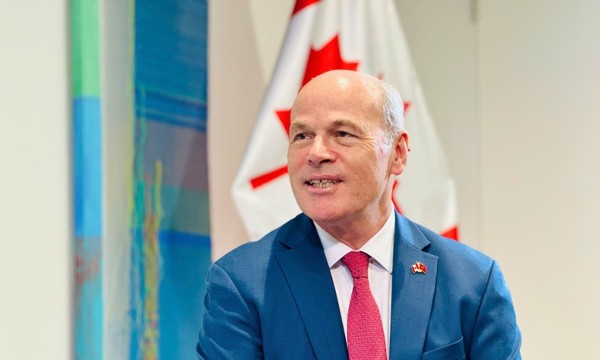
Canada - Việt Nam: Mở rộng không gian hợp tác trong kỷ nguyên tái cấu trúc chuỗi cung ứng
Chuyến thăm cấp Nhà nước tới Canada từ ngày 24/9/2026 của Tổng Bí thư, Chủ tịch nước Tô Lâm diễn ra trong bối cảnh quan hệ Việt Nam - Canada đang mở rộng từ thương mại sang đầu tư, năng lượng, công nghệ, khoáng sản quan trọng và tăng cường khả năng chống chịu của chuỗi cung ứng…





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







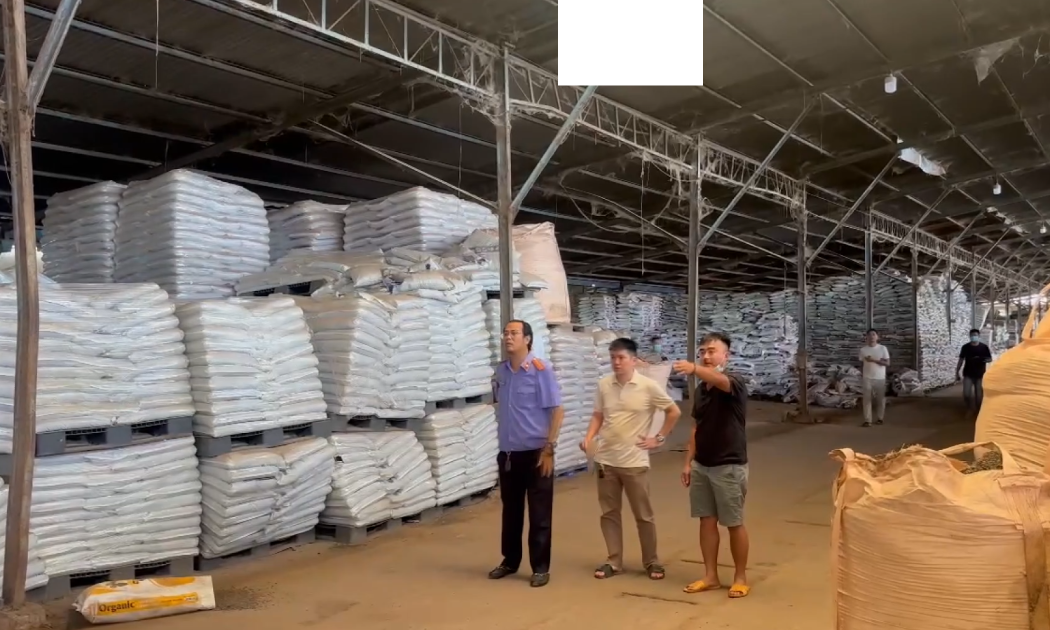
 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...