




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hành trình 33 năm bền vững tạo đà cho chiến lược phát triển mới của IVB


Với vị thế là ngân hàng liên doanh đầu tiên trên thị trường Việt Nam, ngân hàng TNHH Indovina (IVB) đang trên đà tăng tốc hướng tới những sự phát triển mới...
IVB TIÊN PHONG VỚI MÔ HÌNH NGÂN HÀNG CHUYÊN BIỆT
Sau 33 năm hình thành và phát triển, mô hình Ngân hàng chuyên biệt đang được IVB khởi tạo trên hành trình mới. Chiến lược này sẽ giúp IVB tiếp tục khẳng định vị thế là một trung tâm tài chính uy tín hàng đầu Việt Nam và là đối tác tin cậy của các doanh nghiệp quốc tế.
Theo chia sẻ của đại diện IVB, điều kiện “cần” là việc nâng cao chất lượng bộ máy nhân sự theo hướng gia tăng đội ngũ chuyên gia nước ngoài, đào tạo nhân sự người Việt theo quy chuẩn quốc tế. Triển khai đồng bộ với quá trình “số hóa”, khâu quản lý rủi ro nhằm hạn chế tỷ lệ nợ xấu, tài chính minh bạch - sẽ trở thành giải pháp toàn diện giúp IVB mở rộng thị phần, gia tăng uy tín với khách hàng và đối tác.
“Bên cạnh các điều kiện “cần” thì điều kiện “đủ” để IVB hướng tới mục tiêu dài hạn mới là sự linh hoạt để thích nghi với mọi chuyển động của thị trường. Từ tệp khách hàng là doanh nghiệp FDI, IVB đã mở rộng sang nhóm doanh nghiệp nội địa và khách hàng cá nhân. Những sự thay đổi này sẽ tạo đà phát triển giúp IVB phát triển thị phần trong thời gian tới”, đại diện IVB khẳng định.
33 NĂM HOẠT ĐỘNG BỀN VỮNG TẠO ĐỘNG LỰC TĂNG TRƯỞNG CHO IVB
Quay ngược về xuất phát điểm của IVB, được thành lập vào năm 1990 trong giai đoạn Việt Nam bước vào thời kỳ xây dựng và phát triển nền kinh tế thị trường đã tạo động lực mạnh mẽ cho quá trình chuyển biến về chất và lượng của ngành Tài chính Ngân hàng nói chung và IVB nói riêng.
Ngoài ra, nền tảng vững chắc và tiềm lực kinh tế mạnh mẽ từ 2 “ông lớn” góp vốn là Ngân hàng TMCP Công Thương Việt Nam (VietinBank) và Ngân hàng Cathay United (CUB) đã giúp IVB phát huy được đầy đủ lợi thế vốn có của hai định chế tài chính uy tín, đồng thời dung hòa được các yếu tố bản địa và quốc tế.
Sau 33 đồng hành cùng khách hàng tại thị trường Việt Nam, IVB tiếp tục tự tin vững bước trên hành trình mới khi sở hữu nhiều lợi thế cạnh tranh trong ngành tài chính ngân hàng.
Từ mức vốn điều lệ 10 triệu USD năm 1990, hoạt động kinh doanh hiệu quả đã giúp IVB lần lượt tăng lên mức 20 triệu USD vào cuối năm 2003, mức 165 triệu USD vào năm 2012. Đến năm 2018 vốn điều lệ của IVB đã cán mốc 193 triệu USD, tức là tăng gần 20 lần so với thời điểm mới thành lập.
Tính trong thời gian 33 năm, lợi nhuận trước thuế của IVB tăng bình quân 21,32%/năm, tổng tài sản tăng bình quân 10,06%/năm, tổng số chi nhánh, phòng và điểm giao dịch tăng hơn 8 lần, đội ngũ nhân sự tăng hơn 5 lần.
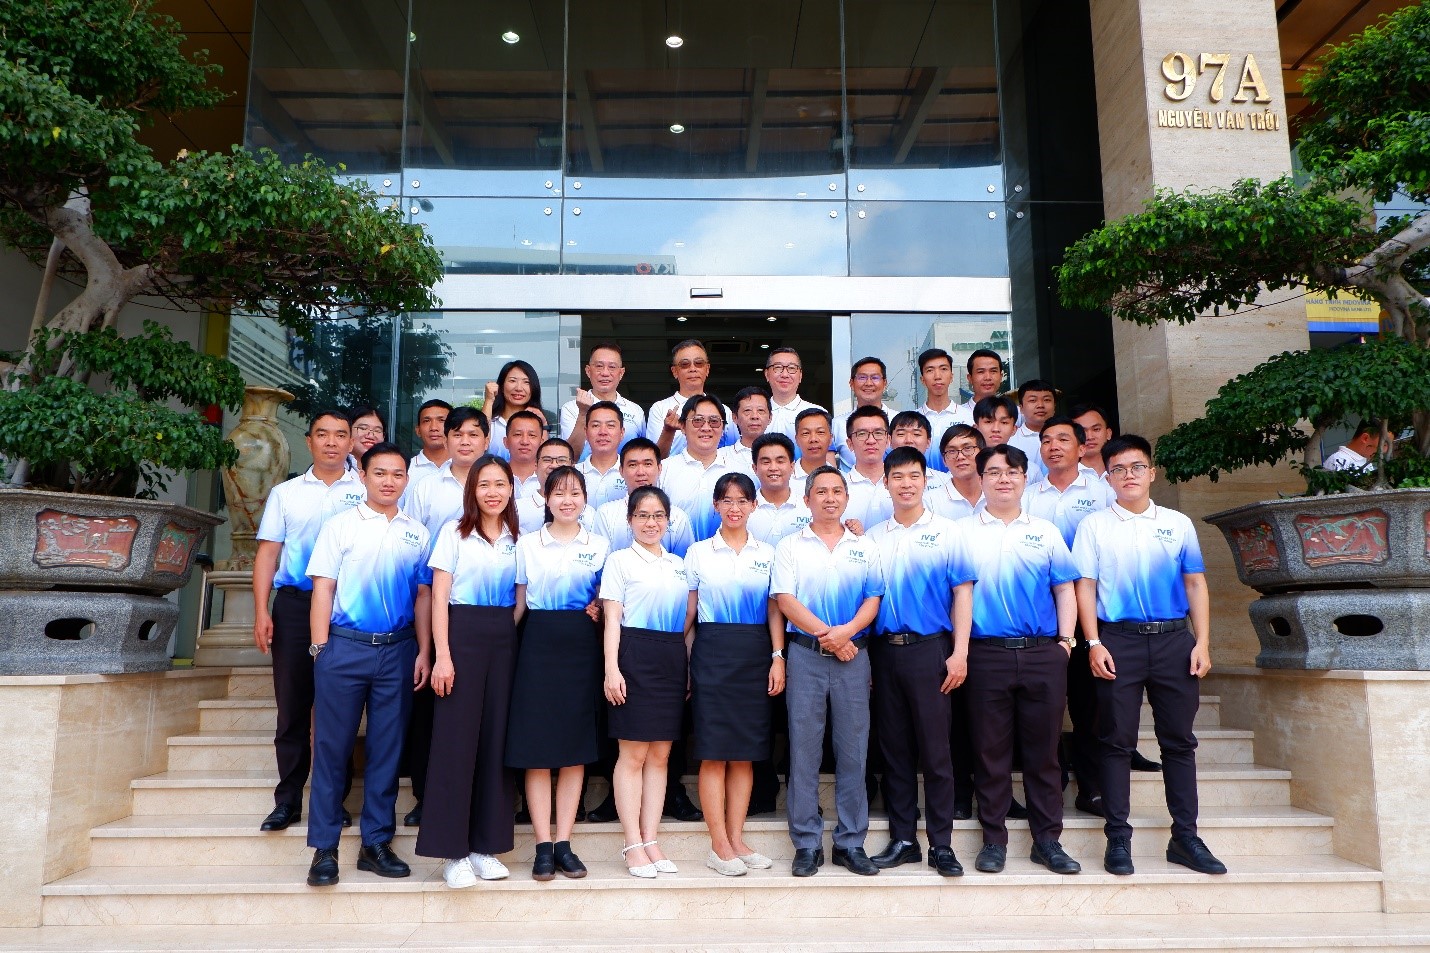
Các thị trường được IVB hướng tới là . Hiện tại, IVB 1 Trung tâm kinh doanh, 14 chi nhánh và 19 phòng giao dịch đặt trụ sở ở những đô thị lớn, trung tâm kinh tế vùng đóng vai trò quan trọng trong chiến lược phát triển kinh tế Việt Nam, như TP. HCM, Hà Nội, Cần Thơ, Đà Nẵng, Hội An, Hải Phòng.
Với vị thế “đứng trên vai người khổng lồ” ngay từ những ngày đầu gia nhập thị trường đã IVB thu hút được nhóm khách hàng là các doanh nghiệp FDI. Trong giai đoạn sau này, khi đứng trước nhu cầu mở rộng thị phần IVB đã mở rộng tệp khách hàng, hướng tới nhóm khách hàng nội địa và khách hàng cá nhân.
Thông qua việc đa dạng hóa sản phẩm dịch vụ, IVB đáp ứng nhanh chóng nhu cầu của các nhóm khách hàng chuyên biệt. Hiện tại IVB triển khai các gói cho vay du học, vay vốn mua nhà/mua xe, cho vay hộ kinh doanh, doanh nghiệp… và nhận được sự đánh giá cao từ khách hàng.
Việc thực hiện thành công kế hoạch thay đổi bộ nhận diện thương hiệu năm 2013 đã tạo đà cho IVB triển khai chiến lược “số hóa” trong năm 2015. Một hệ sinh thái dịch vụ công nghệ đa tiện ích như gia tăng trải nghiệm E-banking (SMS banking, Internet banking, IVB Mobile banking…), chuyển đổi thẻ Visa thông thường sang công nghệ thanh toán không tiếp xúc Contactless và đa dạng ưu đãi cho khách hàng từ các đối tác liên kết với của IVB đã nhận được phản hồi tích cực của cả khách hàng doanh nghiệp lẫn khách hàng cá nhân.
Trong tháng 11/2023, Ngân hàng TNHH IVB đang triển khai chiến dịch sinh nhật kỷ niệm 33 năm thành lập với những chương trình ưu đãi đặc biệt về lãi suất cho vay, miễn phí Mobile Banking và phí chuyển tiền NAPAS 247 và quà tặng như lời tri ân sâu sắc IVB gửi đến khách hàng đã tin tưởng đồng hành trong suốt hành trình 33 năm phát triển bền vững.

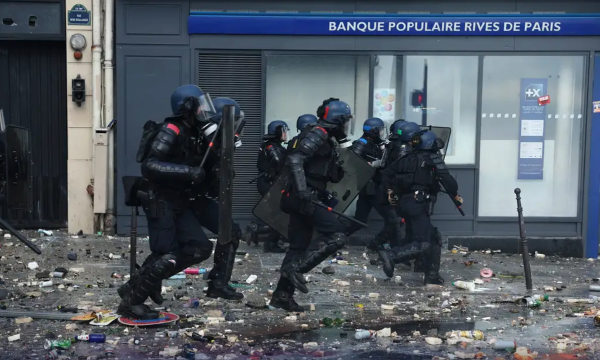
Lợi suất trái phiếu Pháp cao nhất 24 năm, mối lo bất ổn lan rộng ở eurozone thêm lớn
Chi phí vay nợ dài hạn của Chính phủ Pháp chạm mốc 5%, mức cao nhất kể từ năm 2002, trong bối cảnh các nhà đầu tư ngày càng lo ngại về ổn định chính trị và tình hình tài chính công của quốc gia này...
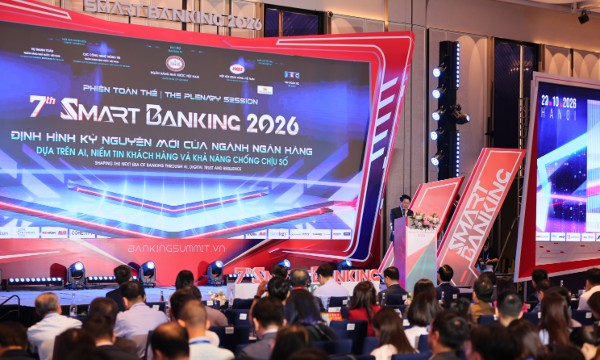
Ngân hàng Nhà nước yêu cầu hệ thống chủ động ứng phó tấn công mạng
Trong bối cảnh các cuộc tấn công mạng ngày càng tinh vi, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng yêu cầu các ngân hàng chuyển từ phòng thủ sang chủ động phát hiện, ứng phó và khôi phục hoạt động khi xảy ra sự cố. Đặc biệt, ngân hàng phải ngăn ngừa nguy cơ chiếm đoạt tiền của cả khách hàng lẫn ngân hàng...
Techcombank nhập cuộc giảm lãi suất theo chủ trương của Chính phủ
Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước, Techcombank triển khai giảm lãi suất cho vay, với mức giảm tới 2%/năm.
Nobel Kinh tế 2026: Từ nền tảng vi mô đến ổn định kinh tế vĩ mô
Lãi suất, lạm phát, suy thoái, thất nghiệp, khủng hoảng năng lượng… là những vấn đề kinh tế vĩ mô luôn nằm ở tâm điểm chú ý của mọi người, từ nhà hoạch định chính sách đến từng hộ gia đình. Câu hỏi trung tâm mà các ngân hàng trung ương và chính phủ các nước cần phải trả lời mỗi khi cú sốc ập đến, đó là: nên tăng hay giảm lãi suất? Nên bơm thêm hay thắt chặt chi tiêu? Người dân và doanh nghiệp sẽ phản ứng ra sao? Giải Nobel Kinh tế 2026 đã vinh danh hai nhà kinh tế học người Mỹ - Robert E. Hall và Michael Woodford. Họ là những người đã đặt nền móng vi mô cho các mô hình mà ngày nay các ngân hàng trung ương khắp thế giới đang sử dụng để trả lời chính cho những câu hỏi trên...
Kinh nghiệm quốc tế và bài toán chuyển giao tài sản ở Việt Nam
Từ Nhật Bản, Hàn Quốc đến Singapore, nhiều nền kinh tế châu Á đang xây “hạ tầng” pháp lý cho việc chuyển giao tài sản giữa các thế hệ.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







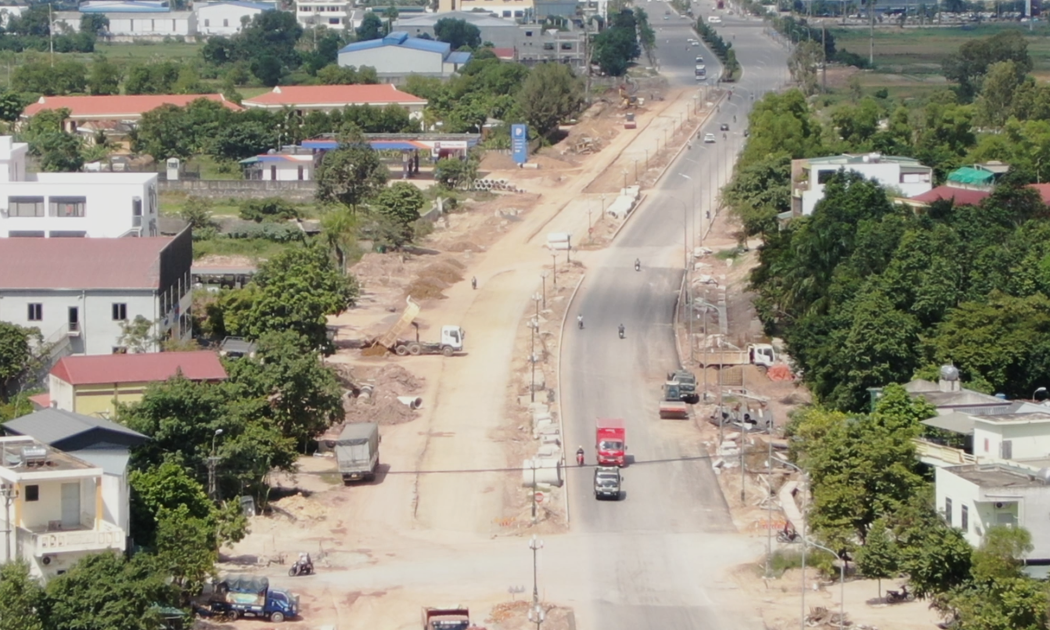
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...