




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hệ sinh thái số của Eximbank


Ngành Ngân hàng đang đứng trước bài toán cạnh tranh khốc liệt. Vì thế, đổi mới phương thức hoạt động kinh doanh bằng việc ứng dụng công nghệ số đa phương thức được lựa chọn nhằm mang lại hiệu quả trong kinh doanh và mang lại những trải nghiệm tốt nhất cho khách hàng của mình...

HIỆU QUẢ CAO NHƯNG ĐẦY THÁCH THỨC
Thời gian qua, ngành ngân hàng là một trong những lĩnh vực chuyển đổi số nhanh và mạnh nhất tại Việt Nam.
Tại sự kiện "Chuyển đổi số ngành Ngân hàng năm 2024", lãnh đạo Ngân hàng nhà nước cho biết đến nay, hơn 87% người trưởng thành đã có tài khoản thanh toán tại ngân hàng và nhiều ngân hàng đã có trên 95% số lượng giao dịch được xử lý trên kênh số.
Tăng trưởng về số lượng giao dịch thanh toán qua di động (Mobile) và QR code bình quân qua các năm từ 2017-2023 đạt trên 100%/năm. Hạ tầng công nghệ ngân hàng thường xuyên được đầu tư nâng cấp, phát triển. Hệ thống thanh toán điện tử liên ngân hàng xử lý bình quân 830 nghìn tỷ đồng/ngày (tương đương 40 tỷ USD), hệ thống chuyển mạch tài chính và bù trừ điện tử xử lý bình quân 20-25 triệu giao dịch/ngày.
Lợi ích của chuyển đổi số mang lại đã giúp các Ngân hàng thương mại nâng cao năng lực cạnh tranh thông qua việc cải thiện hiệu suất, giảm chi phí và cải thiện trải nghiệm khách hàng.
Có thể ví dụ như: Việc áp dụng các công nghệ hiện đại nhất giúp TPBank tiết kiệm thời gian phát triển và vận hành các mô hình mới xuống còn 40%. MB giúp khách hàng thực hiện 6,5 tỷ giao dịch trên kênh số trong năm 2024. Riêng ứng dụng MBBank có thời điểm ghi nhận 20 triệu giao dịch/ngày, với hệ thống ổn định, an toàn, bảo mật.
Tuy nhiên, chuyển đổi số trong ngành ngân hàng vẫn đối mặt với nhiều thách thức như: hoàn thiện khuôn khổ pháp lý, đảm bảo an ninh, an toàn thông tin, và phát triển nguồn nhân lực chất lượng cao; chi phí đầu tư vào hạ tầng công nghệ, đào tạo nguồn nhân lực; bài toán cân bằng giữa đổi mới và quản lý rủi ro (an ninh mạng, bảo mật dữ liệu)...
CHUYỂN BIẾN RÕ RỆT TẠI EXIMBANK
Giữa bức tranh chuyển đổi số sinh động của ngành, Eximbank hiện đang tập trung đẩy mạnh các tiện ích đa dạng, kết nối liên thông với các ngành, lĩnh vực khác nhằm thiết lập một “hệ sinh thái số” toàn diện, đáp ứng tối đa nhu cầu của khách hàng.
Năm 2023, Eximbank đã triển khai thành công các dự án số hóa trên toàn hàng, nổi bật là ứng dụng công nghệ Robot tự động hóa quy trình nghiệp vụ hỗ trợ rút ngắn thời gian xử lý giao dịch, nâng cao chất lượng dịch vụ; hệ thống E-office văn phòng không giấy, tối ưu quy trình xử lý phê duyệt văn bản của ngân hàng; ứng dụng công nghệ chữ ký số tăng cường bảo mật, đa nền tảng thiết bị mang đến sự linh hoạt đối đa, hướng đến mục tiêu đưa Eximbank trở thành một "tổ chức xanh".
Bên cạnh đó, ngân hàng cũng triển khai các công nghệ hỗ trợ kinh doanh nâng cao chất lượng sản phẩm - dịch vụ cho khách hàng như: hệ thống quản lý khách hàng CRM, hệ thống khởi tạo khoản vay và quản lý quy trình kinh doanh LOS-BPM, sản phẩm tài khoản định danh (Virtual Account), ứng dụng trí tuệ nhân tạo AI vào tổng đài chăm sóc giúp ngân hàng ngày càng thấu hiểu khách hàng để mang đến những trải nghiệm tài chính ưu việt.
Năm 2024, Eximbank tập trung nguồn lực triển khai các nhóm mục tiêu trọng điểm như: mở rộng phát triển hệ sinh thái ngân hàng số, thay thế hệ thống Core thẻ; triển khai các dịch vụ thanh toán mới Apple Pay, Garmin Pay, Google Pay; hệ thống ngân hàng mở (Open banking); ứng dụng công nghệ Chat GPT trong quản trị vận hành, công nghệ AI kết hợp (Block chain); Big Data trong quản trị, phân tích dữ liệu phát triển nền tảng khách hàng mới và duy trì sự gắn kết của khách hàng hiện hữu vào nhiều mảng hoạt động ngân hàng; đẩy mạnh tăng cường đầu tư cho an toàn bảo mật thông tin khách hàng. Eximbank mang đến các giải pháp số tiện lợi, toàn diện và trải nghiệm mới cho khách hàng với định hướng “khách hàng trọng tâm, dịch vụ hoàn hảo".
Tiêu biểu, tháng 4/2024, ứng dụng Eximbank Ebiz đã được vinh danh tại Giải thưởng Sao Khuê 2024 - Sản phẩm xuất sắc lĩnh vực ngân hàng số. Đây là nền tảng ngân hàng số cho khách hàng doanh nghiệp SME có thể đề nghị phát hành bảo lãnh online mọi lúc với công nghệ tự động, tối ưu bảo mật, góp phần giảm áp lực tài chính.
Các sản phẩm dịch vụ số ra mắt liên tục đã nhận được sự đón nhận của thị trường trong những năm qua. Cùng với quá trình nâng cấp trải nghiệm khách hàng một cách mạnh mẽ, đây chính là những thành quả bước đầu của quá trình đẩy mạnh chiến lược chuyển đổi số tại Eximbank.
Với mục tiêu trở lại Top 10 ngân hàng thương mại cổ phần hàng đầu Việt Nam, lãnh đạo Eximbank đã đề ra kế hoạch hành động chuyển đổi số với mục tiêu cụ thể, có lộ trình rõ ràng nhằm từng bước nâng cao trải nghiệm khách hàng, gia tăng hiệu quả, chất lượng hoạt động.

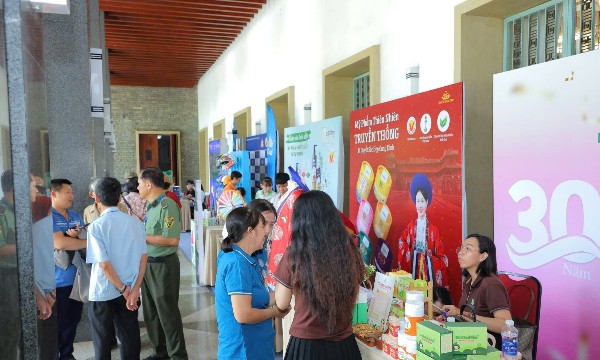
Doanh nghiệp Việt chuyển mình trước những thay đổi của thị trường
Thị trường thay đổi nhanh, từ hành vi tiêu dùng đến phương thức bán hàng, đang đặt doanh nghiệp Việt trước yêu cầu liên tục thích ứng. Không chỉ nâng cao chất lượng và đổi mới sản phẩm, doanh nghiệp còn phải tìm cách tiếp cận người tiêu dùng hiệu quả hơn trong môi trường kinh doanh ngày càng cạnh tranh...
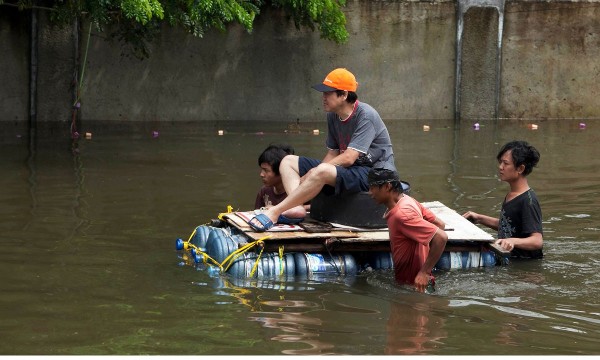
Hàng không gián đoạn, du lịch Thái Lan triển khai các biện pháp khẩn cấp
Theo Reuters, lượng mưa đáng kinh ngạc 330mm đã trút xuống trong vòng 48 giờ vào cuối tuần trước, khiến tất cả 50 quận của thủ đô Thái Lan được tuyên bố là "vùng thảm họa thiên tai"…
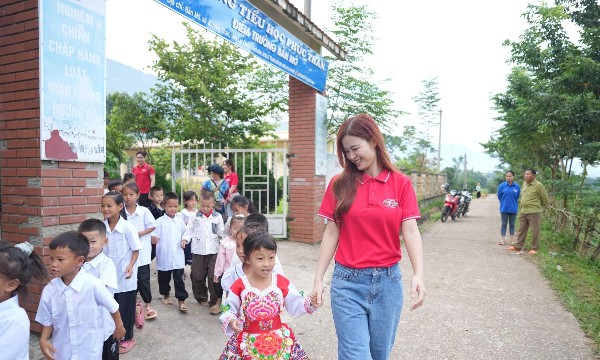
Lifebuoy tiếp nối hành trình đưa các em nhỏ tới trường
Sau mỗi mùa mưa lũ, con đường đến trường ở nhiều bản làng vùng cao lại thêm những thử thách mới: Đất đá sạt lở, những đoạn đường lầy lội kéo dài, thậm chí học sinh phải vượt suối để tới lớp.
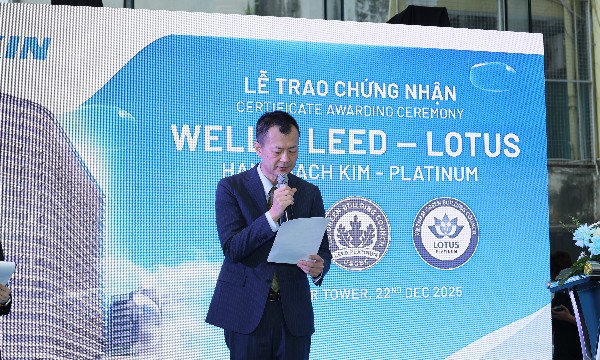
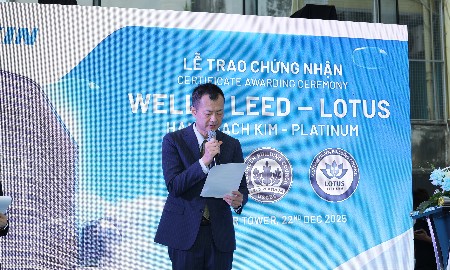
Tổng giám đốc Daikin Việt Nam: Đầu tư vào môi trường làm việc cũng là đầu tư vào con người
Trong nền kinh tế tri thức, khái niệm “nơi làm việc” đang được nhìn nhận rộng. Bên cạnh lương thưởng, phúc lợi hay văn hóa doanh nghiệp, chất lượng không gian công sở ngày càng trở thành một phần trong chiến lược thu hút, phát triển và giữ chân nhân tài.
Thị phần thương mại điện tử: TikTok Shop sắp "đuổi kịp" Shopee
Trong nửa đầu năm 2026, Tiki có tổng giá trị giao dịch (GMV) bình quân trên mỗi sản phẩm bán ra cao nhất, đạt 469.837 đồng/sản phẩm, tăng 38% so với cùng kỳ. Xếp thứ hai là Lazada đạt 227.912 đồng, tăng 40%. Trong khi đó, Shopee đạt 153.074 đồng/sản phẩm, tăng 43% và TikTok Shop đạt 138.501 đồng, tăng 10%...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








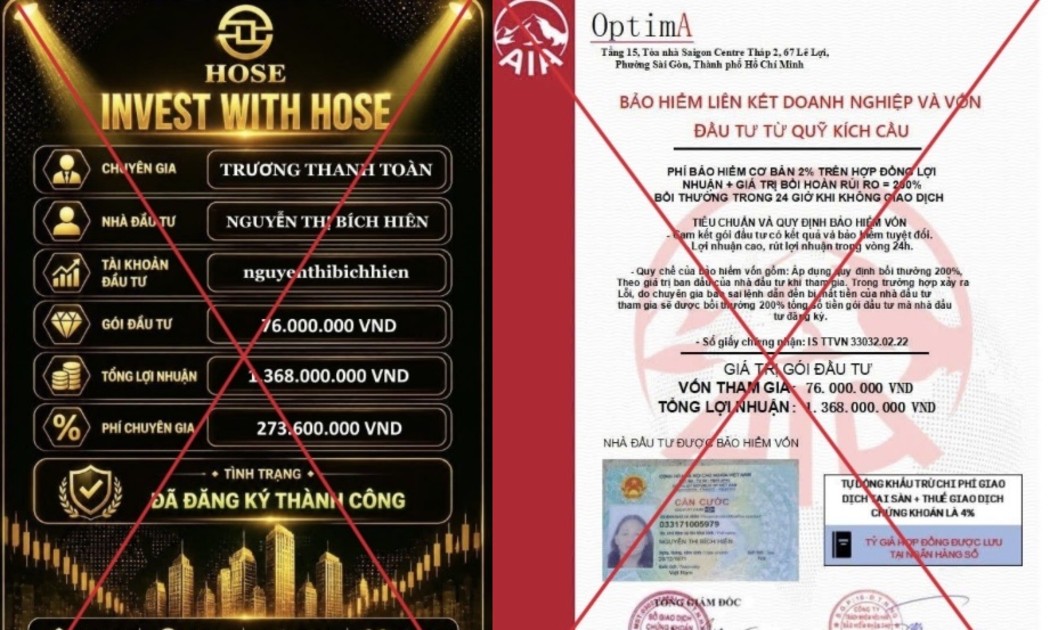
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...