




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hướng dẫn sàn thương mại điện tử trong nước thực hiện khấu trừ, nộp thay thuế


Thuế TP. Hồ Chí Minh vừa có hướng dẫn tổ chức là sàn thương mại điện tử trong nước và các tổ chức có hoạt động kinh tế số khác thực hiện khấu trừ, nộp thay thuế đối với hộ, cá nhân...
Căn cứ quy định tại Luật Thuế giá trị gia tăng, Luật Thuế thu nhập cá nhân, Luật Quản lý thuế và các văn bản hướng dẫn thi hành, Nghị định số 117/2025/NĐ-CP quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân, Thuế TP. Hồ Chí Minh hướng dẫn sàn thương mại điện tử, nền tảng số trong nước và các tổ chức có hoạt động kinh tế số khác thực hiện khấu trừ, nộp thay đối với hộ, cá nhân như sau:
Thứ nhất, tổ chức thực hiện khấu trừ là nhà quản lý sàn giao dịch thương mại điện tử, tổ chức là nhà quản lý nền tảng số có chức năng thanh toán và các tổ chức có hoạt động kinh tế số khác.
Trong đó, “có chức năng thanh toán” được hiểu là nền tảng được thiết lập để người mua thanh toán trực tiếp trên sàn thông qua các phương tiện thanh toán ví điện tử, thẻ ngân hàng hoặc thanh toán, chuyển khoản qua tài khoản thanh toán … theo quy định của pháp luật, Thuế TP. Hồ Chí Minh nêu rõ.
Thứ hai, đối tượng bị khấu trừ là hộ, cá nhân cư trú và không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Theo quy định Luật Thuế thu nhập cá nhân, tình trạng cư trú của cá nhân kinh doanh được xác định thông qua một trong hai điều kiện bao gồm: (i) có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam và (ii) có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
Thứ ba, các loại thuế được khấu trừ bao gồm thuế giá trị gia tăng và thuế thu nhập cá nhân.
Theo Thuế TP. Hồ Chí Minh thuế giá trị gia tăng được áp dụng với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu ở trong nước trên nền tảng thương mại điện tử. Theo đó, số thuế giá trị gia tăng phải thực hiện khấu trừ được xác định theo tỷ lệ phần trăm (%) trên doanh thu của mỗi giao dịch bán hàng hóa, cung cấp dịch vụ.
Đối với thuế thu nhập cá nhân, loại thuế này được áp dụng với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước trên nền tảng thương mại điện tử của cá nhân cư trú và không cư trú. Theo đó, số thuế thu nhập cá nhân phải thực hiện khấu trừ được xác định theo tỷ lệ phần trăm (%) trên doanh thu của mỗi giao dịch bán hàng hóa, cung cấp dịch vụ.
Thứ tư, về cách xác định doanh thu khấu trừ, Thuế TP. Hồ Chí Minh cho biết doanh thu bán hàng hóa, dịch vụ là số tiền bán hàng hóa, dịch vụ của hộ, cá nhân kinh doanh được hưởng mà tổ chức quản lý nền tảng thương mại điện tử thu hộ.
Trong đó, doanh thu để khấu trừ thuế (không bao gồm phí sàn, phí vận chuyển hoặc các khoản giảm giá khác của sàn) xác định bằng giá bán niêm yết trừ (-) giảm giá của người bán
Thứ năm, quy định về thuế suất khấu trừ đối với thuế giá trị gia tăng và thuế thu nhập cá nhân.
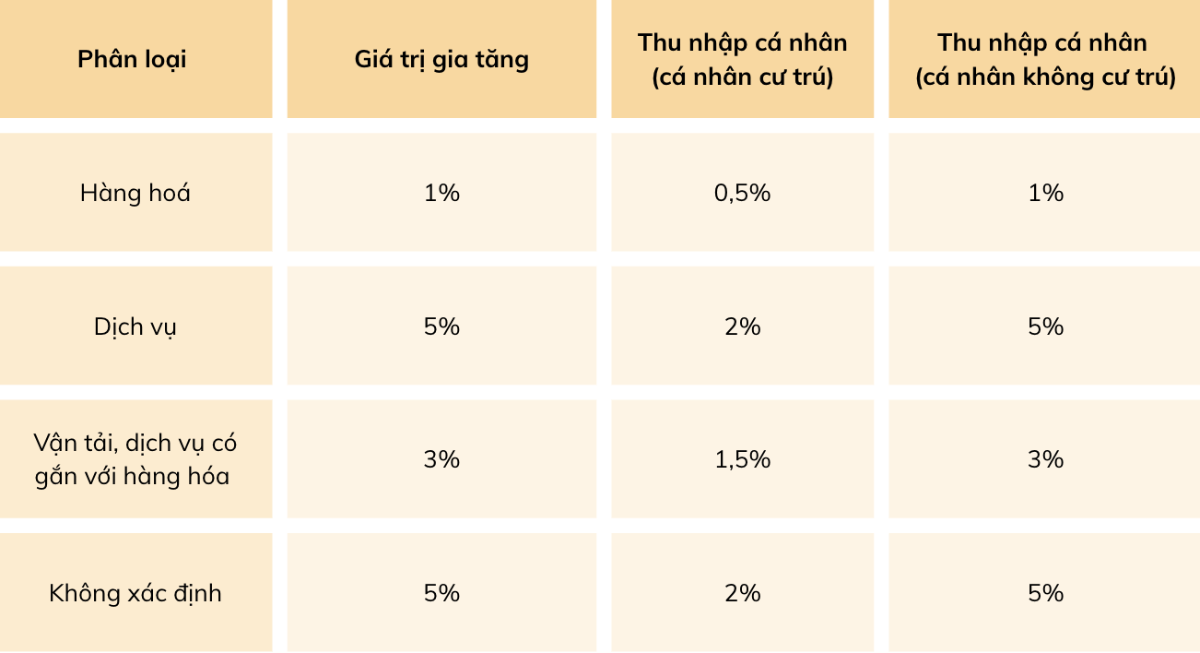
Theo quy định của Luật Thuế giá trị gia tăng, mức thuế suất đối với hàng hoá; dịch vụ; vận tải, dịch vụ có gắn với hàng hóa và nhóm không xác định được lần lượt là 1%; 5%; 3% và 5%.
Theo quy định của Luật Thuế thu nhập cá nhân đối với cá nhân cư trú, mức thuế suất đối với hàng hóa; dịch vụ; vận tải, dịch vụ có gắn với hàng hóa và nhóm không xác định được lần lượt là 0,5%; 2%; 1,5% và 2%.
Trường hợp là cá nhân không cư trú, mức thuế suất đối với hàng hóa; dịch vụ; vận tải, dịch vụ có gắn với hàng hóa và nhóm không xác định được lần lượt là 1%; 5%; 2% và 5%.
Thứ sáu, về thời điểm khấu trừ thuế. Theo Nghị định 117/2025/NĐ-CP, tổ chức khấu trừ thực hiện khấu trừ thuế của hộ, cá nhân kinh doanh ngay khi xác nhận đơn hàng thành công và chấp nhận thanh toán đối với giao dịch bán hàng hóa, dịch vụ trên nền tảng thương mại điện tử.

MB giảm lãi suất cho vay tới 2%/năm, đồng hành cùng doanh nghiệp và người dân
Ngày 19/10/2026 – Thực hiện chủ trương của Chính phủ và định hướng điều hành của Ngân hàng Nhà nước Việt Nam (NHNN), Ngân hàng TMCP Quân đội (MB) triển khai đồng bộ các giải pháp giảm lãi suất cho vay, tập trung hỗ trợ các lĩnh vực ưu tiên, góp phần giảm chi phí vốn, thúc đẩy sản xuất kinh doanh và tăng trưởng kinh tế trong những tháng cuối năm 2026.
Vàng giảm giá vì USD và lợi suất trái phiếu cùng tăng
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Hai (19/10), khi tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng đi lên trong lúc nhà đầu tư đợi cuộc họp vào tuần tới của Cục Dự trữ Liên bang Mỹ (Fed)...
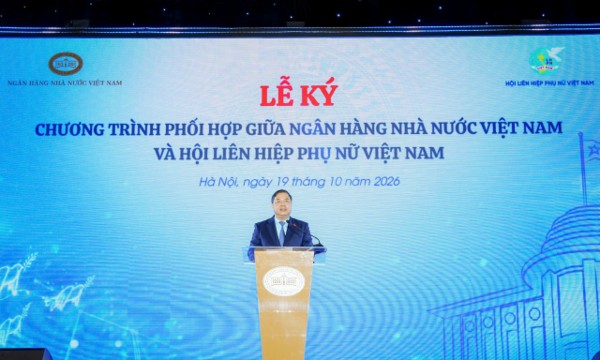
Hỗ trợ 50.000 cơ sở kinh doanh của phụ nữ tiếp cận vốn giai đoạn 2026 - 2030
Chương trình phối hợp giữa Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam giai đoạn 2026–2030 đặt mục tiêu hỗ trợ, tư vấn 50.000 cơ sở kinh doanh do phụ nữ làm chủ, quản lý tiếp cận nguồn tài chính; đồng thời củng cố ít nhất 1.500 hợp tác xã và 10.000 tổ hợp tác...
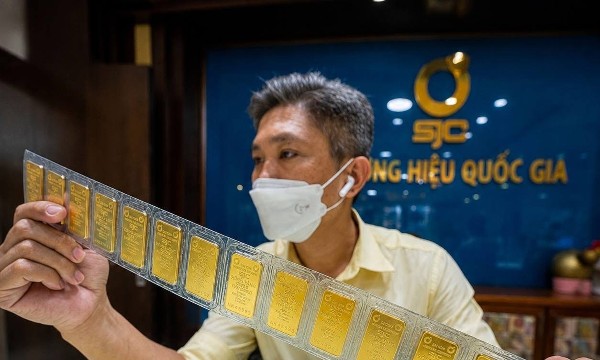
Chênh lệch giá vàng trong nước và thế giới thấp nhất trong 3 tuần
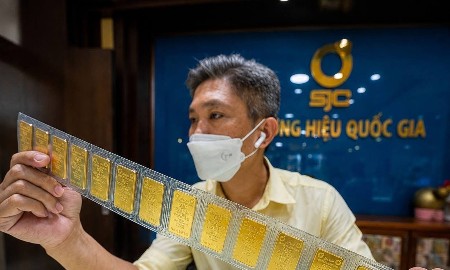
Ngày 19/10, giá vàng trong nước giảm trong khi vàng thế giới tăng, giá vàng miếng SJC cao hơn giá vàng thế giới quy đổi (bao gồm thuế, phí) 10,6 triệu đồng/lượng, thấp nhất kể từ cuối tháng 9/2026…
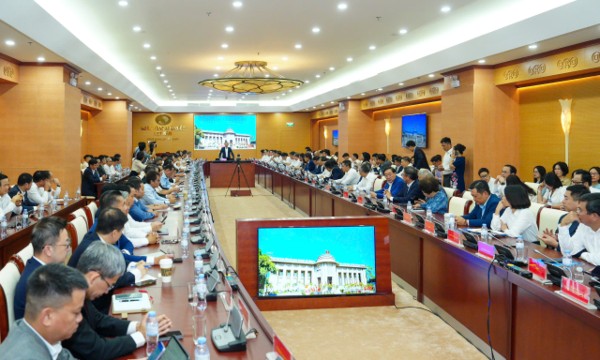
Ngân hàng sẵn sàng giảm lợi nhuận để ưu tiên vốn lưu động giá rẻ cho doanh nghiệp
Tại cuộc họp với Ngân hàng Nhà nước sáng 19/10, các ngân hàng thương mại khẳng định sẵn sàng chia sẻ lợi nhuận, tiết giảm chi phí để hạ lãi suất cho vay theo chỉ đạo của Đảng, Nhà nước. Vietcombank sẽ giảm 1,5% - 2% lãi suất, BIDV chấp nhận giảm 500 tỷ đồng lợi nhuận từ gói tín dụng 100 nghìn tỷ đồng để hỗ trợ chi phí vốn cho doanh nghiệp...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...