




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lái xe Uber, Grab không phải quyết toán thuế thu nhập cá nhân


Lái xe Uber, Grab là những người tham gia dịch vụ vận tải bằng chính phương tiện của mình, được tách rời khỏi tiền lương, tiền công và không cần phải quyết toán thuế
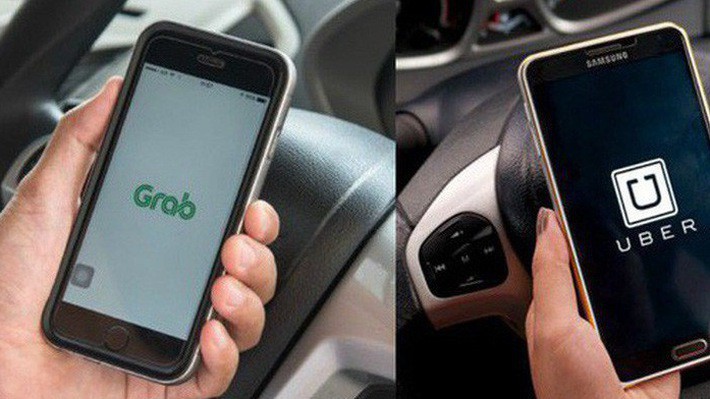
Các lái xe Uber, Grab đã khấu trừ thuế tại nguồn, khấu trừ qua hợp tác xã hay các đơn vị vận tải thì không phải quyết toán thuế thu nhập cá nhân.
Ngày 2/4/2018 sẽ là hạn cuối phải nộp hồ sơ quyết toán thuế năm 2017. Theo đó, cá nhân có thu nhập tiền lương, tiền công từ hai nơi trở lên sẽ phải thực hiện quyết toán thuế thu nhập cá nhân.
"Tuy nhiên, đối với cá nhân có thêm thu nhập từ việc chạy Uber, Grab sẽ không phải quyết toán thuế thu nhập cá nhân", ông Nguyễn Văn Phụng, Vụ trưởng Vụ quản lý thuế doanh nghiệp lớn - Tổng cục Thuế, cho biết.
Theo ông Phụng, lái xe Uber, Grab là những người tham gia dịch vụ vận tải bằng chính phương tiện của mình. Thông tư số 96 ban hành năm 2015 đã cho phép hoạt động kinh doanh của cá nhân thì được tách rời khỏi tiền lương, tiền công và không cần phải quyết toán thuế cuối năm, khi đã nộp thuế các khoản tiền lương, tiền công.
"Chính vì vậy, những người lái xe đã nộp thuế thu nhập cá nhân, thuế giá trị gia tăng đối với hoạt động kinh doanh thì sẽ không phải quyết toán thuế thu nhập cá nhân nữa", ông Phụng nói.
Giải thích một cách dễ hiểu hơn, ông Phụng lấy ví dụ, một người có công việc chính là nhân viên ở một công ty, nhưng sau giờ làm việc thì chạy thêm Grab để kiếm thêm thu nhập, thì thu nhập này là tiền lương bên ngoài tiền công, và khoản này sẽ không phải quyết toán.
Vấn đề đặt ra là bên cạnh những người kiếm thêm thu nhập bằng việc chạy thêm Uber, Grab, còn có một đội ngũ sống bằng nghề này. Vậy làm sao để đảm bảo việc thu thuế được công bằng.
"Hiện nay tôi thấy đa phần những người chạy Uber, Grab là những người kết hợp đi làm rồi kiếm thêm. Còn những người chạy xe chuyên nghiệp, tức là kiếm sống chỉ bằng nghề chạy Uber, Grab thì vượt khỏi chức năng của những người quản lý về thuế, mà thuộc về cơ quan quản lý chuyên ngành", ông Phụng nhấn mạnh.
Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn cũng cho rằng, việc coi Uber, Grab là dịch vụ vận tải hay không phải là vận tải vẫn đang gây tranh cãi. Chỉ khi xác định rõ điều này thì mới có biện pháp quản lý phù hợp.
"Xét về hiện tượng Uber, Grab là giao thông vận tải, nhưng có quan điểm lại cho rằng đây không phải vận tải? Cho nên chúng ta phải cùng nhau xem xét để làm rõ.
Quản lý thuế là trên nền của quản lý hoạt động kinh doanh, đảm bảo sự thống nhất về quản lý nhà nước. Để đảm bảo việc thu thuế những người này bình đẳng như những người kinh doanh vận tải bình thường thì thiết nghĩ cơ quan quản lý nhà nước cần đưa ra các biện pháp phù hợp, phải thống nhất giữa quyền lợi và nghĩa vụ, đây là mục tiêu mà chúng ta hướng đến. Còn trong xuyên suốt quá trình đó thì thuế chỉ là một khâu", ông Phụng nói.
Liên quan đến việc thu thuế của Uber, Grab đang gây tranh cãi trong thời gian gần đây, ông Nguyễn Văn Phụng cho biết, sẽ công khai trong thời gian tới.
Đại diện cho Tổng cục Thuế nhấn mạnh, hiện nay thuế đối với vận tải, thuế đầu ra và giá trị gia tăng là 10%, nhưng thuế đầu vào phải được kê khai, khấu trừ. Đối với Grab, Uber được quản lý theo khoán doanh thu, mà doanh thu của Grab, Uber thì cơ quan quản lý nắm được, người đi xe biết được.
"Việc khoán này nằm trong cơ sở chính sách pháp luật hiện hành, các Thông tư hiện hành chứ không phải ngành thuế nghĩ ra. Về mặt chính sách là bình đẳng giữa hai loại hình với nhau.
Còn công bằng hay không công bằng còn phụ thuộc vào mức độ quản lý. Nếu như chúng ta không kiểm soát được doanh thu, không kiểm soát được đầu xe thì phần thuế đó sẽ mất đi. Chúng ta phải cùng nhau đi một chặng đường dài để quản lý sao cho tốt", ông Phụng nói.

Chuyển dịch tư duy từ tháo gỡ sang kiến tạo thể chế cho doanh nghiệp phát triển
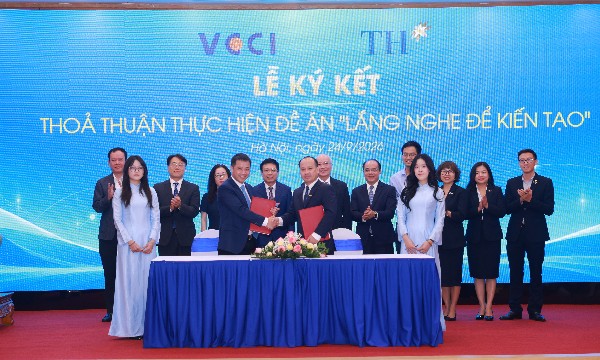
Lắng nghe không chỉ để thấu cảm, để ghi nhận vào các bản báo cáo gửi đi rồi xếp ngăn kéo. VCCI sẽ cùng Tổ công tác của Đề án "Lắng nghe để Kiến tạo" chuyển hóa thành các đề xuất sửa đổi từng điều khoản, từng nghị định, từng thông tư; kiên trì bám sát, đôn đốc các cơ quan chức năng giải quyết dứt điểm những vướng mắc, rào cản pháp lý cho doanh nghiệp…
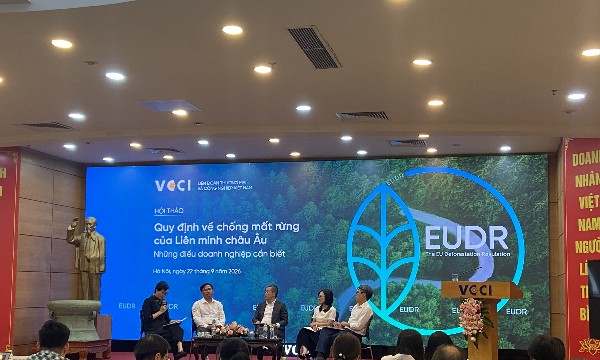
EUDR: Cơ hội cho hàng xuất khẩu Việt Nam chuẩn hoá chuỗi cung ứng
Dù thời điểm EUDR chính thức có hiệu lực đã cận kề, song doanh nghiệp Việt Nam hoàn toàn có thể biến rào cản kỹ thuật khắt khe này thành cơ hội chuẩn hóa quy trình, minh bạch chuỗi cung ứng và nâng tầm vị thế nông sản Việt trên trường quốc tế...
FAO chọn mật ong Việt Nam vào chương trình “Mỗi quốc gia một sản phẩm ưu tiên”
Dù không thuộc nhóm nông sản có kim ngạch xuất khẩu lớn, nhưng mật ong Việt Nam đang được đánh giá là ngành hàng giàu tiềm năng nhờ lợi thế tự nhiên, giá trị sinh thái và khả năng tạo sinh kế bền vững. Việc FAO lựa chọn mật ong Việt Nam tham gia sáng kiến “Mỗi quốc gia một sản phẩm ưu tiên” mở ra cơ hội nâng cao giá trị gia tăng, xây dựng thương hiệu và mở rộng thị trường cho ngành nuôi ong...
Thị trường thế giới biến động, giá xăng dầu trong nước đồng loạt tăng mạnh
Trước biến động của thị trường thế giới, giá xăng dầu trong nước ngày 24/9 đồng loạt tăng mạnh. Đáng chú ý, kỳ điều hành này liên Bộ Công Thương – Tài chính quyết định không trích lập và không chi sử dụng Quỹ bình ổn giá xăng dầu…
Xây dựng thương hiệu bằng công nghệ lõi để thoát khỏi bẫy gia công
Thương hiệu không chỉ là danh xưng hoa mỹ mà cốt lõi chính là niềm tin được chuyển hóa thành lợi ích kinh tế thiết thực. Tuy nhiên, nếu không được nâng đỡ bởi năng lực công nghệ nội tại và hoạt động đổi mới sáng tạo liên tục, thương hiệu chỉ là một lớp vỏ rỗng, khiến nền kinh tế dễ rơi vào bẫy gia công giá trị thấp...



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Đổi thay ở làng gỗ truyền thống
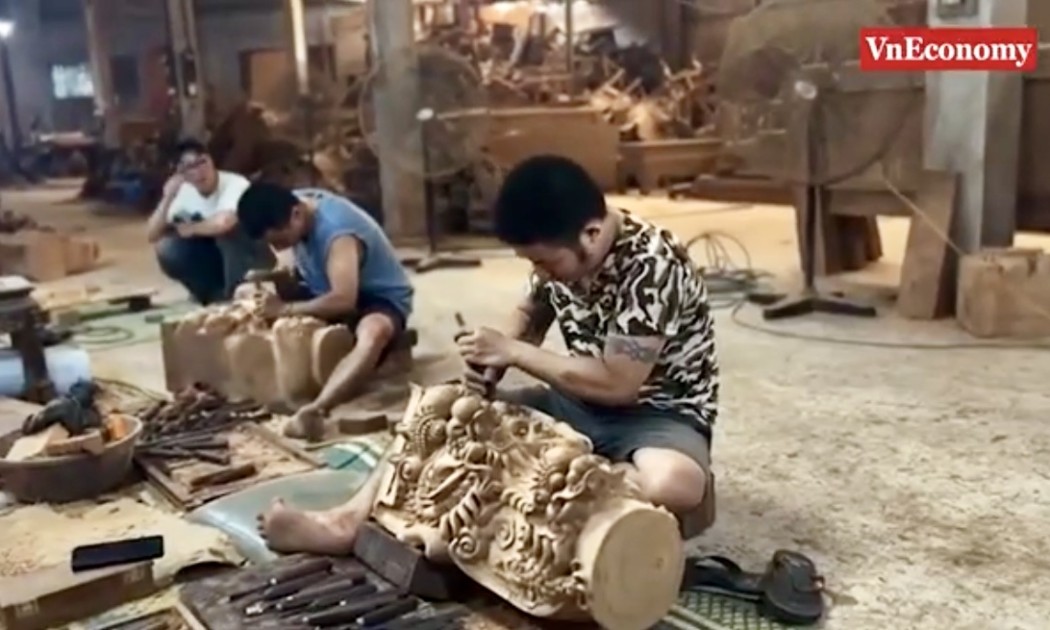
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

