


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãnh đạo LHG tiếp tục đăng ký bán cổ phiếu lấy tiền đầu tư đất


Giao dịch dự kiến thực hiện theo phương thức thỏa thuận và khớp lệnh từ ngày 12/11 đến ngày 10/12/2021. Mục đích của việc giao dịch trên là lấy tiền đầu tư đất...
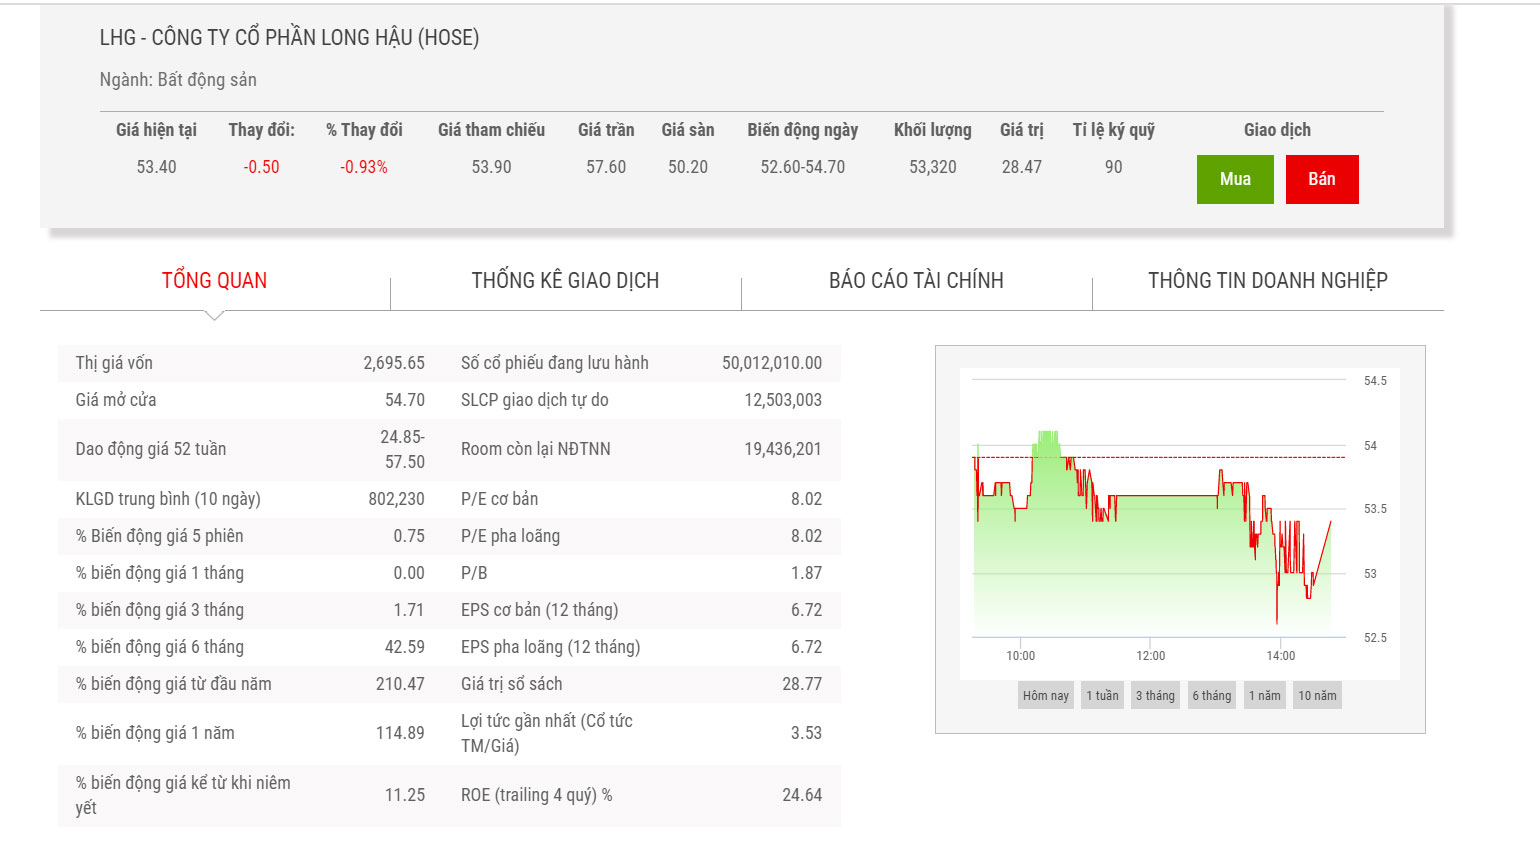
Ông Võ Tấn Thịnh thông báo giao dịch cổ phiếu của Người nội bộ Công ty Cổ phần Long Hậu (mã LHG-HOSE).
Theo đó, ông Võ Tấn Thịnh - thành viên Hội đồng quản trị LHG vừa thông báo đăng ký bán 3.755.000 cổ phiếu LHG. Giao dịch dự kiến thực hiện theo phương thức thỏa thuận và khớp lệnh từ ngày 12/11 đến ngày 10/12/2021. Mục đích của việc giao dịch trên là lấy tiền đầu tư đất.
Nếu giao dịch thành công, ông Thạnh sẽ giảm tỷ lệ sở hữu từ 15% xuống còn 7,5% tương ứng 3,765 triệu cổ phiếu LHG.
Trước đó, từ ngày 20/10 đến ngày 18/11/2021 ông Võ Tấn Thịnh đã bán hơn 2,5 triệu cổ phiếu LHG như đã đăng ký với mục địch là nhằm đầu tư đất.
Trên thị trường, sau khi đạt mốc cao nhất năm là 57.500 đồng/cổ phiếu (chốt phiên ngày 28/10), thì giá cổ phiếu LHG giảm và được giao dịch quanh mức 53.400 đồng/cổ phiếu (chốt phiên 9/11) và tạm tính theo thị giá này, nếu bán hết số cổ phiếu đăng ký, ông Võ Tấn Thịnh sẽ thu về hơn 200 tỷ đồng.
Mới đây, VCSC đã có duy trì khuyến nghị "mua" cho CTCP Long Hậu (LHG) với giá mục tiêu tính đến cuối năm 2022 là 66.500 đồng/CP như đã công bố trong Báo cáo lần đầu cho LHG gần đây của chúng tôi - Chủ đầu tư có định giá hấp dẫn cho thấy tiến độ tích cực tại dự án KCN trọng điểm, tương ứng tổng mức sinh lời dự phóng 28.1%, bao gồm lợi suất cổ tức 3,6%.
Bên cạnh đó, VCSC giảm 4.2% dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2021 chủ yếu do dự báo doanh số bán đất KCN và thu nhập từ lãi thấp hơn. Trong khi đó, chúng tôi vẫn duy trì dự báo tổng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2022-2025.
Ngoài ra, VCSC dự báo doanh thu đạt 774 tỷ đồng ( 20% YoY) và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 301 tỷ đồng ( 52% YoY) trong năm 2021 và kỳ vọng tăng trưởng doanh thu chủ yếu được thúc đẩy bởi doanh số bán đất KCN khả quan, trong khi lợi nhuận sẽ tăng nhờ biên lợi nhuận ròng tăng 8 điểm phần trăm YoY trong năm 2021.
Đối với năm 2022, VCSC dự báo doanh thu của LHG tăng trưởng 20% YoY lên 931 tỷ đồng và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số tăng 23% lên 372 tỷ đồng, chủ yếu được thúc đẩy bởi giả định của chúng tôi cho rằng doanh số bán đất KCN sẽ đạt 13 ha ( 18 % YoY) trong năm.
Đồng thời, VCSC tin rằng LHG sẽ hưởng lợi chính từ nhu cầu cao đối với đất KCN tại tỉnh Long An và TP.HCM. Bên cạnh quỹ đất đã giải phóng mặt bằng có giá trị tại vị trí đắc địa và chúng tôi tin rằng LHG có vị thế tốt để nắm bắt nhu cầu cao cho đất KCN khi KCN Hiệp Phước lân cận gặp trở ngại về pháp lý.
VCSC cũng cho rằng rủi ro đối với LHG là tỷ lệ hấp thụ thấp hơn kỳ vọng; giá bán trung bình (ASP) của đất KCN thấp hơn dự kiến và các khoản phải trả liên quan đến giải phóng mặt bằng cao hơn dự kiến.
Đọc bài theo từ khoá


VN-Index giảm nhẹ, nhà đầu tư thận trọng giữa áp lực bán
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 29/9/2026.
Lợi suất trái phiếu chính phủ tăng cao đe dọa các công ty vay nợ nhiều để đầu tư AI
Với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên ngưỡng ngưỡng cao nhất kể từ năm 2007, các doanh nghiệp phụ thuộc vào vốn vay ở nước này sẽ phải đối mặt với thực tế khắc nghiệt là lãi suất đi vay tăng theo...
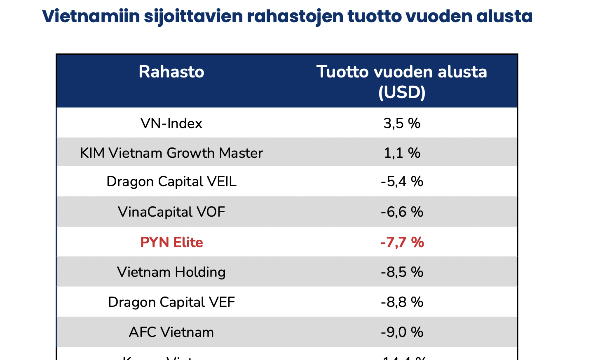
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
Blog chứng khoán: Có cầu bắt đáy vùng giá sâu
Một chút hi vọng nhen nhóm hôm nay khi VNI có được nhịp hồi điểm buổi chiều. Tuy nhiên cổ phiếu phục hồi chưa tương xứng và gần 45% số mã có giao dịch vẫn đóng cửa giảm quá 1% giá trị.
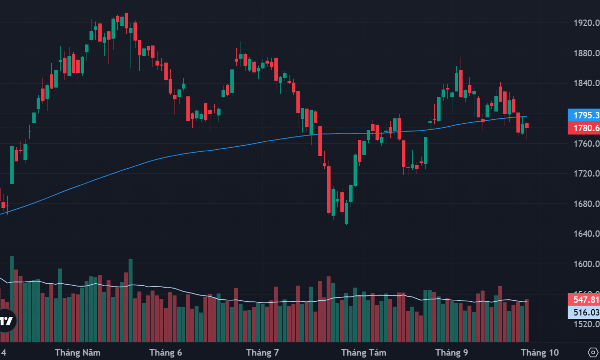
Cổ phiếu lớn kéo VN-Index hồi điểm, dầu khí, bảo hiểm tăng bùng nổ
Áp lực điều chỉnh vẫn lan rộng trong phiên đầu tuần, dù VN-Index xuất hiện nhịp hồi tạo “nến rút chân”. Độ rộng thể hiện diễn biến giảm giá áp đảo trong bối cảnh thanh khoản rất kém và bắt đáy thận trọng.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...