




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


LienVietPostBank: Cho vay nông nghiệp là ưu tiên hàng đầu


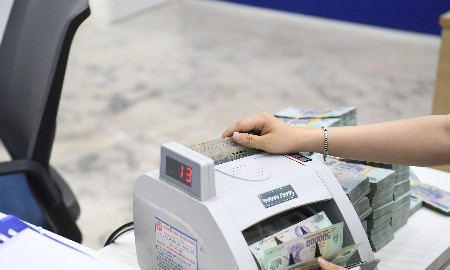
Nhiều năm trở lại đây, quy mô và tốc độ tăng trưởng tín dụng trong lĩnh vực nông nghiệp, nông thôn của Ngân hàng Thương mại Cổ phần Bưu điện Liên Việt (LienVietPostBank) luôn ở mức cao...
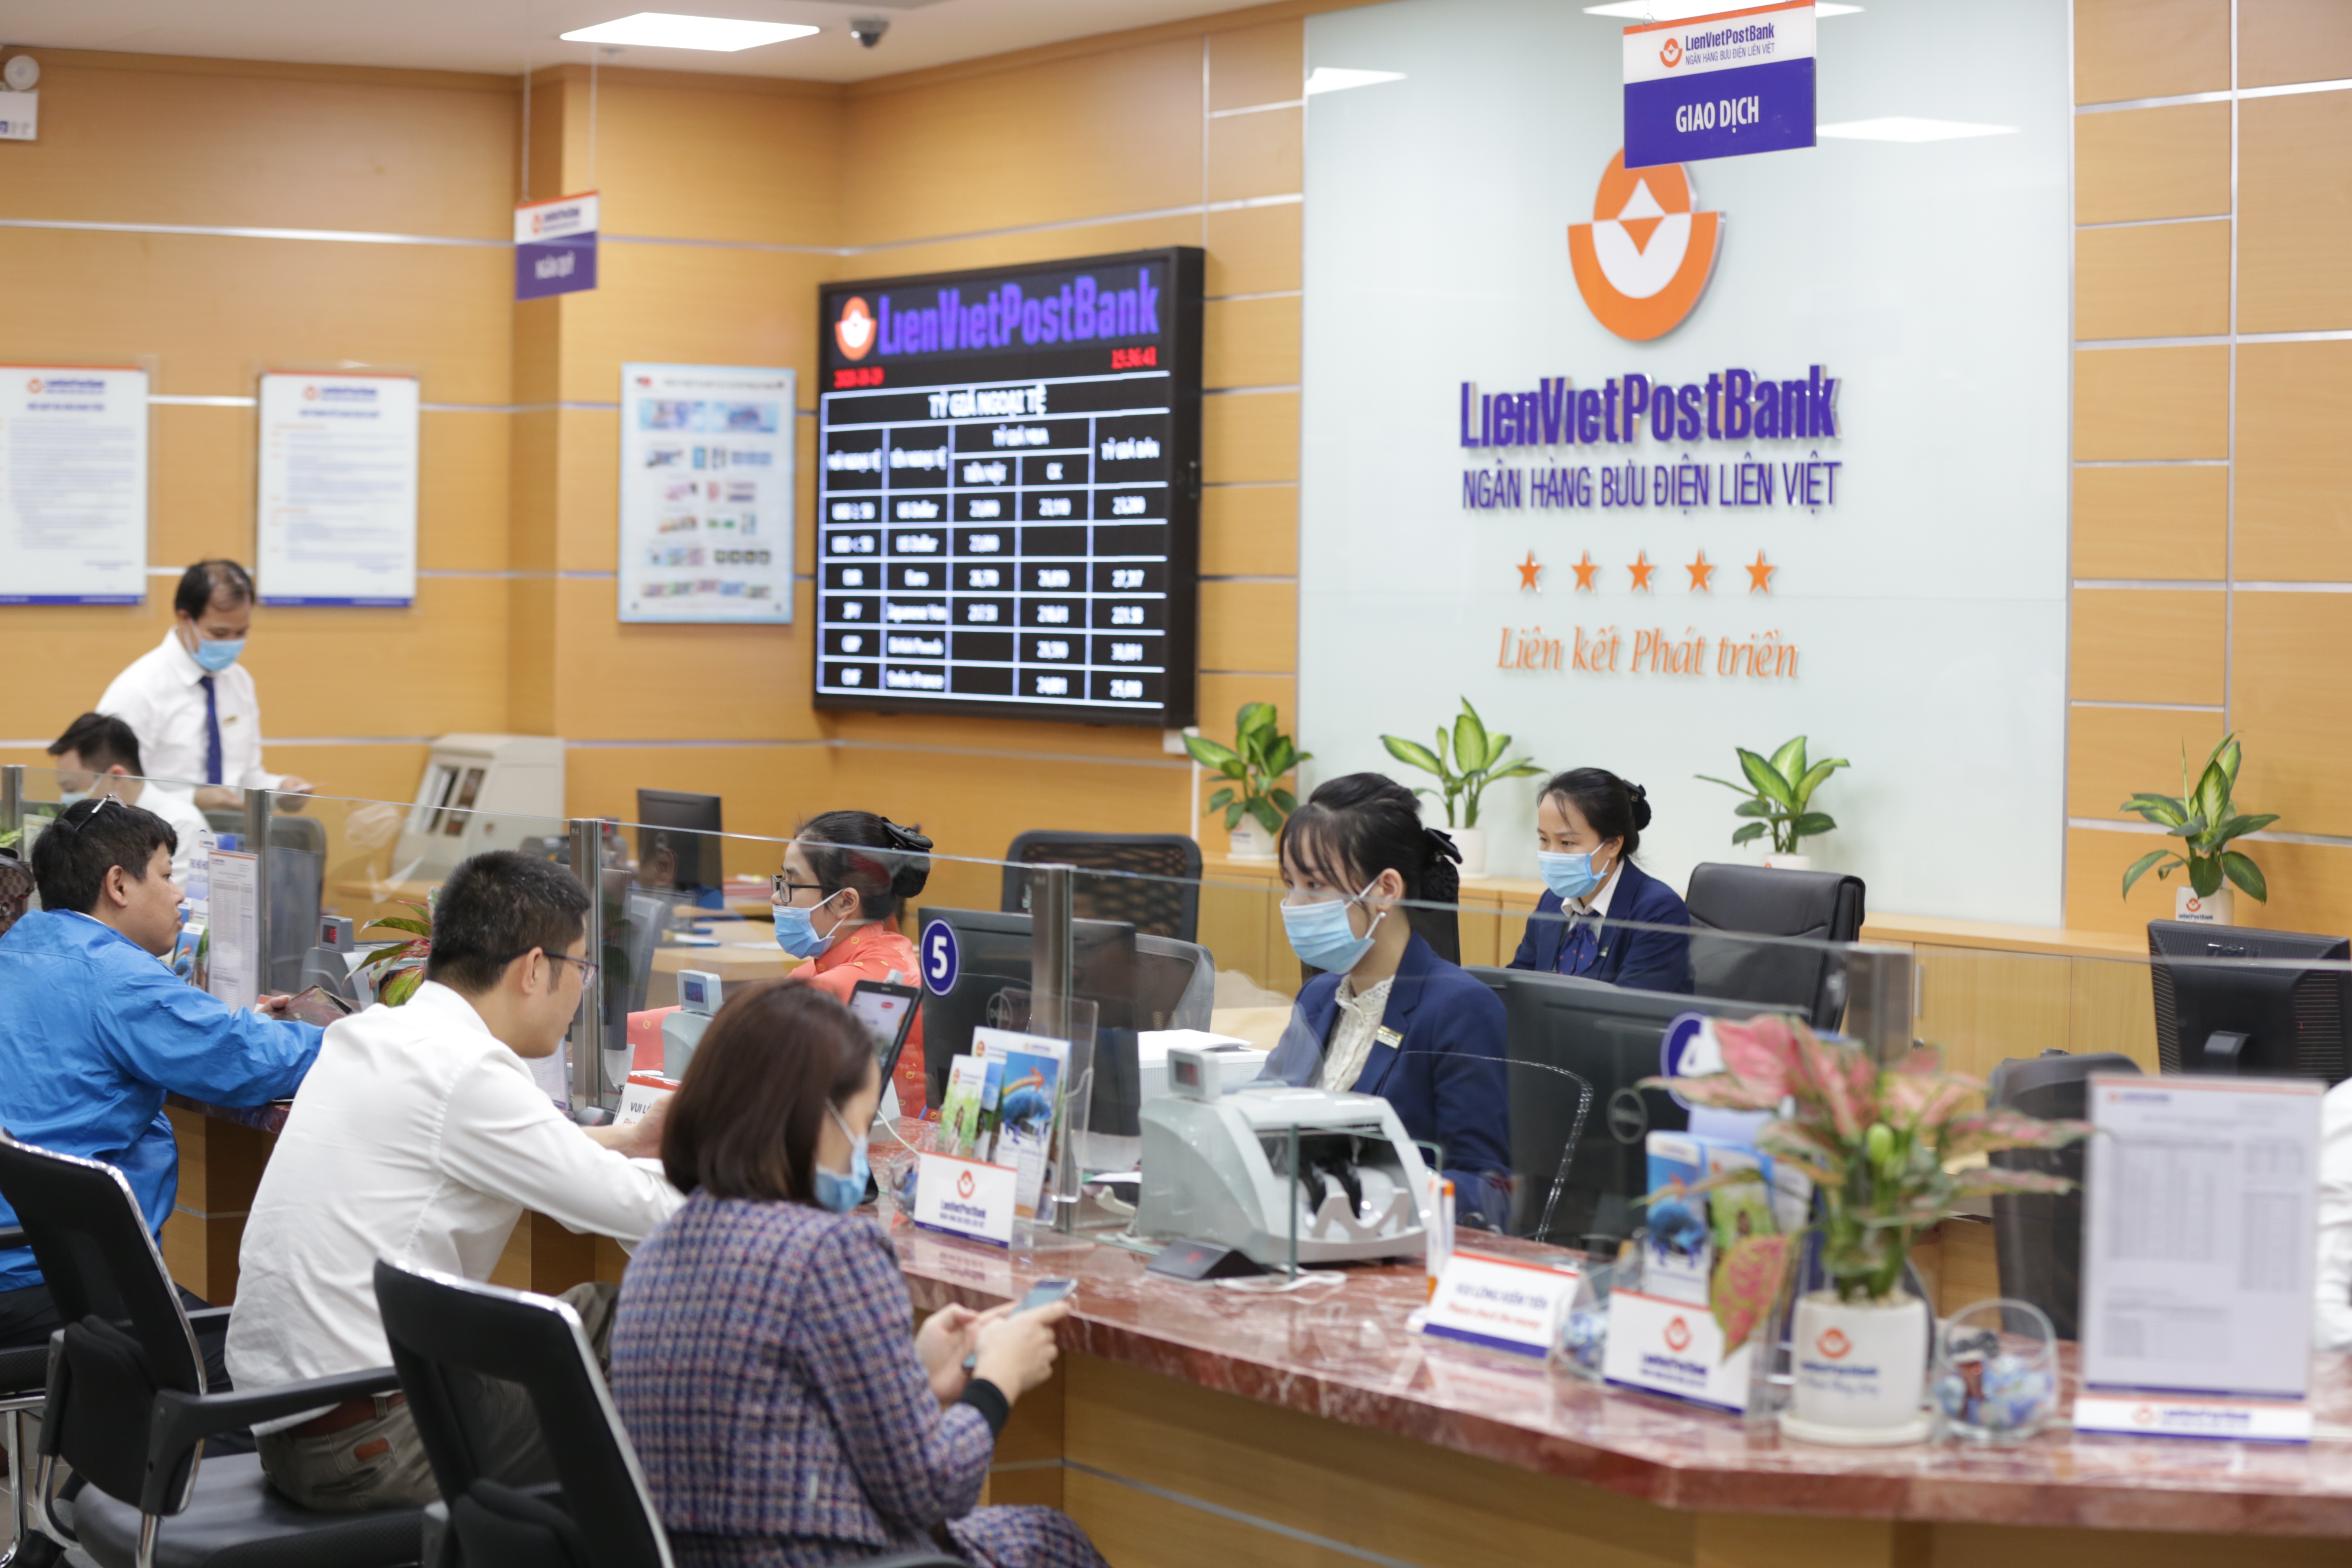
Đây là kết quả của những nỗ lực mở rộng mạng lưới, thành lập và nâng cấp phòng giao dịch, để đưa sản phẩm, dịch vụ ngân hàng đến gần với người dân hơn.
Nhờ đó, năm 2020, tổng dư nợ tín dụng lĩnh vực nông nghiệp, nông thôn của LienVietPostBank chiếm tỷ trọng 32% trong tổng dư nợ của ngân hàng, cao hơn mức bình quân chung của toàn ngành. Lợi nhuận trước thuế hợp nhất đạt 2.427 tỷ đồng, tăng 19% so với năm 2019 và vượt 43% so với kế hoạch; lợi nhuận sau thuế đạt 1.862 tỷ đồng, tăng 16,3%
"CÁNH TAY" NỐI DÀI CỦA NGÂN HÀNG
Tính đến cuối năm 2020, LienVietPostBank có 556 chi nhánh, phòng giao dịch ngân hàng cùng 613 phòng giao dịch bưu điện trải đều hầu hết các huyện tại 63/63 tỉnh thành trên toàn quốc. Trong đó, tỷ lệ số lượng điểm giao dịch tại địa bàn nông thôn/tổng số lượng điểm giao dịch của ngân hàng đạt 77%.
Theo ông Nguyễn Ngọc Huy, Chủ tịch Hội đồng quản trị LienVietPostBank, mỗi chi nhánh, phòng giao dịch chính là “cánh tay” nối dài của LienVietPostBank để đưa sản phẩm, dịch vụ ngân hàng hiện đại đến với người dân cả nước; giúp người dân, doanh nghiệp có vốn sản xuất, kinh doanh, thúc đẩy kinh tế địa phương phát triển. “Đây cũng là bước đi nhằm hiện thực hoá chiến lược trở thành ngân hàng bán lẻ hàng đầu Việt Nam”, ông Huy cho biết.
Bên cạnh các điểm giao dịch tới tận trung tâm các huyện, các xã trên cả nước, LienVietPostBank cũng chủ động “nối dài” cánh tay tín dụng của mình thông qua việc gắn kết chặt chẽ với các Tổ liên kết vay vốn để giúp bà con vượt qua giai đoạn khó khăn mà không phải tìm đến tín dụng đen.
Chị Huỳnh Thị Lành, Tổ trưởng Tổ liên kết vay vốn thôn An Truyền, xã Phú An, huyện Phú Vang, tỉnh Thừa Thiên Huế chia sẻ, từ ngày người dân tiếp nhận nguồn vốn vay của LienVietPostBank, thôn An Truyền đã giảm hẳn tình trạng vay nóng, tín dụng đen trà trộn trong làng, giúp người dân có nguồn vốn rẻ, an toàn để sản xuất kinh doanh cũng như hỗ trợ doanh nghiệp vượt khó do bị ảnh hưởng bởi dịch Covid-19.
Theo lãnh đạo LienVietPostBank, với lợi thế đặc biệt riêng có, ngân hàng có thể tiếp cận khách hàng ở tận vùng sâu vùng xa, những nơi người dân ít có cơ hội tiếp cận dịch vụ ngân hàng. Nhưng đó mới chỉ là điều kiện cần. “Điều kiện đủ là ở nguồn nhân lực trẻ, nhiệt huyết, năng động, sáng tạo, luôn sẵn sàng đi đến tận các xã, các huyện để phục vụ khách hàng. Chính sự tận tâm, thân thiện của các cán bộ nhân viên LienVietPostBank đã phá tan những ngần ngại ban đầu của bà con nông dân”, ông Huy cho biết.
ĐỒNG HÀNH CÙNG NÔNG DÂN GIẢM NGHÈO, VƯƠN LÊN LÀM KINH TẾ
Để chủ động tiếp cận với từng nhóm đối tượng khách hàng trong lĩnh vực nông nghiệp, nông thôn, LienVietPostBank đã tổ chức các chuỗi hội thảo đến từng thôn, xóm, cán bộ ngân hàng chủ động hướng dẫn bà con cách làm hồ sơ, cách giải ngân, thu nợ… Cùng với đó là sự chủ động đưa ra các sản phẩm, dịch vụ một cách linh hoạt để phục vụ nhu cầu của khách hàng tùy theo đặc thù chăn nuôi, trồng trọt tại từng vùng miền.
Theo đó, bà con nông dân có thể vay vốn thế chấp bằng tài sản bảo đảm, hoặc vay tín chấp nếu gặp khó khăn liên quan đến giấy chứng nhận quyền sử dụng đất hoặc tài sản bảo đảm.
Đặc biệt, hình thức triển khai cho vay qua các tổ, hội như Hội phụ nữ, Hội Nông dân cấp cơ sở đã giúp LienVietPostBank giải quyết nhu cầu vay vốn của khách hàng, đồng thời quản trị được rủi ro trên cơ sở hợp tác chặt chẽ của các cấp hội. Nhờ đó, nhiều người dân có cơ hội tiếp cận được nguồn vốn của LienVietPostBank để vươn lên làm kinh tế.
Như trường hợp của chị Đỗ Thị Bình tại đảo Bình Ba Tây, xã Cam Bình, huyện Cam Ranh, tỉnh Khánh Hoà, từ số tiền vay 300 triệu ban đầu để đầu tư nuôi 10 lồng tôm hùm xanh, đến nay, sau 2 năm vay vốn từ LienVietPostBank, số lồng nuôi của gia đình đã lên tới 25 lồng với số lượng hơn 7.500 con. Hay doanh thu hàng năm từ việc nuôi tôm hùm xanh của gia đình chị Nguyễn Thị Kim Loan tại đảo Bình Hưng (xã Cam Bình) cũng lên tới vài tỷ đồng. Nếu trừ đi các loại chi phí, số lãi thu được cũng phải vài trăm triệu đồng. Nhờ đó, gia đình chị Loan đã có “của ăn, của để”, xây được nhà to và sắp tới là mua ô tô.
Đơn cử, như ở Ninh Thuận, dù điều kiện đất đai và khí hậu khắc nghiệt, nhưng đã có nhiều khách hàng “làm giàu trên sa mạc” nhờ chuyển đổi sang trồng cây măng tây. Hay ở Bình Thuận, nhiều hộ gia đình đã chuyển đổi từ cây lúa sang trồng thanh long, chăn nuôi bò giúp cải thiện đời sống, nâng cao kinh tế gia đình…
“Với định hướng đúng đắn, quyết liệt trong việc tập trung phát triển cho vay lĩnh vực nông nghiệp nông thôn nhiều năm qua, LienVietPostBank đã khẳng định vị thế của mình là một trong những ngân hàng thương mại cổ phần đi tiên phong và thành công ở lĩnh vực này. Ngân hàng đã trở thành đơn vị đồng hành giúp bà con nông dân dễ dàng tiếp cận, sử dụng vốn hiệu quả góp phần xoá đói giảm nghèo, vươn lên làm kinh tế”, lãnh đạo LienVietPostBank chia sẻ.
Đọc bài theo từ khoá

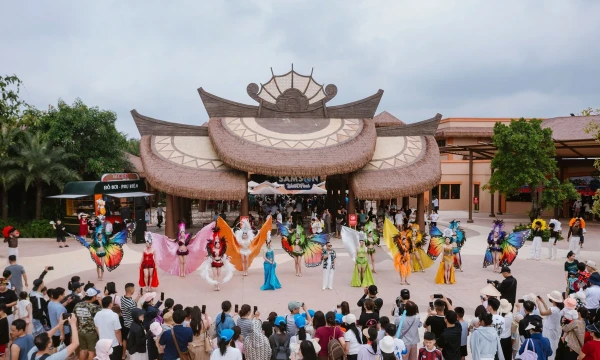
Thanh Hóa tung “át chủ bài” hút khách du lịch dịp cuối năm
Không chỉ dựa vào lợi thế du lịch biển, Thanh Hóa đang đẩy mạnh kích cầu mùa thấp điểm bằng chuỗi sự kiện văn hóa, thể thao, du lịch cùng các chương trình ưu đãi lên tới 70%. Với sự tham gia của 44 doanh nghiệp, địa phương kỳ vọng tạo thêm sức hút cho du lịch dịp cuối năm, từng bước kéo dài mùa du lịch quanh năm...
Đặt vé máy bay trên VietinBank iPay Mobile, cơ hội nhận vé khứ hồi Sun PhuQuoc Airways
Đặt vé máy bay trên VietinBank iPay Mobile từ ngày 19/10 đến 30/11/2026, khách hàng có cơ hội trúng vé khứ hồi Sun PhuQuoc Airways.
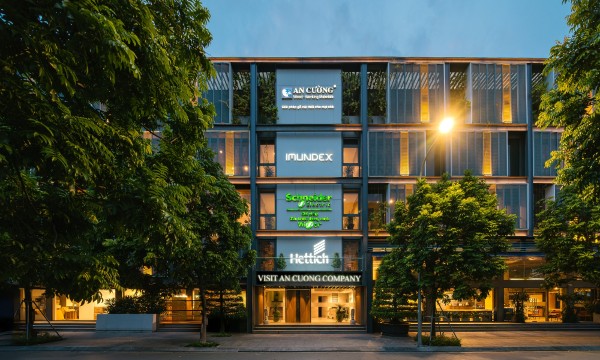
An Cường tiếp tục khẳng định vị thế tại Thương hiệu Mạnh Việt Nam 2026
Tiếp tục được vinh danh tại Thương hiệu Mạnh Việt Nam 2026, An Cường ghi dấu trên hành trình hơn 30 năm phát triển.
Hơn 20 ngân hàng giảm lãi suất cho vay: Ai hưởng ưu đãi?
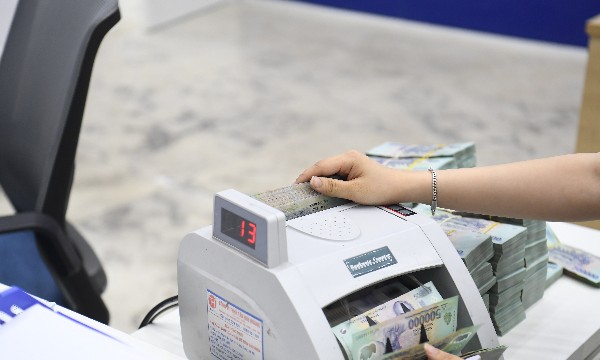
Ít nhất 22 ngân hàng công bố giảm lãi suất cho vay, trong đó 15 ngân hàng đưa ra các gói tín dụng ưu đãi với tổng hạn mức hơn 451.000 tỷ đồng. Trong số này, chỉ có Agribank công bố giảm lãi suất cho cả các khoản vay đang còn dư nợ. Không có chương trình nào dành cho khách hàng cá nhân vay tiêu dùng như mua nhà, mua ô tô mà chỉ tập trung vào vốn lưu động phục vụ sản xuất, kinh doanh với kỳ hạn dưới 6 tháng...
Hộ kinh doanh loay hoay trước bài toán nối chuỗi khấu trừ thuế
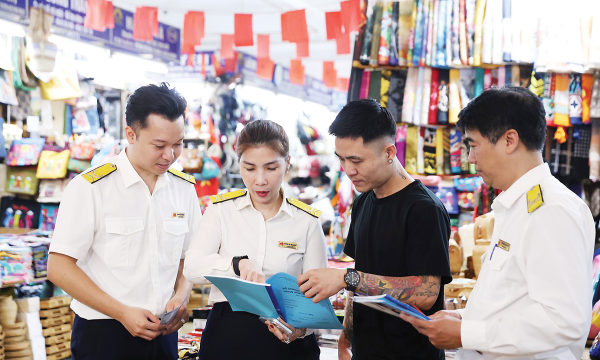
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.

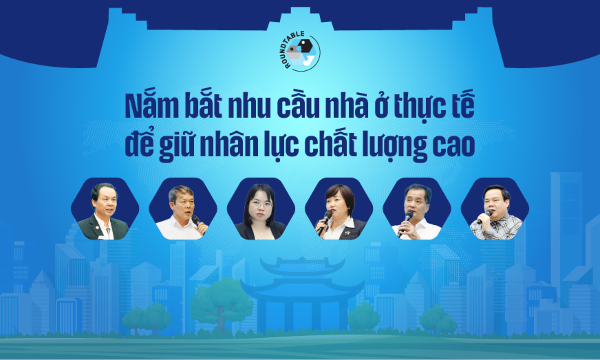




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...