


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lợi nhuận ngân hàng Việt tiếp tục "khác lạ"


Bức tranh lợi nhuận ngân hàng Việt Nam nửa đầu 2018 tiếp tục có điểm "khác lạ"
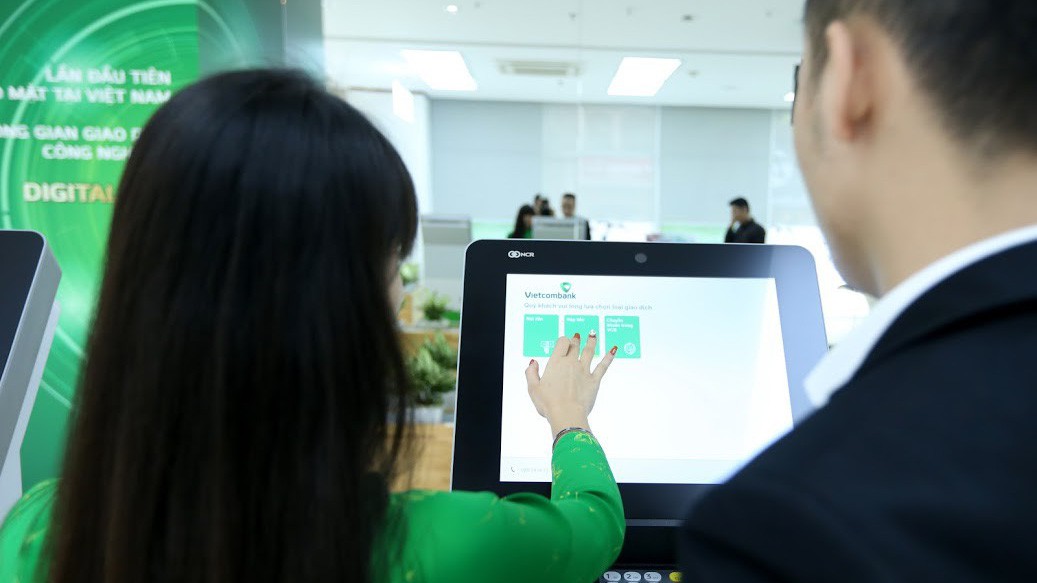
Đến cuối tuần qua, thêm nhiều ngân hàng thương mại công bố kết quả kinh doanh 6 tháng đầu năm 2018. Đã xuất hiện một số trường hợp khó khăn, nhưng phần lớn tiếp tục có tăng trưởng cao.
Đầu năm 2018, khi tiếp xúc với báo chí, ông Lưu Trung Thái - Tổng giám đốc Ngân hàng Quân Đội (MB) có hỏi ngược lại các phóng viên: có điểm gì khác lạ trong báo cáo lợi nhuận các ngân hàng những quý gần đây?
"Chất lượng chiều sâu"
Khi đó, Tổng giám đốc MB trả lời câu hỏi trên rằng: tại nhiều ngân hàng thương mại, mặc dù tăng trưởng tổng tài sản, tăng trưởng tín dụng phổ biến dưới 20%, nhưng tăng trưởng lợi nhuận lên tới 40-50%, thậm chí có những trường hợp 60-100%...
Theo ông Lưu Trung Thái, về phát triển lâu dài, rất khó để lợi nhuận ngân hàng tạo được mức tăng trưởng cao cấp nhiều lần so với tín dụng và tổng tài sản. Và mỗi thành viên sẽ phải xác định, có những giải pháp để tạo lợi nhuận tăng trưởng một cách hợp lý.
Với nhiều thành viên đã công bố, nửa đầu năm nay hệ thống ngân hàng Việt Nam tiếp tục đón nhận sự "khác lạ" trên. Đã có nhiều trường hợp có tốc độ tăng trưởng lợi nhuận cao vượt trội so với các chỉ tiêu nền tảng khác.
Sau loạt thành viên có quy mô nhỏ hơn công bố đã đạt lợi nhuận với mức tăng trưởng tính bằng lần nửa đầu 2018, những thành viên lớn như MB, Ngân hàng Việt Nam Thịnh Vượng (VPBank) cũng đã công bố với mức tăng trưởng cao, tương ứng 52% và 34% so với cùng kỳ 2017.
Trong lần tiếp xúc đó, ông Lưu Trung Thái cũng đã lý giải trước các cơ sở để MB tiếp tục gia tăng lợi nhuận, nhưng không hẳn tập trung ở lõi ngân hàng mẹ và tín dụng truyền thống. Mà MB có các công ty vệ tinh, trong lĩnh vực bảo hiểm, chứng khoán, tín dụng tiêu dùng, bất động sản… Và nửa đầu năm nay nhóm vệ tinh này đã có đóng góp lớn vào tốc độ tăng trưởng trên.
Tại VPBank, Tổng giám đốc Nguyễn Đức Vinh cũng cho rằng, nếu nhìn vào tăng trưởng tín dụng của ngân hàng khá thấp với 6,8%, hay nhìn vào tăng trưởng tổng thu nhập dù khá cao với 28%, thì thấy lợi nhuận tăng trưởng cao hơn hẳn với 34% cho thấy chất lượng hoạt động ngân hàng đi theo chiều sâu hơn.
Dù VPBank đang sở hữu các giới hạn thuận lợi để tiếp tục mở rộng kinh doanh, như tỷ lệ cho vay so với huy động chỉ 73%, vốn ngắn hạn cho vay trung dài hạn chỉ 29,3%, tỷ lệ an toàn vốn lên tới 13,2%, nhưng lượng không thể đẩy cao mãi, nên ngân hàng sẽ phải thúc đẩy hơn nữa chiều sâu chất lượng hoạt động.
Số hóa giảm chi phí
Trước hết, chất lượng hoạt động ngân hàng được chú ý nhất ở tín dụng. Xu hướng nợ xấu giảm đã thể hiện ở các kỳ cập nhật tổng thể từ Ngân hàng Nhà nước. Báo cáo từ một số thành viên cũng có kết quả khả quan.
Tại Ngân hàng Sài Gòn Thương Tín (Sacombank), sau năm 2017 xử lý được hơn 15.000 tỷ nợ xấu, nửa đầu 2018 tiếp tục thu hồi được hơn 3.600 tỷ đồng nợ xấu và tài sản tồn đọng; nợ xấu cuối năm 2017 là 4,28%, hiện đã giảm xuống còn 3,3% và dự kiến sẽ giảm xuống dưới 3% vào cuối năm 2018.
Hay tại VPBank, ông Nguyễn Đức Vinh cho biết, tổng lượng nợ xấu đã bán cho VAMC những năm qua vào khoảng 7.000 tỷ đồng, nhưng hiện số dư chỉ còn khoảng 4.000 tỷ. Theo đó, nợ xấu không có nghĩa bị mất đi, mà lượng thu hồi được thời gian qua là đáng kể, giúp cải thiện chất lượng hoạt động.
Cũng tại VPBank, có một chuyển động đáng chú ý đổi với ngành ngân hàng nói chung, và có thể sẽ nổi bật hơn nữa trong tương lai: số hóa đang thay thế dần nhân sự và chi phí nhân sự, giúp giảm thiểu chi phí hoạt động.
Khoảng một năm trước, ông Vinh nói với VnEconomy rằng, ngân hàng số sẽ là xu hướng nhưng ở VPBank chủ yếu mới chỉ tập trung cho hình ảnh và phục vụ khách hàng, chứ chưa đóng góp lớn về lợi nhuận. Nhưng, chuyển động đang nhanh chóng.
Sau một năm tính đến 6/2018, tại đây, số lượng khách hàng dùng ngân hàng số đã tăng gấp đôi, từ 401 nghìn khách lên 832 nghìn khách; số lượng giao dịch tăng từ khoảng 1 triệu lên hơn 2 triệu; số dư huy động trực tuyến chỉ khoảng 5.000 tỷ hiện đã lên tới 10.897 tỷ đồng…
"Nửa đầu năm nay chúng tôi gặp những vấn đề nhất định trong tăng trưởng của FE Credit và nợ xấu tại đây, chủ yếu do nhiều nhân sự ngạch xử lý nợ bị đối thủ thu hút và chuyển việc. Vấn đề này đang được khắc phục. Nhưng VPBank không chỉ có FE Credit, mà hoạt động ngân hàng đang tạo hướng mở rộng, cân đối để toàn hệ thống đạt được kế hoạch lợi nhuận cả năm", Tổng giám đốc VPBank nói.
Như trên, xu hướng mở rộng ngân hàng số, hiện đại hóa hoạt động đã và đang giúp tăng chất lượng và giảm thiểu chi phí. Ông Vinh cho biết, riêng khía cạnh này, ước tính năm nay VPBank giảm được tới 700 tỷ đồng chi phí vận hành. Và ngân hàng sẽ mở rộng thêm 14 chi nhánh mà gần như không tuyển thêm nhân sự mới do cân đối được từ trợ lực của công nghệ, số hóa…
Giảm thiểu được chi phí hoạt động cũng chính là một trong những nguyên nhân góp phần thúc đẩy lợi nhuận ngân hàng. Điểm này dễ thấy ở nỗ lực của nhiều thành viên, mà số hóa đang là một xu hướng, một vận động mới.
Như tại VPBank, tỷ lệ chi phí trên tổng thu nhập (CIR) đã giảm được từ 35,54% cuối 2017 xuống 32,31% nửa đầu năm nay. Hay tại Ngân hàng Ngoại thương Việt Nam (Vietcombank), CIR ở mức khá cao với 43% đầu năm nay đến cuối quý 2/2018 cũng đã giảm được xuống còn 41%.
Tại thành viên có các chỉ số kinh doanh hiệu quả nhất hệ thống trong năm 2017 là Ngân hàng Kỹ thương (Techcombank), tỷ lệ CIR cũng cho thấy ở mức rất thấp, chỉ khoảng 29%.
Dự kiến ngày 24/7, Techcombank sẽ họp báo công bố kết quả kinh doanh 6 tháng 2018. Đây cũng là thành viên được chú ý những kỳ công bố gần đây, ở vị trí nhóm đầu lợi nhuận và những cách thúc đẩy lợi nhuận.

Rủi ro lớn đối với đồng USD từ cơn sốt AI
Giới đầu tư trên toàn cầu tư lâu vẫn coi đồng USD là một “hầm trú ẩn” mỗi khi thị trường sụt giảm. Tuy nhiên, nếu dòng vốn nước ngoài đổ vào Mỹ để tìm kiếm lợi nhuận từ cơn sốt trí tuệ nhân tạo (AI) đảo chiều, vai trò này của đồng bạc xanh có thể suy yếu...
Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
Bộ Xây dựng trình Quốc hội chủ trương đầu tư hai tuyến cao tốc Bảo Hà - Tân Phong và Mộc Châu - Sơn La - Điện Biên qua tỉnh Sơn La, với tổng vốn sơ bộ hơn 114.000 tỷ đồng, dự kiến khởi công năm 2027 và cơ bản hoàn thành năm 2030...
NCB vượt mọi chỉ tiêu kinh doanh sau 9 tháng, tăng tốc trong chu kỳ tăng trưởng mới
Kết thúc 9 tháng năm 2026, Ngân hàng TMCP Quốc Dân (NCB) xác lập mức lợi nhuận sau thuế cao nhất trong lịch sử hoạt động, cho thấy những chuyển biến rõ nét về năng lực và hiệu quả hoạt động của ngân hàng trong giai đoạn phát triển mới.
SACOMBANK củng cố nền tảng, hướng tới mục tiêu hoàn thành đề án tái cơ cấu
Trong bối cảnh tập trung xử lý những tồn đọng từ quá khứ, SACOMBANK đang ghi nhận những chuyển biến đáng chú ý trong hoạt động kinh doanh quý 3/2026. Tổng thu nhập hoạt động đạt mức cao nhất lịch sử, nguồn thu dịch vụ bứt phá, chi phí vận hành giảm mạnh và lợi nhuận trước dự phòng tăng gần 60%...
Keppel trở thành thành viên Trung tâm Tài chính Quốc tế Việt Nam
Keppel hướng tới kiến tạo nền tảng đầu tư tiềm năng, có thể huy động tới 1 tỷ USD cho các cơ hội đầu tư bất động sản tại Việt Nam.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

