




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Một công ty chứng khoán hạ dự báo lợi nhuận nhóm ngân hàng năm 2025, chỉ còn tăng 14%


Công ty chứng khoán điều chỉnh giảm dự phóng tăng trưởng lợi nhuận cho các ngân hàng trong phạm vi theo dõi, từ mức 15–17% trước đó xuống dưới 14%, khi các yếu tố bất lợi ngày càng gia tăng.
Trong quý 1/2025, tổng lợi nhuận trước thuế 27 ngân hàng niêm yết giảm 5% so với quý 4/2024, xuống còn hơn 82 nghìn tỷ. Số liệu có phần khả quan hơn khi so với cùng kỳ, ghi nhận tăng 14,2%, tuy nhiên nếu so mức độ tương quan với tăng trưởng tín dụng 19,6%, mức tăng trưởng này còn tương đối khiêm tốn.
Nhóm dẫn dắt tăng trưởng lợi nhuận là nhóm ngân hàng vừa và nhỏ, với mức tăng trưởng ấn tượng 48,8% so với quý 4/2024 và 28,3% so với cùng kỳ. Kết quả có phần khả quan này đến từ các khoản thu bất thường tăng 44,3% so với quý 4/2024 như thoái vốn tại các công ty con cũng như thu nhập từ xử lý nợ xấu tăng mạnh.
Trong bối cảnh các nguồn thu nhập chính như NII và NSI không có nhiều động lực tích cực, tăng trưởng lợi nhuận có thể tiếp tục giảm tốc trong năm 2025, theo nhận định của Mirae Asset.
Kế hoạch kinh doanh của các ngân hàng trong năm 2025 cũng tương đối thận trọng hơn, và nhiều khả năng là những khoản thu bất thường lớn cũng sẽ được sử dụng cho việc củng cố chất lượng tài sản.
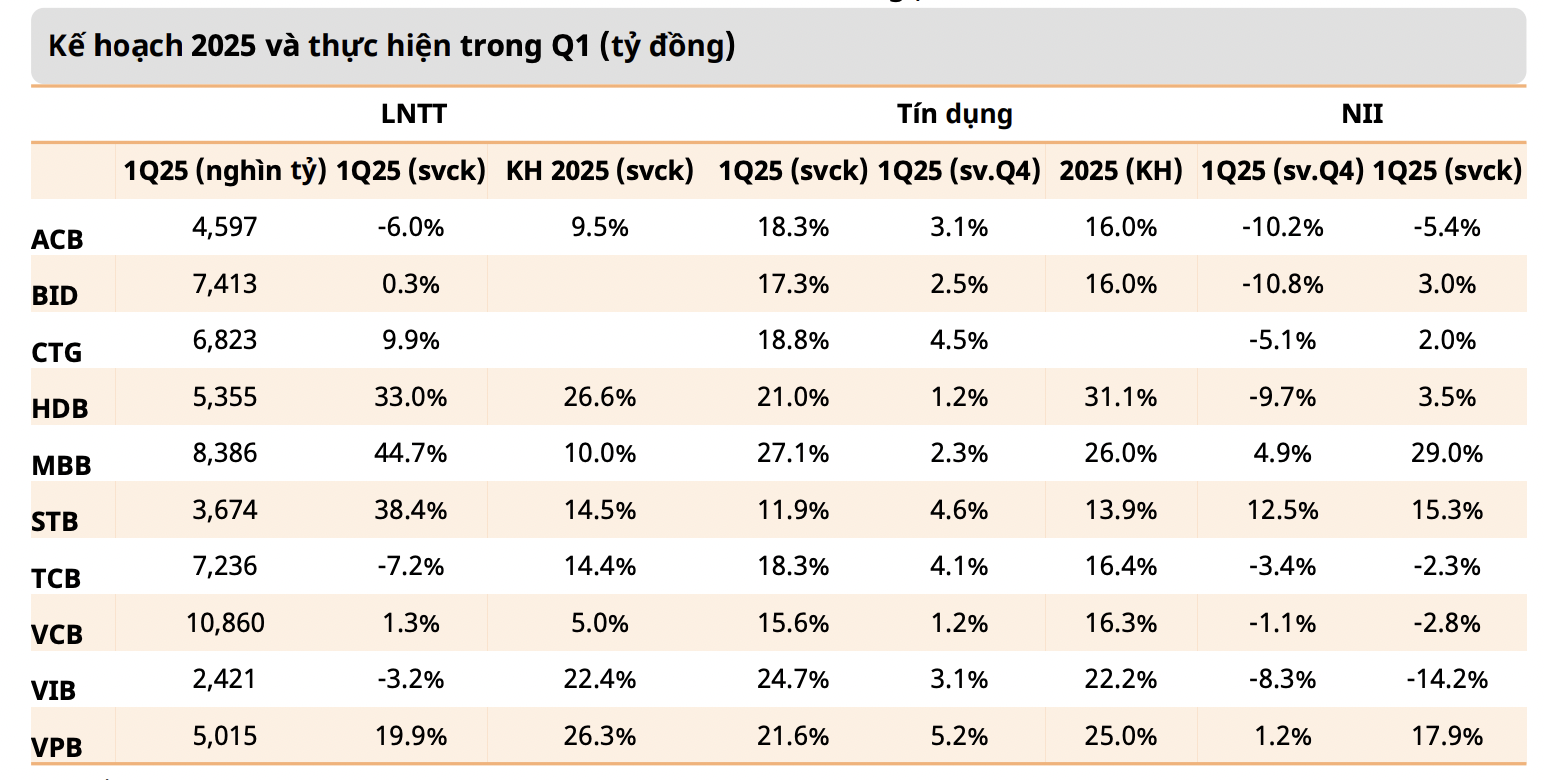
Một điểm cần lưu ý là những mục tiêu tăng trưởng này đa phần được xác lập dựa trên những điều kiện kinh doanh không quá thuận lợi, và từ trước khi bộ máy chính quyền mới của Mỹ công bố mức thuế quan tối đa có thể áp đặt, vào thời điểm đầu tháng 4. Theo đó, Mirae Asset điều chỉnh giảm dự phóng tăng trưởng lợi nhuận cho các ngân hàng trong phạm vi theo dõi, từ mức 15–17% trước đó xuống dưới 14%, khi các yếu tố bất lợi ngày càng gia tăng.
Về cổ phiếu, triển vọng trong khía cạnh cơ bản lẫn định giá của ngành ngân hàng trong thời gian tới được đánh giá là thận trọng hơn so với giai đoạn trước. Việc đáp ứng các chuẩn an toàn hoạt động cao hơn cùng với môi trường vĩ mô có nhiều bất ổn cả trong và ngoài nước khiến tốc độ tăng trưởng cũng như mức độ ổn định suy giảm.
Tâm lý thị trường có phần lạc quan sau thông tin hoãn áp thuế ở mức 46%, tuy nhiên có một thực tế là hiện mức thuế bổ sung 10% đã được áp dụng làm suy giảm triển vọng xuất khẩu, ít nhất là trong ngắn hạn. Bên cạnh đó, các thay đổi này có thể kéo theo rủi ro xu hướng bảo hộ thương mại quay trở lại.
Áp lực thuế quan có thể không chỉ là tạm thời, đặc biệt trong trường hợp kém tích cực khi Việt Nam chịu thuế cao, khi các chính sách của ông Trump trong nhiệm kỳ 1 vẫn được duy trì dưới thời ông Biden.
Về khía cạnh định giá, tùy việc tuân thủ các tiêu chuẩn cao hơn sẽ góp phần ổn định hoạt động của các Ngân hàng Thương mại cũng như giảm rủi ro hệ thống, mặt bằng định giá của các Ngân hàng Thương mại cũng có thể bị điều chỉnh giảm.
Ở mặt tích cực, với việc giảm thiểu rủi ro thì phần bù lợi suất yêu cầu cho huy động vốn chủ cũng sẽ giảm, qua đó hỗ trợ phần nào cho tỷ lệ chiết khấu. Tuy nhiên, giảm chi phí vốn chủ nhưng đi kèm với đó là giảm triển vọng lợi nhuận, nhiều khả năng sẽ kéo giảm mức định giá trung bình của các ngân hàng so với quá khứ hay cả mặt bằng chung.
Và dù tăng trưởng tín dụng liên tục ghi nhận ở mức cao khoảng 20% hoặc hơn trong 2023-2024, một phần không nhỏ dư nợ tín dụng của các ngân hàng đã được tái tục theo biên lãi suất mới cũng hạn chế khả năng NIM phục hồi mạnh, qua đó giảm khả năng tăng định giá trong tương lai gần.
Dòng tiền hướng đến những ngân hàng có câu chuyện đầu tư. Đối với nhóm Ngân hàng quốc dân, mặc dù vẫn là những lựa chọn an toàn, tuy nhiên nhóm này lại đang gặp khó ở nhiều mặt như hỗ trợ nền kinh tế và nhu cầu tăng vốn cấp thiết.
Ngược lại, các ngân hàng tư nhân lớn có tiềm năng tăng trưởng tốt cũng như câu chuyện đầu tư liên quan đến thu nhập bất thường hay hậu tái cấu trúc, đang và có thể tiếp tục thu hút chú ý của dòng tiền có thể kể đến như STB, MBB, TCB và VPB.
"Tăng trưởng tín dụng cao mới chỉ là điều kiện cần. Dư nợ tín dụng toàn hệ thống ước đạt 15,5 triệu tỷ (~607 tỷ đô) cuối 2024, tương đương gần 130% GDP – mức không quá rủi ro nhưng cũng không phải mức thận trọng. Trong khi đó, nhu cầu chi tiêu tài khóa đang gia tăng, đặc biệt là qua đầu tư công và có thể là ưu đãi thuế, có khả năng làm suy yếu các chỉ số an toàn tài chính quốc gia hay gia tăng chi phí vay nước ngoài (thông thường chi phí vay thấp nhất của các doanh nghiệp tương đương với chi phí vay của quốc gia sở tại).
Qua đó yêu cầu chính sách tài khóa cần thận trọng cũng như tập trung dòng vốn vào các lĩnh vực có hệ số lan tỏa tăng trưởng cao", Mirae Asset nhấn mạnh.
Đọc bài theo từ khoá

Công ty chứng khoán nhận định gì về rủi ro VN-Index thủng đáy ngắn hạn?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 23-27/11/2026.
Xu thế dòng tiền: Rủi ro ngoại biên có đẩy VN-Index về đáy 1600 điểm?
Thị trường đã trải qua một tuần giao dịch có tính sát thương khá cao khi có 4/5 phiên giảm mạnh. VN-Index chốt tuần để mất 46,14 điểm tương đương -2,7%. Trong nước dòng tiền đang co cụm phòng thủ khiến thanh khoản cực thấp, trong khi chứng khoán Mỹ rơi hẳn vào nhịp điều chỉnh kỹ thuật trước áp lực bán tháo cổ phiếu công nghệ và rủi ro FED tăng lãi suất trong cả 3 kỳ họp sắp tới.
Mất giá hơn một nửa sau 1 năm, bitcoin có còn được coi là “vàng kỹ thuật số”?
Xu hướng giảm giá bitcoin đã kéo dài mấy tháng qua và có dấu hiệu mạnh lên trong những tuần gần đây do sự cộng hưởng của nhiều yếu tố...
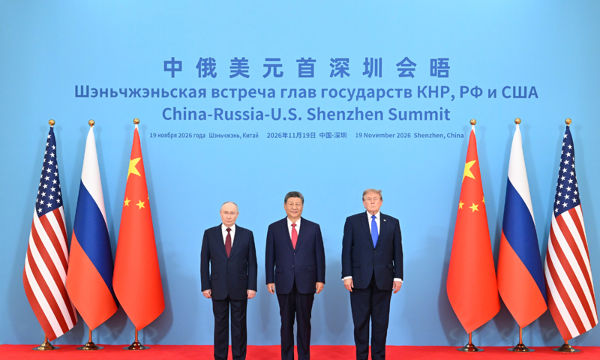
Dấu ấn kinh tế thế giới tuần 15-21/11/2026: Cuộc gặp thượng đỉnh lịch sử, bán tháo cổ phiếu AI sau IPO của Anthropic, cú giảm chóng mặt của giá vàng
Tuần này chứng kiến cuộc gặp thượng đỉnh ba bên của của lãnh đạo Mỹ, Trung Quốc và Nga lần đầu tiên trong lịch sử và cuộc gặp thượng đỉnh Mỹ - Trung thứ ba trong năm nay...
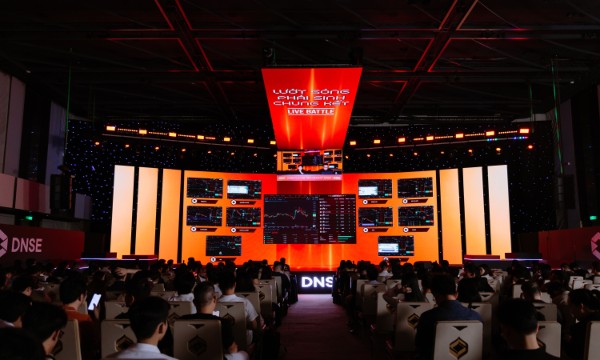
DNSE và Dragon Capital đưa góc nhìn nâng tầm năng lực đầu tư và phân bổ tài sản tại DNSE Future Tech Summit
Ngày 20/11, sự kiện công nghệ thường niên DNSE Future Tech Summit 2026 đã diễn ra tại TP. Hồ Chí Minh, quy tụ hơn 500 nhà đầu tư cùng các chuyên gia tài chính, đầu tư và công nghệ, tập trung vào xu hướng ứng dụng AI tối ưu chiến lược đầu tư và phương pháp phân bổ tài sản theo từng chu kỳ thị trường.





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





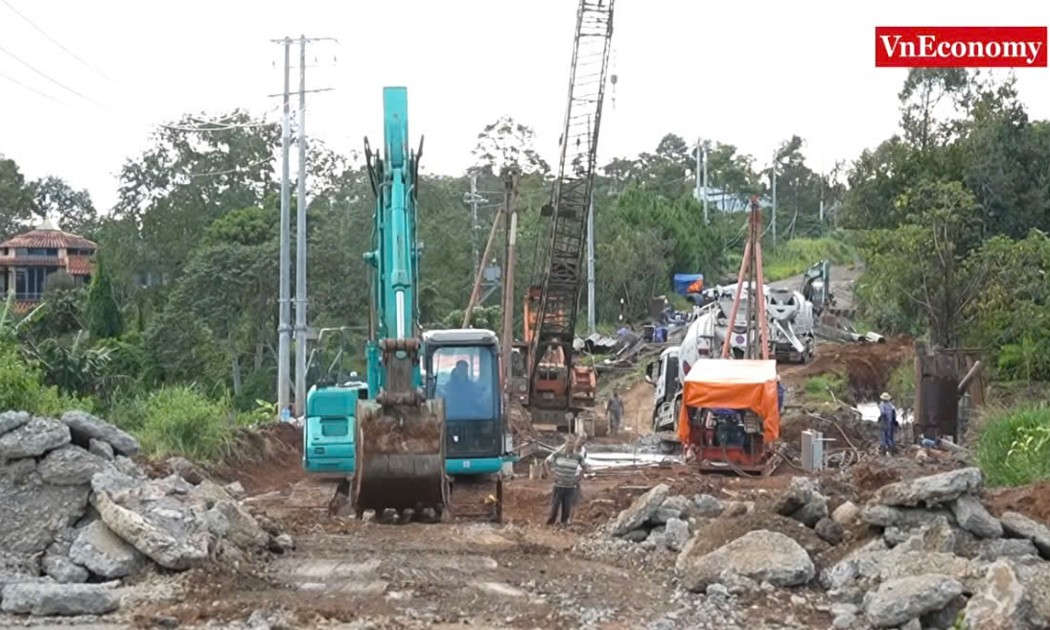
 Quốc lộ 20: Tái khởi động sau 5 năm tạm dừng
Sau 5 năm tạm dừng thi công vì thiếu vốn, tuyến đường tránh phía Nam Bảo Lộc dài hơn 15km được tái khởi động. Dự kiến hoàn thành và đưa vào sử dụng tháng 3/2028. Công trình nhằm giải quyết dứt điểm ùn tắc trên Quốc lộ 20 đoạn qua trung tâm Bảo Lộc, tỉnh Lâm Đồng.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...