




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mức nới tín dụng cho các ngân hàng sẽ không nhiều


Mức nới sẽ không được nhiều đối với mỗi ngân hàng để đảm bảo không ảnh hưởng đến mục tiêu tăng trưởng tín dụng toàn ngành

Techcombank đặt kế hoạch tăng trưởng tín dụng 13% cho cả năm 2019, đây cũng là ngân hàng đã được Ngân hàng Nhà nước chính thức phê duyệt áp dụng Basel II có hiệu lực từ 1/7/2019. Với việc áp dụng Basel II, nhà băng này có thể xin nới hạn mức tín dụng.
Tuy nhiên trong một báo cáo phân tích mới đây của Công ty Cổ phần Chứng khoán Bảo Việt (BVSC), các nhà phân tích vẫn đánh giá TCB dựa trên giả định tín dụng của ngân hàng chỉ ở mức 13% do thị trường bất động sản chững lại có thể khiến nhu cầu vay vốn không tăng trưởng mạnh.
Nguyên nhân khiến thị trường bất động sản ảnh hưởng lớn tới tăng trưởng tín dụng của ngân hàng này là do tăng trưởng cho vay khách hàng của ngân hàng này sẽ phụ thuộc rất nhiều vào tiến độ bán hàng đối với các dự án của Vingroup. Việc tập trung của Techcombank xoay quanh chuỗi bất động sản là một trong những rủi to của nhà băng này trong khi các chuỗi khác vẫn chưa đóng góp nhiều
Ngoài ra, do hiện tại có khoảng 10 ngân hàng đã nộp hồ sơ xin áp dụng Basel II sớm và đối với trường hợp nới hạn mức tăng trưởng tín dụng, các nhà phân tích cho rằng mức nới cũng sẽ không được nhiều đối với mỗi ngân hàng để đảm bảo không ảnh hưởng đến mục tiêu tăng trưởng tín dụng toàn ngành trong 2019.
Theo định hướng của Ngân hàng Nhà nước, mục tiêu tăng trưởng tín dụng toàn ngành năm 2019 ở mức khoảng 14%. Ngân hàng Nhà nước cũng đã thông báo chỉ tiêu tăng trưởng tín dụng đối với từng tổ chức tín dụng. Định hướng là ưu tiên chỉ tiêu tín dụng cao đối với các ngân hàng đã thực hiện trước thời hạn các quy định về CAR tại Thông tư 41/2016/TT-NHNN.
Nhiều ngân hàng đã đáp ứng chuẩn Basel II kỳ vọng sẽ mang lại cơ hội được nới thêm chỉ tiêu tăng trưởng tín dụng đã giao, do đó không ít nhà băng bất chấp mức 14% và vẫn đưa ra mục tiêu tăng trưởng tín dụng cao hơn như VPB (15%), MBB (15%), TPB (20%), HDB (24%), OCB (30%) và VIB (35%).

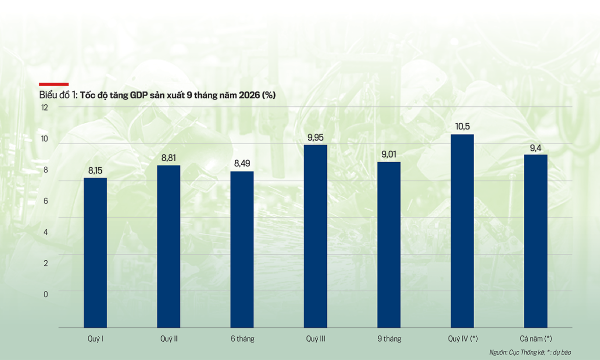
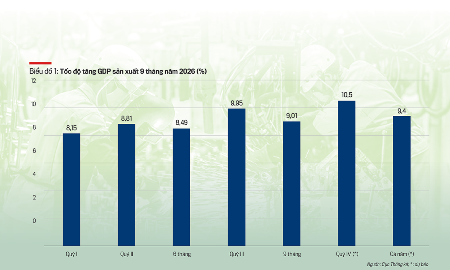
Tăng trưởng kinh tế 9 tháng: Kết quả tích cực và vấn đề đặt ra
Năm 2026 tăng trưởng kinh tế có ý nghĩa quan trọng: là năm đầu của kỷ nguyên mới - kỷ nguyên vươn mình của dân tộc. Ba phần tư chặng đường của năm đã đi qua, nền kinh tế đạt những kết quả tích cực, song vẫn còn không ít vấn đề cần được giải quyết để hoàn thành các mục tiêu đề ra cho cả năm.
Bản đồ nợ châu Âu đã thay đổi mạnh mẽ so với thời khủng hoảng nợ công
Hồi năm 2012, bản đồ nợ của châu Âu vẫn còn rất đơn giản: ở phía Bắc là nhóm các quốc gia cốt lõi với chi phí vay thấp, trong đó Đức đóng vai trò trung tâm, còn ở phía Nam là nhóm các quốc gia ngoại vi với nợ nần chồng chất...
Chu kỳ tăng trưởng mới: Từ huy động vốn đến chuyển hóa thành sức bật tăng trưởng
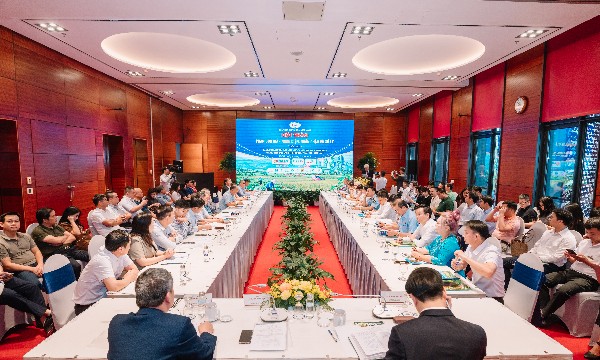
Chu kỳ tăng trưởng mới không chỉ đòi hỏi Việt Nam bổ sung nguồn vốn lớn mà còn cần đưa vốn đến đúng các dự án trọng tâm theo đúng nhu cầu, từ đó chuyển hóa vốn thành sức bật tăng trưởng.
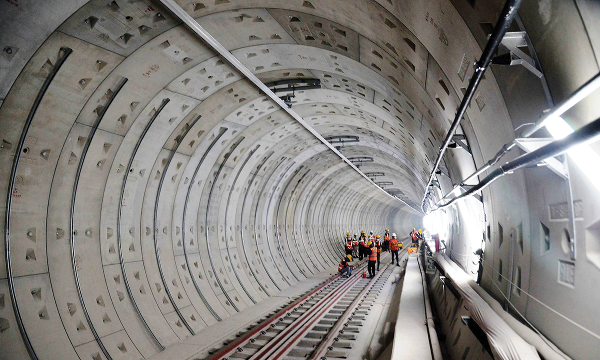
Hạ tầng chiến lược tăng tốc, bảo hiểm có theo kịp?
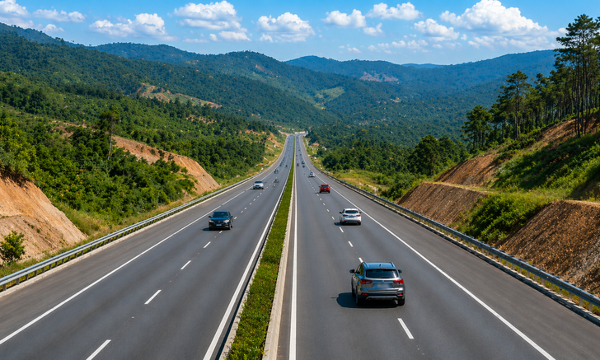
Làn sóng đầu tư hạ tầng quy mô lớn đang mở ra một thị trường mới cho ngành bảo hiểm phi nhân thọ, đồng thời đặt ra bài toán lớn về sức chứa và khả năng phân tán rủi ro.
Cách VIB Up nâng hạng một hành trình tài chính nhiều nhu cầu cho khách hàng
Một khoản tiền nhàn rỗi, một kế hoạch mua nhà, những thói quen chi tiêu - ba mối quan tâm tưởng chừng không liên quan, nhưng với khách hàng đã trải nghiệm VIB Up của Ngân hàng Quốc Tế (VIB), cả ba đều được giải quyết trong cùng một hệ sinh thái hội viên với tổng giá trị nhận được có thể lên đến 380 triệu đồng.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







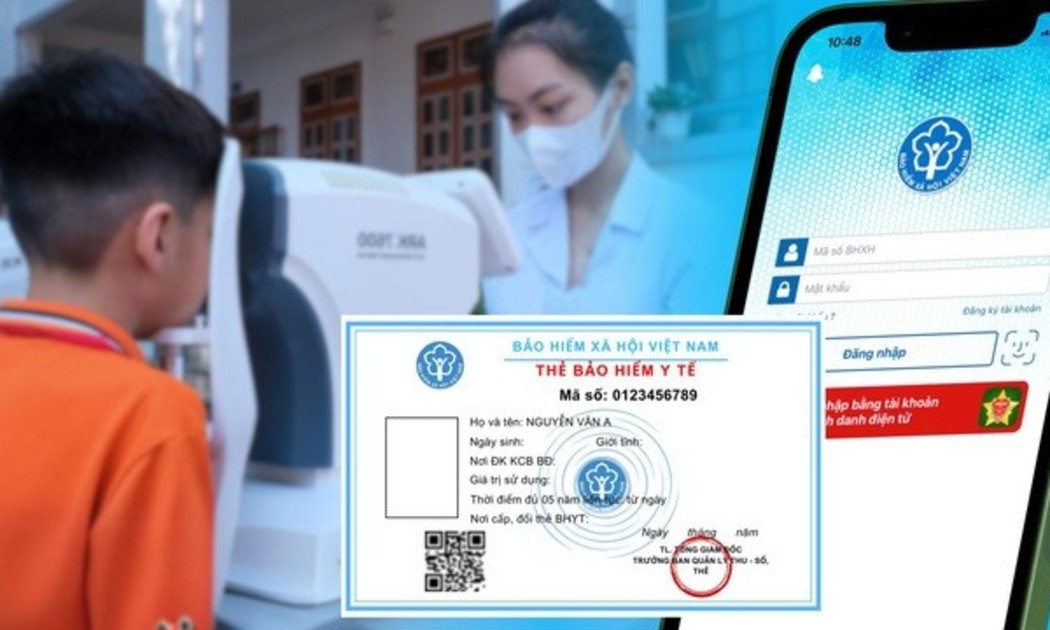
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...