




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng của Alibaba giải ngân trong 3 phút, không cần nhân viên


Đến nay, tỷ lệ vỡ nợ của các khoản vay tại MYbank là khoảng 1%
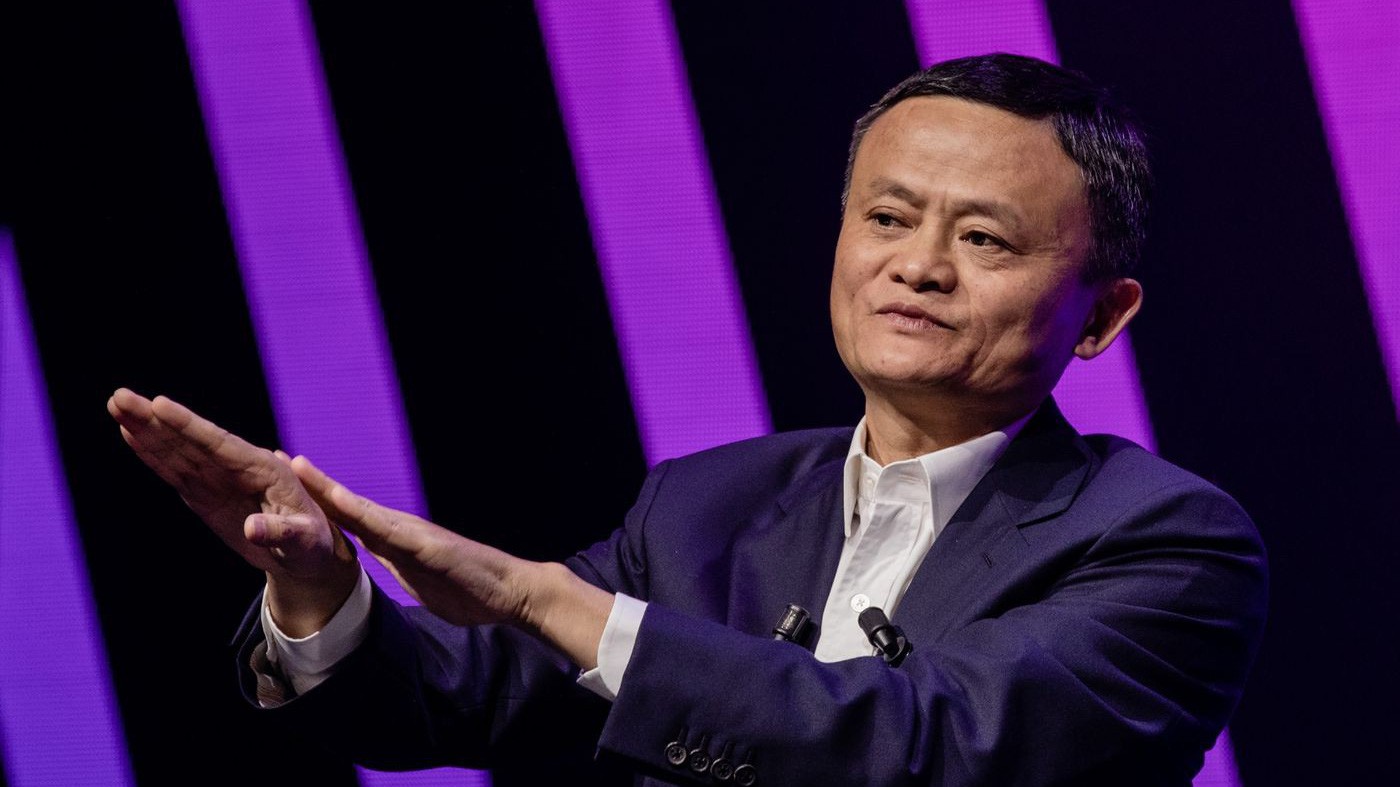
Ngân hàng trực tuyến MYbank của tập đoàn Trung Quốc Alibaba đang tạo ra một cuộc cách mạng thầm lặng, thay đổi cách tiếp cận nguồn vốn vay của các doanh nghiệp nhỏ và tháo gỡ nút thắt kìm hãm nền kinh tế lớn nhất thế giới trong nhiều thập kỷ qua, theo Bloomberg.
Sử dụng dữ liệu thanh toán theo thời gian thực và hệ thống quản lý rủi ro phân tích hơn 3.000 biến thể, ngân hàng MYbank đã cho vay tổng cộng 2.000 tỷ Nhân dân tệ (290 tỷ USD) cho gần 16 triệu doanh nghiệp nhỏ kể từ khi ra đời vào năm 2015. Người vay chỉ cần nộp hồ sơ qua ứng dụng điện thoại thông minh và nhận được tiền ngay khi hồ sơ được duyệt. Toàn bộ quy trình này chỉ kéo dài trong 3 phút, không cần tới nhân viên ngân hàng và tỷ lệ vỡ nợ đến nay là khoảng 1%.
Sự bùng nổ công nghệ tài chính đã đưa Trung Quốc trở thành thị trường thanh toán điện tử lớn nhất thế giới, nay lại đang thay đổi cách các ngân hàng tương tác với doanh nghiệp. Khi MYbank cũng như các ngân hàng trực tuyến tương tự phân tích được hàng loạt dữ liệu từ hệ thống thanh toán, mạng xã hội và các nguồn khác, họ trở nên thoải mái hơn khi cho các doanh nghiệp nhỏ vay vốn - đối tượng trước đó thường bị gạt ra để ưu tiên các công ty lớn.
Kinh tế Trung Quốc, với quy mô 13.000 tỷ USD, vừa có quý tăng trưởng chậm nhất ít nhất kể từ năm 1992 và có thể gây ra những hệ quả lớn. Các doanh nghiệp tư nhân, chủ yếu là doanh nghiệp nhỏ, hiện chiếm khoảng 60% tăng trưởng, sử dụng 80% lao động và là đối tượng bị siết quản lý trong chiến dịch thắt chặt của chính phủ đối với các công ty tài chính phi ngân hàng trong hơn 2 năm qua.
"Các doanh nghiệp nhỏ và vừa thực sự là động lực tăng trưởng của nền kinh tế", Keith Pogson, đối tác cao cấp phụ trách ngân hàng và thị trường vốn tại Ernst & Young LLP Hồng Kông, cho biết. "Đây là khu vực mà các ngân hàng từng cho là khó khăn và đầy rủi ro. Nhưng giờ đây các ngân hàng có mô hình riêng và phân tích được các rủi ro, nhờ vậy họ trở nên thoải mái hơn với các khoản vay".
Trung Quốc đang nhanh chóng trở thành quốc gia đi đầu thế giới trong việc sử dụng dữ liệu lớn và công nghệ trí tuệ nhân tạo trong hoạt động cho vay, theo Cliff Sheng, đồng giám đốc mảng dịch vụ tài chính Trung Quốc đại lục tại hãng tư vấn Oliver Wyman. Một trong những lợi thế lớn nhất của Trung Quốc là có cách tiếp cận thoải mái hơn với vấn đề quyền riêng tư so với các vấn đề pháp lý khác.
"Khung pháp lý và môi trường pháp luật của chúng tôi - với ít quan ngại về vấn đề riêng tư hơn - giúp cho việc thu thập lượng lớn dữ liệu dễ dàng hơn", Sheng nói.
Một nguồn thông tin cho các ngân hàng tại Trung Quốc là hệ thống chấm điểm tín dụng xã hội của chính phủ, đang được thử nghiệm tại nhiều thành phố trên cả nước. Hệ thống này sẽ tặng điểm cho các hành động tốt và phạt với những hành vi xấu. Trong một bài phỏng vấn gần đây, Jin Xiaolong, chủ tịch của MYbank, cho biết đã có một trường hợp chủ doanh nghiệp nhỏ bị hạ điểm tín dụng xã hội vì mượn ô không trả và gặp khó khăn trong việc vay nợ.
Tuy nhiên, nguồn dữ liệu lớn nhất đến từ các đơn vị cung cấp dịch vụ thanh toán, như Alipay của Ant Financial - công ty tài chính của Alibaba và là cổ đông lớn nhất của MYbank. Sau khi được uỷ quyền bởi công ty đi vay, MYbank sẽ tiến hành phân tích các giao dịch theo thời gian thực để nắm rõ hơn về tình trạng tín dụng của khách hàng. Ví dụ, việc giảm chi tiêu của khách hàng tại một đối tác bán lẻ lớn có thể là một dấu hiệu cho thấy triển vọng - đồng nghĩa với khả năng trả nợ - của công ty đó giảm.
Với nhiều thông tin hơn, tỷ lệ duyệt khoản vay của MYbank cao hơn gấp 4 lần so với các ngân hàng truyền thống. Thông thường, các ngân hàng truyền thống từ chối 80% yêu cầu vay nợ của các doanh nghiệp nhỏ và nếu duyệt thì quy trình này kéo dài trong ít nhất 30 ngày, chủ tịch của MYbank cho biết. Ông cũng cho biết chi phí vận hành với mỗi khoản vay của MYbank là khoảng 3 Nhân dân tệ, thấp hơn nhiều so với 2.000 Nhân dân tệ của các đối thủ truyền thống.
MYbank, thu về 670 triệu Nhân dân tệ vào năm ngoái, không phải là ngân hàng duy nhất dùng công nghệ để thúc đẩy cho vay đối với doanh nghiệp nhỏ. Công ty con của Tencent và Ping An Insurance cũng có dịch vụ tương tự, trong khi đó nhà băng quốc doanh Ngân hàng Xây dựng Trung Quốc cũng đang đẩy mạnh sự hiện diện trong lĩnh vực này.
Tháng 9 năm ngoái, nhà băng lớn thứ hai tại Trung Quốc giới thiệu ứng dụng di động cho phép xử lý các yêu cầu vay lên tới 5 triệu Nhân dân tệ trong 2 phút. Ngân hàng này đã tăng cho vay với doanh nghiệp nhỏ thêm 51% trong năm ngoái, mức tăng gấp đôi so với toàn ngành.
"Đây là một lĩnh vực đầy béo bở miễn là các ngân hàng có thể kiểm soát được các rủi ro", Zhang Gengsheng, phó chủ tịch của Ngân hàng Xây dựng Trung Quốc, cho biết. "Chúng tôi từng chịu lỗ lớn với tỷ lệ nợ xấu lên tới 8%. Nhưng giờ đây, chúng tôi đang trở lại cuộc chơi".

Kinh tế Nga giảm tốc vì các cuộc tấn công của Ukraine
Nền kinh tế Nga tăng trưởng chậm lại trong quý 3 năm nay, khi các cuộc tấn công từ phía Ukraine làm tê liệt nhiều cơ sở công nghiệp, gây gián đoạn chuỗi cung ứng và gia tăng áp lực lạm phát...
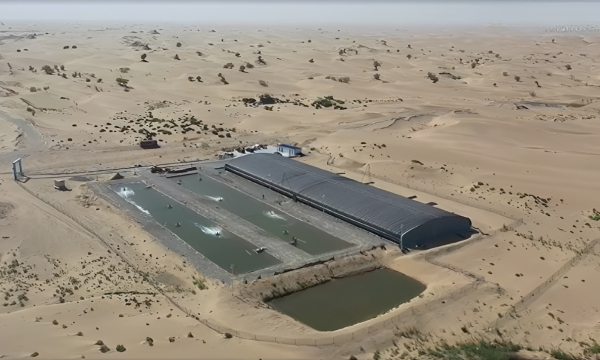
Trung Quốc biến nước thải rửa mặn thành nguồn nuôi hải sản giữa sa mạc
Những con hàu nặng 316 gram, dài 17 cm được vớt lên từ ao nước thải mặn ở rìa sa mạc Taklamakan cho thấy mô hình: biến “nước thải” của quá trình rửa mặn thành đầu vào cho chuỗi nuôi hải sản tuần hoàn, nơi nước được tái sử dụng trên 95% và đất nhiễm mặn dần được cải tạo tại vùng Alar (Tân Cương) từng bị coi là đất khô cằn nhất Trung Quốc...
Dự báo về sự cứng rắn của Fed: Lãi suất có thể tăng vào tháng 12/2026 và tháng 1/2027
Kỳ vọng này được củng cố bởi các tín hiệu cứng rắn từ giới chức Fed trong tuần vừa rồi...
Chiến dịch đưa Jensen Huang trở lại ghế CEO Nvidia
Ông Jensen Huang đã trao đổi với những người thân tín về khả năng trở lại vị trí CEO Nvidia, trong bối cảnh các đồng minh tại Thung lũng Silicon gây sức ép lên hội đồng quản trị công ty để đưa ông quay lại...
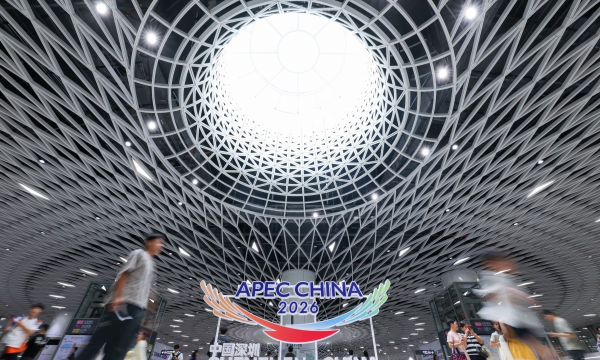
4 câu hỏi lớn khi các CEO Mỹ tới Trung Quốc tuần này
Các CEO Mỹ sẽ dự Hội nghị thượng đỉnh doanh nghiệp APEC tại Thâm Quyến tuần này, khi thỏa thuận đình chiến thương mại Mỹ - Trung sắp hết hiệu lực và các biện pháp kiểm soát xuất khẩu tiếp tục gây sức ép lên quan hệ kinh doanh hai nước...



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.
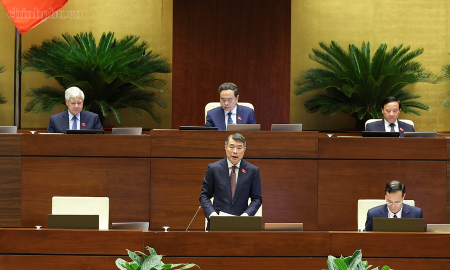



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...