




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhận định chứng khoán ngày 25/5: "Cần có một phiên tăng khá mạnh"


VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 25/5/2018

VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 25/5/2018.
Đóng cửa phiên giao dịch ngày 24/5, VN-Index giảm 3,02 điểm xuống 985,92 điểm. Tương tự, HNX-Index giảm 1,04 điểm xuống 117,07 điểm.
Dòng tiền bắt đáy còn khá yếu
(Công ty Cổ phần Chứng khoán Bảo Việt – BVSC)
"Thanh khoản thị trường vẫn ở mức thấp, cùng với động thái bán ròng liên tiếp của khối ngoại là tín hiệu khá tiêu cực với diễn biến của thị trường chung. Dòng tiền bắt đáy hoạt động nhìn chung còn khá yếu, trong khi áp lực bán ở nhóm cổ phiếu vốn hóa lớn vẫn ở mức cao khiến xu hướng điều chỉnh của thị trường nhiều khả năng sẽ tiếp tục trong ngắn hạn".
Không đưa ra quyết định giải ngân mới
(Công ty Cổ phần Chứng khoán Ngân hàng Đầu tư và Phát triển Việt Nam - BSC)
"Trong phiên giao dịch buổi sáng, chỉ số vận động trong biên độ hẹp quanh các mức tham chiếu. Các cổ phiếu tăng giảm trái chiều nhau, khối lượng giao dịch yếu. Đến phiên chiều, áp lực bán tăng khiến chỉ số giảm sâu nhưng nhanh chóng được hồi phục nhờ cổ phiếu VHM.
Tuy nhiên, việc hồi phục không đi kèm với thanh khoản đột biến, khiến trạng thái thị trường vẫn ở giai đoạn nhạy cảm. Nhóm ngân hàng tiếp tục chìm trong sắc đỏ, cùng với một vài cổ phiếu trụ khác (CTD, VJC) giảm sâu. BSC nhận định rằng nhà đầu tư nên đứng ngoài quan sát thị trường, không đưa ra quyết định giải ngân mới".
Tránh các bẫy tăng giá
(Công ty Cổ phần Chứng khoán FPT - FPTS)
"Thị trường đã có phiên hồi phục kỹ thuật như dự kiến nhờ sự hồi phục của nhiều cổ phiếu Blue-chips. Điều này có thể khiến áp lực bán giải chấp tạm chững lại và tạo điều kiện cho VN-Index kiểm tra mốc tâm lý 1.000 điểm trong phiên 24/5.
Tuy nhiên, trong bối cảnh các cổ phiếu lớn thuộc nhóm ngân hàng, bất động sản vẫn đang trong phạm vi ảnh hưởng của xu hướng giảm giá thì rủi ro sụt giảm bất ngờ vẫn tiềm ẩn trong các biến động theo ngày của sàn HSX.
Nhà đầu tư ngắn hạn vẫn được khuyến nghị đứng ngoài quan sát, không hành động vội vàng theo cảm tính để tránh các bẫy tăng giá".
Giằng co và tích lũy trong khoảng 960-1.000
(Công ty Cổ phần Chứng khoán Sài Gòn - Hà Nội - SHS)
"Dự kiến sẽ mất khá nhiều thời gian nữa để thị trường tiến hành tích lũy lại nhằm ổn định cung-cầu trong vùng giá này trước khi có thể nghĩ đến những kịch bản lạc quan hơn. Dự báo, trong phiên giao dịch cuối tuần, VN-Index có thể sẽ tiếp tục giằng co và tích lũy với biên độ trong khoảng 960-1.000 điểm với nền tảng thanh khoản thấp.
Nhà đầu tư ngắn hạn nên duy trì tỷ trọng cổ phiếu ở mức an toàn trong giai đoạn này và quan sát thị trường để có quyết định hợp lý. Nhà đầu tư dài hạn vẫn có thể nắm giữ những cổ phiếu đang có vị thế tốt trong danh mục và có triển vọng tăng trưởng tích cực".
Rủi ro tiếp tục giảm vẫn còn hiện hữu
(Công ty Cổ phần Chứng khoán Rồng Việt – VDSC)
"Các chỉ số giảm nhẹ với thanh khoản thấp. Các ngưỡng hỗ trợ dài hạn tạm thời vẫn đang phát huy tác dụng. Tuy vậy các dấu hiệu đảo chiều đáng tin cây chưa xuất hiện. Rủi ro tiếp tục giảm vẫn còn hiện hữu. Nhà đầu tư nên duy trì danh mục có cả tiền mặt và cổ phiếu".
Cần có một phiên tăng khá mạnh
(Công ty Cổ phần Chứng khoán Bản Việt – VCSC)
"Hiện tín hiệu kỹ thuật ngắn hạn của những VN-Index, VN30 và HNX-Index vẫn duy trì ở mức Tiêu cực với kháng cự lần lượt tại 995 điểm, 970 điểm và 120 điểm. Tuy vậy, chúng tôi vẫn quan sát thấy những dấu hiệu thiết lập đáy ngắn hạn tại các chỉ số này. VN-Index cần có một phiên tăng khá mạnh vào ngày mai lên sát mốc 1000 điểm để xác nhận kịch bản tạo đáy này.
Trong kịch bản hồi phục mà theo chúng tôi đang có xác suất cao sẽ xảy ra, VN-Index sẽ phải đối mạnh với một kháng cự khá mạnh tại 1020 điểm tạo bởi đường MA150 ngày. Nếu có thể vượt qua mốc này trong tuần tới chỉ số có thể tăng trưởng mạnh lên vùng 1085-1090 điểm của đường MA100 ngày và thấp chí cao hơn (khoảng 1120 điểm) để hoàn tất mẫu hình Bearish Shark trung hạn".
Nhận định thị trường của các công ty chứng khoán được VnEconomy trích dẫn chỉ có giá trị như một nguồn thông tin tham khảo. Các công ty chứng khoán có thể có những xung đột lợi ích đối với các nhà đầu tư khi đưa ra nhận định.

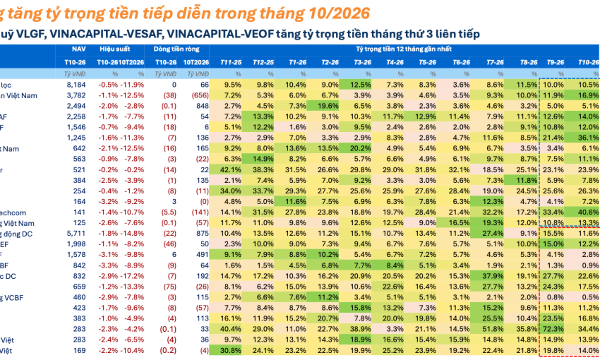
Nhiều quỹ lớn tiếp tục tăng tỷ trọng tiền mặt, phòng ngừa thị trường nhiều biến động
Có 20/37 quỹ mở tăng tỷ trọng tiền, thấp hơn so với 24/37 quỹ trong tháng 9. Tuy nhiên, động thái này vẫn xuất hiện ở nhiều quỹ có quy mô tài sản lớn, cho thấy các nhà quản lý quỹ chưa sẵn sàng gia tăng mạnh tỷ trọng cổ phiếu trong bối cảnh thị trường còn nhiều biến động.
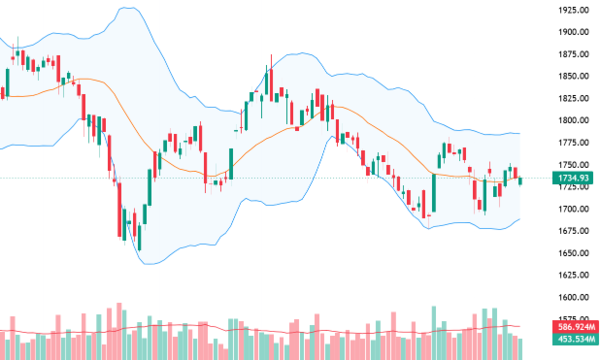
Xu thế dòng tiền: Vì sao thanh khoản “bốc hơi”?
Thị trường kết thúc hai tuần giảm liên tiếp bằng một tuần phục hồi biên độ nhẹ, VN-Index tăng cả tuần chưa tới 10 điểm tương đương 0,6%. Tình trạng lình xình yếu là do dòng tiền quá kém. Tổng giá trị khớp lệnh sàn HoSE chỉ đạt trung bình gần 10.659 tỷ đồng/phiên chưa bao gồm thỏa thuận. Đây là mức thanh khoản thấp kỷ lục kể từ tuần cuối tháng 1/2025.
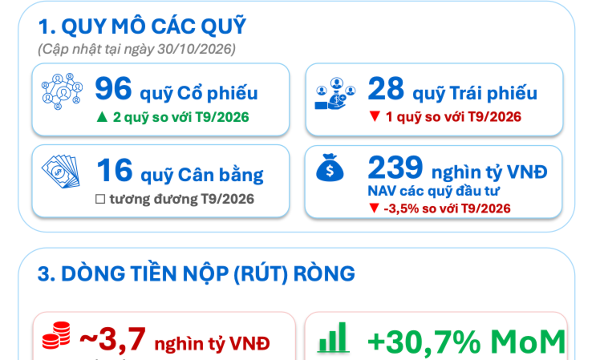
Các quỹ đầu tư rút tiền khỏi chứng khoán Việt Nam, tài sản ròng giảm 8.600 tỷ đồng
Việc phần lớn dòng tiền rút ròng tập trung ở các quỹ ngoại cho thấy áp lực rút vốn không chỉ xuất phát từ biến động ngắn hạn của thị trường trong nước mà còn phản ánh xu hướng điều chỉnh danh mục của các nhà đầu tư nước ngoài.
Nasdaq giảm điểm vì cổ phiếu Nvidia vẫn bị xả, giá dầu hoàn tất tuần giảm do dấu hiệu thừa cung
Dù vậy, chứng khoán Mỹ vẫn tăng điểm mạnh trong tuần này, còn giá dầu có tuần giảm thứ hai liên tiếp...
Giá vàng hoàn tất tuần giảm mạnh nhất 4 tháng, USD giữ đà tăng
Đương đầu sức ép từ nhiều phía, giá vàng giảm khoảng 4,5% trong tuần này, đánh dấu tuần giảm mạnh nhất kể từ đầu tháng 6...



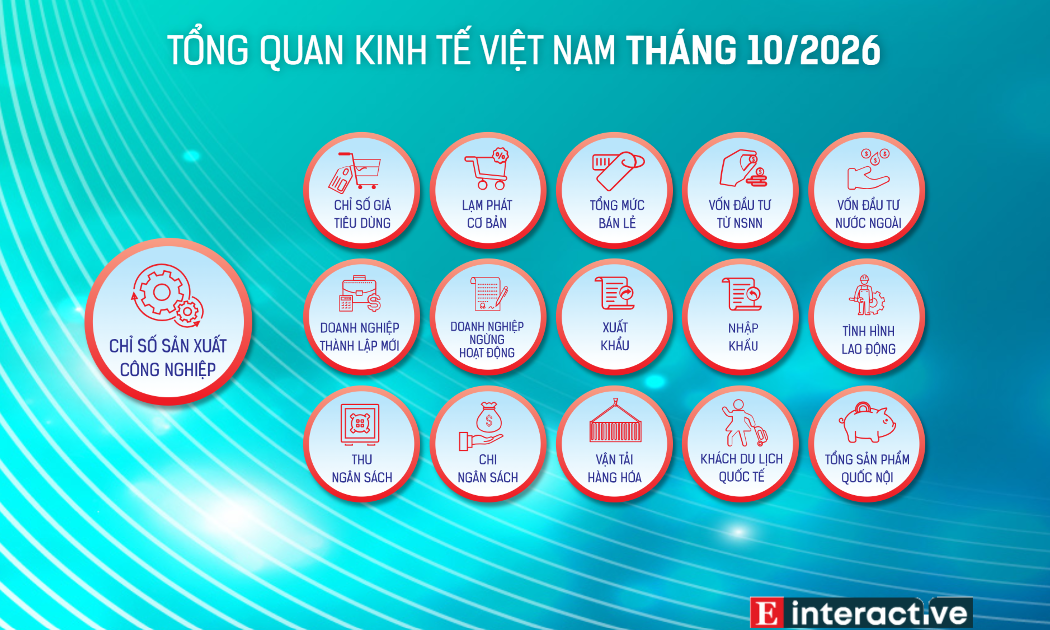

Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...