




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhiều ngân hàng không được bảo lãnh dự án bất động sản


24 ngân hàng trong nước và 9 ngân hàng nước ngoài có tên trong danh sách được bảo lãnh
Ngân hàng Nhà nước vừa công bố danh sách 33 ngân hàng có đủ điều kiện bảo lãnh cho chủ đầu tư dự án bất động sản để bán, cho thuê mua nhà ở hình thành trong tương lai tại thời điểm 12/8.
Theo đó, có 24 ngân hàng thương mại trong nước đủ điều kiện bảo lãnh cho chủ đầu tư dự án bất động sản, với những tên tuổi như Vietcombank, VietinBank, BIDV, Agribank, Techcombank, SeABank, PVComBank, LienVietPostBank, NCB, HDBank,...
Ngoài ra còn có 9 ngân hàng nước ngoài cũng có tên trong danh sách được bảo lãnh cho chủ đầu tư bất động sản, gồm ANZ Việt Nam, HSBC Việt Nam, Hong Leong Việt Nam, Shinhan Việt Nam, Standard Chartered, Indovina Bank, VID Public Bank, Vietnam - Russia Bank, Viet - Thai VinasiamBank.
Như vậy, ngay cả Sacombank, SouthernBank, Eximbank, Nam A Bank, VIB, Ngân hàng Xây Dựng, OceanBank, GP.Bank, Saigonbank, OCB không có tên trong danh sách được phép bảo lãnh cho chủ đầu tư dự án bất động sản để bán, cho thuê mua nhà ở hình thành trong tương lai.
Trong số các ngân hàng không đủ điều kiện bảo lãnh nêu trên, thì trường hợp của Sacombank, Eximbank, VIB là đáng chú ý hơn cả bởi đây được xem là ngân hàng thương mại cổ phần mạnh.
Trước đó, Ngân hàng Nhà nước đã ban hành Thông tư 07/2015 quy định về hoạt động bảo lãnh của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, trong đó có quy định việc bảo lãnh bán, cho thuê mua nhà ở hình thành trong tương lai.
Theo quy định hiện hành, trước khi bán, cho thuê mua nhà ở hình thành trong tương lai, dự án phải được ngân hàng thương mại có đủ năng lực thực hiện bảo lãnh.
Phạm vi, điều kiện, nội dung và phí bảo lãnh do các bên thỏa thuận và phải được lập thành hợp đồng. Chủ đầu tư có trách nhiệm gửi bản sao hợp đồng bảo lãnh cho bên mua, bên thuê mua khi ký kết hợp đồng mua, thuê mua.

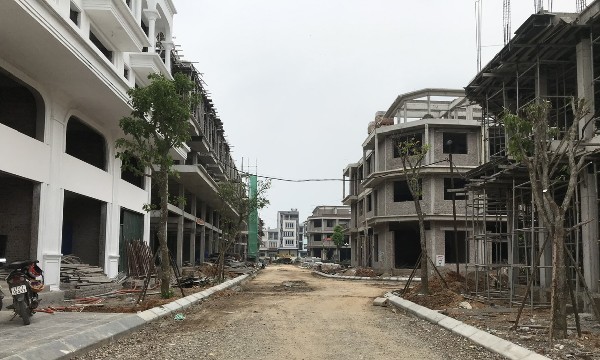
Để tránh “lách luật”, gây rủi ro cho người mua nhà
Đối với khoản tiền đặt cọc mua nhà ở hình thành trong tương lai, khoản tiền giữ lại khi người mua chưa được cấp giấy chứng nhận, các đại biểu Quốc hội đề nghị kiểm soát theo đúng bản chất giao dịch, làm rõ điều kiện giải tỏa và trách nhiệm hoàn trả khi phát sinh rủi ro…
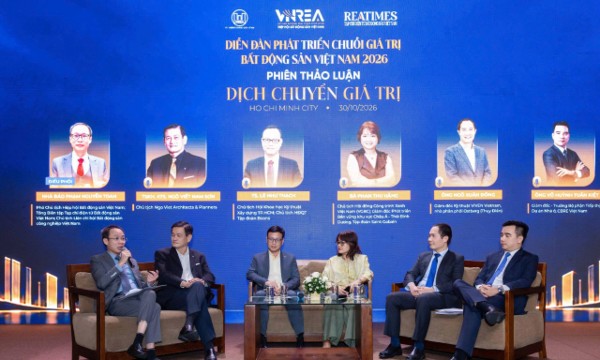
Cơ hội, thách thức và sự chuyển đổi lợi thế cạnh tranh trong phát triển chuỗi giá trị bất động sản
Thị trường bất động sản Việt Nam đang trải qua một giai đoạn điều chỉnh mạnh mẽ. Những khó khăn hiện tại không chỉ đặt ra thách thức mà còn mở ra cơ hội tái cấu trúc, sự chuyển đổi lợi thế cạnh tranh trong phát triển chuỗi giá trị hướng tới bền vững hơn…
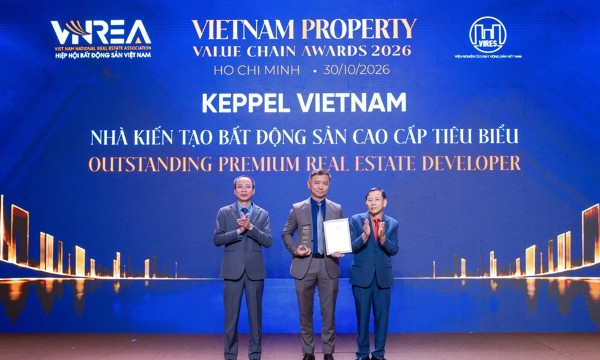
Keppel được vinh danh hai hạng mục tại "Vietnam Property Value Chain Awards 2026"
Tại Giải thưởng Vietnam Property Value Chain Awards (VPVC Awards) 2026, Keppel Ltd. (Keppel) đã được vinh danh tại hai hạng mục Nhà kiến tạo Bất động sản Cao cấp Tiêu biểu và Nhà kiến tạo Công trình Xanh Tiêu biểu.
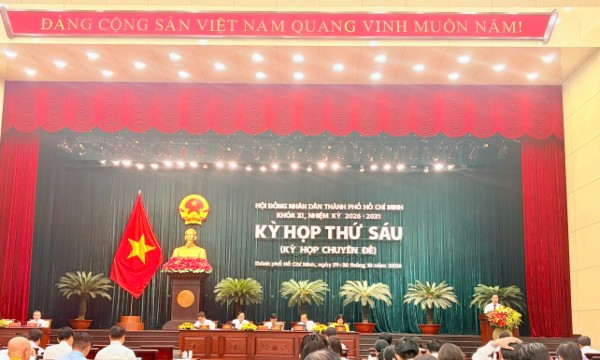
TP. Hồ Chí Minh đề xuất mức diện tích nhà ở tối thiểu 8m²/người để đăng ký thường trú
Ngày 29/10, tại kỳ họp thứ 6 của HĐND TP. Hồ Chí Minh khóa XI, UBND Thành phố đã trình dự thảo Nghị quyết quy định mức diện tích tối thiểu 8m2 sàn/người để được đăng ký thường trú tại chỗ ở hợp pháp do thuê, mượn, hoặc ở nhờ; tạo điều kiện thuận lợi cho người dân và cơ quan quản lý trong việc giải quyết thủ tục hành chính…
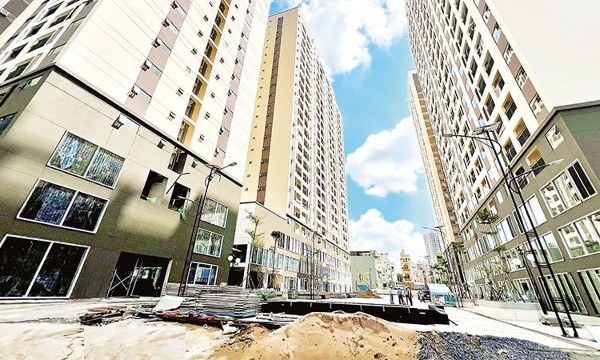
TP. Hồ Chí Minh tháo gỡ vướng mắc, đẩy nhanh tiến độ dự án nhà ở xã hội
TP. Hồ Chí Minh đang nỗ lực vượt qua các thách thức để đẩy nhanh tiến độ phát triển nhà ở xã hội, nhằm đáp ứng nhu cầu nhà ở ngày càng tăng của người dân…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







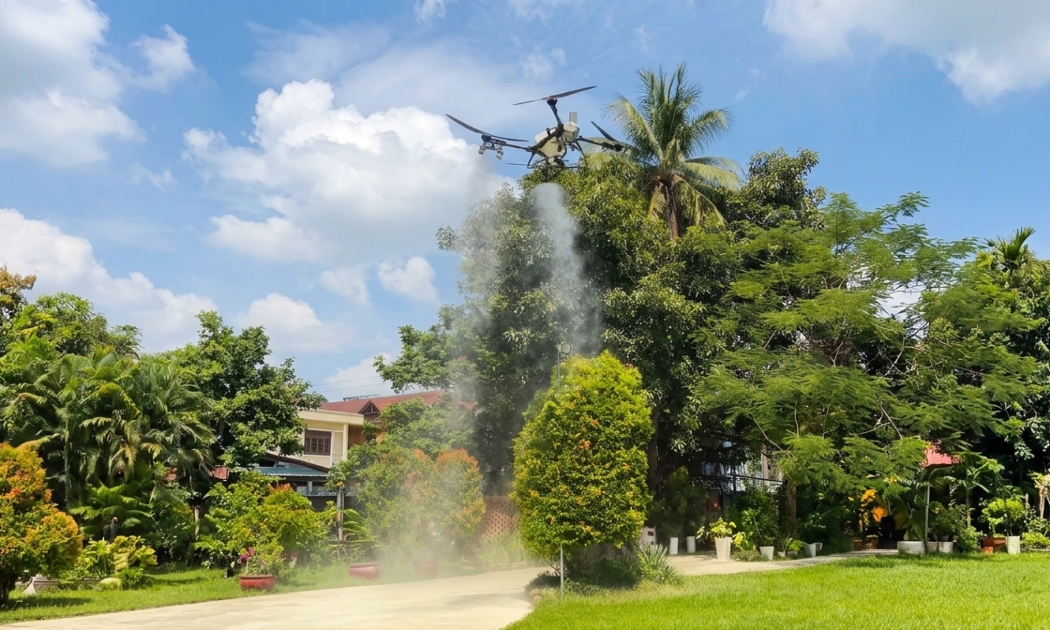
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...