




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nợ xấu ngân hàng: Nhìn vào xu hướng để hiểu rõ chất lượng


Trong báo cáo tài chính ngân hàng, tỷ lệ nợ xấu (NPL) là chỉ báo quan trọng về chất lượng tài sản, song những chuyển động phía sau con số này giúp làm rõ xu hướng cải thiện và hiệu quả kiểm soát rủi ro. Theo dõi diễn biến danh mục tín dụng, kết quả xử lý nợ và bộ đệm dự phòng qua nhiều kỳ sẽ giúp nhà đầu tư đánh giá đầy đủ hơn sức khỏe và khả năng chống chịu của mỗi nhà băng.
Tháng 9 khép lại, thị trường chuẩn bị bước vào mùa báo cáo tài chính quý 3/2026, khi câu chuyện về tăng trưởng và sức khỏe của các ngân hàng dần được hé lộ. Bên cạnh lợi nhuận và quy mô tín dụng, tỷ lệ nợ xấu (NPL) cuối kỳ là một trong những chỉ tiêu được nhà đầu tư quan tâm và đối chiếu giữa các nhà băng.
Tuy nhiên, con số tại một thời điểm chưa đủ để thể hiện cho cả quá trình cải thiện hay những áp lực đối với chất lượng tài sản. NPL cuối kỳ chỉ phản ánh trạng thái tại thời điểm báo cáo, trong khi diễn biến của chỉ số này qua nhiều quý lại chỉ ra xu hướng thực sự, là cơ sở vững chắc hơn để đánh giá hiệu quả quản trị rủi ro và triển vọng của ngân hàng trong giai đoạn tiếp theo.
TỶ LỆ NỢ XẤU LÀ CHƯA ĐỦ ĐỂ THẤY BỨC TRANH TOÀN CẢNH
Cùng với NPL, kết quả xử lý, thu hồi nợ và khả năng kiểm soát nợ xấu mới phát sinh cũng cần được theo dõi. Hoạt động thu hồi và xử lý nợ nội bảng giúp hạn chế khoản vay chuyển thành nợ xấu hoặc giảm dư nợ có vấn đề; trong khi thu từ nợ đã xử lý rủi ro sẽ bổ sung doanh thu, bù đắp tổn thất tín dụng đã ghi nhận trước đó.
Đồng thời, việc hạn chế nợ xấu mới phát sinh phản ánh hiệu quả kiểm soát chất lượng tín dụng. Sự cải thiện ở cả hai khía cạnh sẽ củng cố tính bền vững của quá trình nâng cao chất lượng tài sản.
Song song, diễn biến nợ nhóm 2 (nợ cần chú ý) có thể giúp nhận diện sớm những thay đổi trong khả năng trả nợ của khách hàng. Việc nhóm nợ này được kiểm soát, cùng với xu hướng giảm của NPL, có thể là cơ sở để đánh giá rằng chất lượng tài sản đang chuyển biến tích cực.
Ngoài ra, các chỉ tiêu về trích lập dự phòng, tỷ lệ bao phủ nợ xấu (LLR) và chi phí tín dụng cung cấp thêm góc nhìn về mức độ chuẩn bị của ngân hàng trước những tổn thất tín dụng, qua đó giúp nhà đầu tư đánh giá khả năng chống chịu và áp lực dự phòng đến triển vọng lợi nhuận trong các kỳ tiếp theo.
Bên cạnh những chỉ báo trên, phương pháp tính tỷ lệ nợ xấu cũng cần được thống nhất. So với cách tính thông thường dựa trên cho vay khách hàng, NPL theo Thông tư 31/2024/TT-NHNN có phạm vi rộng hơn, bao gồm: cho vay khách hàng; cho thuê tài chính; chiết khấu, tái chiết khấu công cụ chuyển nhượng và giấy tờ có giá; bao thanh toán; dư nợ thẻ tín dụng; các khoản trả thay theo cam kết ngoại bảng; trái phiếu doanh nghiệp chưa niêm yết; ủy thác cấp tín dụng; một số khoản tiền gửi tại tổ chức tín dụng khác; mua, bán nợ; mua chứng chỉ tiền gửi và một số nghiệp vụ thư tín dụng. Cách tính này đặt tỷ lệ nợ xấu trong tương quan với nhiều hoạt động phát sinh rủi ro tín dụng, qua đó mang lại góc nhìn bao quát hơn về chất lượng các khoản nợ của ngân hàng.
CHẤT LƯỢNG TÀI SẢN NHÌN TỪ MÔ HÌNH VÀ QUÁ TRÌNH CẢI THIỆN
Đặc thù mô hình kinh doanh cũng là yếu tố cần xem xét khi so sánh tỷ lệ nợ xấu giữa các ngân hàng. NPL riêng lẻ phản ánh ngân hàng mẹ, còn NPL hợp nhất tính đến các công ty con thuộc phạm vi hợp nhất. Với những ngân hàng có thêm hoạt động tài chính tiêu dùng, chứng khoán hoặc cho thuê tài chính, sự khác biệt về khách hàng, sản phẩm và mức độ rủi ro của từng danh mục có thể tạo ra khoảng cách giữa hai tỷ lệ này.
Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank; HoSE: VPB) là ví dụ điển hình khi nhà băng sở hữu hệ sinh thái tài chính đa dạng, phủ rộng trong nhiều lĩnh vực. Để nhận diện rõ chất lượng tài sản, tỷ lệ nợ xấu riêng lẻ và hợp nhất cần được đặt trong đặc thù từng mảng hoạt động, đồng thời xem xét cùng diễn biến nợ nhóm 2, dự phòng và kết quả xử lý, thu hồi nợ qua các kỳ.
Theo đánh giá của Chứng khoán Rồng Việt (VDSC), tỷ lệ NPL theo Thông tư 31 của VPBank đến cuối quý 2/2026 đã ghi nhận diễn biến ngược chiều với mức tăng 15 điểm cơ bản (bps) so với quý liền trước của toàn hệ thống. Tỷ lệ NPL riêng lẻ và hợp nhất lần lượt giảm khoảng 15 – 16 bps xuống 2,03% và 2,79% vào cuối quý 2.
Theo VDSC, kết quả này đến từ việc ngân hàng nỗ lực xử lý rủi ro, khi nợ xấu hình thành ròng giảm 40% so với quý liền trước, về 4.072 tỷ đồng, kết hợp với xử lý rủi ro 4.001 tỷ đồng trong khi dư nợ tăng mạnh.
Ngoài ra, các chuyên viên phân tích cũng chỉ ra một xu hướng tích cực là tài sản có rủi ro tín dụng (RWA) chỉ tăng 6,5% so với quý liền trước, trong khi tín dụng tăng 12,6%. Kết quả này “hàm ý danh mục mới có trọng số rủi ro thấp hơn”.
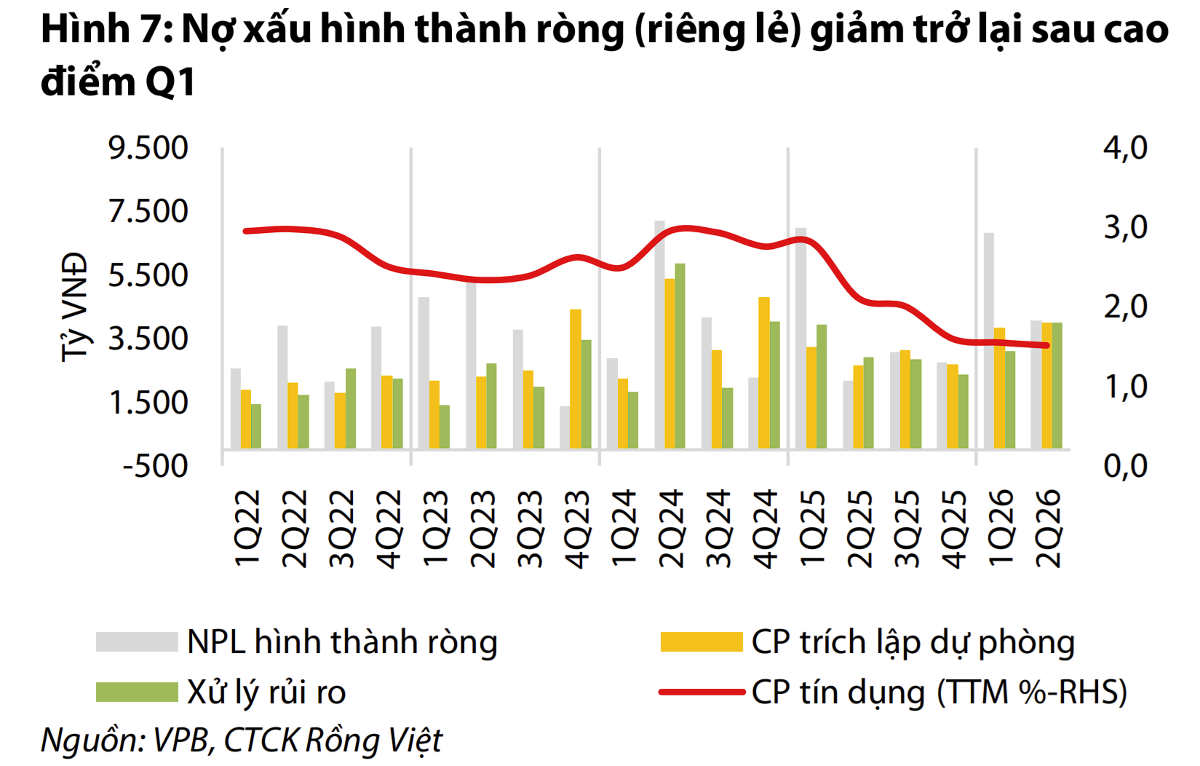
Ở góc độ ngân hàng mẹ, Chứng khoán FPT (FPTS) nhận định việc đẩy mạnh thu hồi nợ, xử lý tài sản bảo đảm và kiểm soát nợ mới phát sinh là những yếu tố góp phần đưa tỷ lệ nợ xấu giảm dần từ năm 2024.
Bổ sung cho góc nhìn về sức khỏe tài chính, FPTS phân tích, hệ sinh thái tài chính đa dạng đang giúp VPBank mở rộng nguồn thu, giảm sự phụ thuộc vào thu nhập lãi thuần. Trong đó, Bảo hiểm số OPES tận dụng mạng lưới và tệp khách hàng của ngân hàng để phát triển mạnh mảng bảo hiểm phi nhân thọ, qua đó tạo nguồn thu phí tương đối độc lập với chu kỳ tín dụng.
Đọc bài theo từ khoá

Cách VIB Up nâng hạng một hành trình tài chính nhiều nhu cầu cho khách hàng
Một khoản tiền nhàn rỗi, một kế hoạch mua nhà, những thói quen chi tiêu - ba mối quan tâm tưởng chừng không liên quan, nhưng với khách hàng đã trải nghiệm VIB Up của Ngân hàng Quốc Tế (VIB), cả ba đều được giải quyết trong cùng một hệ sinh thái hội viên với tổng giá trị nhận được có thể lên đến 380 triệu đồng.
Đề xuất bỏ ngưỡng 30 triệu đồng khi ghi nhận tài sản cố định
Bộ Tài chính cho biết doanh nghiệp có thể chủ động phân loại tài sản cố định (TSCĐ) căn cứ vào đặc điểm hoạt động và nhu cầu quản lý, thay vì phải đáp ứng ngưỡng nguyên giá tối thiểu 30 triệu đồng như quy định hiện hành. Tuy nhiên, ngưỡng 100 triệu đồng vẫn được duy trì khi xác định tài sản cố định phục vụ mục đích tính thuế thu nhập doanh nghiệp…
Giá vàng miếng SJC bất động 3 phiên liên tiếp
Trong phiên sáng 16/10, giá vàng miếng SJC tại hầu hết các đơn vị kinh doanh tiếp tục giữ nguyên ở mức 140,3 triệu đồng/lượng chiều mua vào và 143,3 triệu đồng/lượng chiều bán ra so với phiên trước (15/10). Ngoại trừ giá mua tăng cục bộ tại một số doanh nghiệp...
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
Giới đầu tư dự báo giá vàng lập kỷ lục mới trong vòng 2 năm tới
Các nhà đầu tư dự báo giá vàng sẽ thiết lập những mức cao kỷ lục mới trong vòng 24 tháng tới, trong bối cảnh dữ liệu cho thấy lượng vàng được các ngân hàng trung ương mua trong trong tháng 9 đã đạt mức cao nhất trong gần 2 năm qua...




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






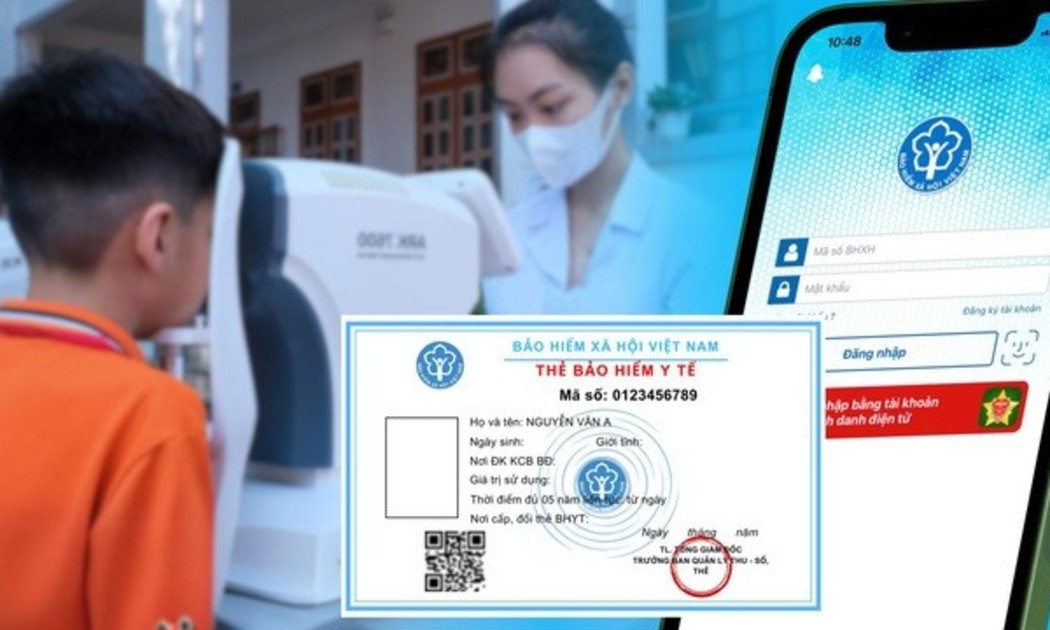
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...