




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


REE lãi hơn 343 tỷ đồng trong năm 2010


REE công bố báo cáo kết quả kinh doanh hợp nhất quý 4 và lũy kế cả năm 2010 của nhóm công ty
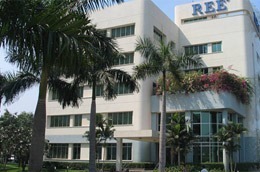
Công ty Cổ phần Cơ điện lạnh (mã REE-HOSE) công bố báo cáo kết quả kinh doanh hợp nhất quý 4 và lũy kế cả năm 2010 của nhóm công ty.
Theo đó, doanh thu bán hàng và cung cấp dịch vụ hợp nhất trong quý 4/2010 đạt 626,832 tỷ đồng, lũy kế năm 2010 đạt 1.827,78 tỷ đồng.
Tổng lợi nhuận trước thuế quý 4/2010 đạt 161,14 tỷ đồng, lũy kế năm 2010 đạt 451,73 tỷ đồng. Lợi nhuận sau thuế trong quý 4/2010 đạt 120,187 tỷ đồng, lũy kế năm 2010 đạt 343,031 tỷ đồng. Lãi cơ bản trên mỗi cổ phiếu (EPS) năm 2010 đạt 1.973 đồng, EPS quý 4/2010 đạt 688 đồng.
Trước đó, REE thông báo trong quý 4/2010, tổng doanh thu của công ty mẹ ước đạt 628,8 tỷ đồng, lợi nhuận trước thuế ước đạt 161,1 tỷ đồng. Lũy kế cả năm 2010, tổng doanh thu thuần của REE ước đạt được 1.827,4 tỷ đồng, lợi nhuận trước thuế ước đạt 451,7 tỷ đồng.
Được biết, năm 2010, REE thông qua kế hoạch kinh doanh với doanh thu thuần năm 2010 ước đạt 1.500 tỷ đồng, lợi nhuận trước thuế đạt 510 tỷ đồng, chia cổ tức bằng cổ phiếu dự kiến 15%.
Trong quý 1/2011, Công ty sẽ chi trả tạm ứng cổ tức năm 2010 bằng tiền với tỷ lệ 16%/cổ phiếu (1 cổ phiếu được nhận 1.000 đồng).

Blog chứng khoán: Buông trụ, phái sinh trả giá
VNI có triển vọng rất cao phải lùi về vùng đáy tháng 7 quanh 1650 điểm khi các trụ đang có sự đồng thuận ép xuống. Tuy nhiên diễn biến chỉ số không ảnh hưởng nhiều đến tâm lý giao dịch khi độ rộng duy trì được phân hóa tích cực.
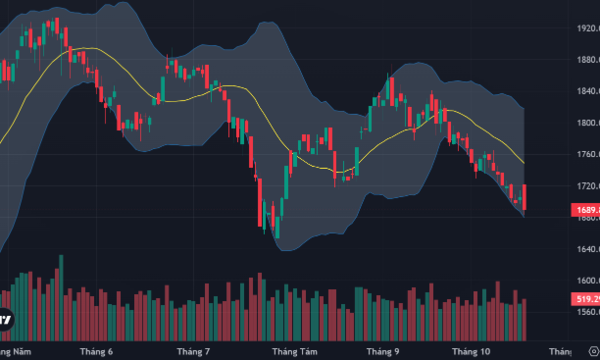
VN-Index lao dốc mạnh dưới sức ép từ nhóm trụ, tiền đỡ giá khỏe ở cổ phiếu vừa và nhỏ
Nhóm cổ phiếu Vin đồng loạt quay đầu giảm sâu trong phiên chiều nay đã cộng hưởng với các mã ngân hàng tạo sức ép cực lớn lên VN-Index. Chỉ số đóng cửa lại một lần nữa thủng mốc 1700 điểm. Bất ngờ là dòng tiền không sợ hãi, vẫn mua mạnh và nâng giá ở nhóm cổ phiếu vừa và nhỏ.
KBSV: Từ dấu ấn doanh nghiệp đến những giá trị bền vững cho thế hệ tương lai
Cột mốc 5 năm liên tiếp được vinh danh tại Giải thưởng Doanh nghiệp Châu Á (APEA) không chỉ khẳng định vị thế và uy tín vững chắc của Chứng khoán KB Việt Nam (KBSV), mà còn là minh chứng rõ nét cho triết lý kinh doanh gắn liền với sự phát triển bền vững của cộng đồng.
Các quỹ phòng hộ có thể gây ra một cú sốc lớn trên thị trường trái phiếu toàn cầu
Sự hiện diện ngày càng lớn của các quỹ phòng hộ trên thị trường trái phiếu chính phủ và mức độ sử dụng đòn bẩy tài chính cao của các quỹ này là một rủi ro lớn...
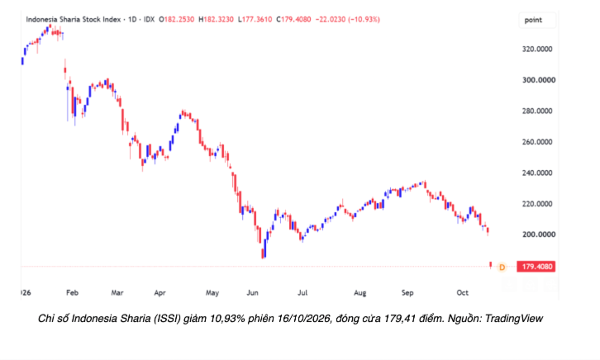
Bài học từ Indonesia: Nâng hạng đã khó, giữ vững vị thế còn khó hơn
Ngày 15/10 vừa qua, MSCI mở đợt tham vấn về đề xuất chuyển Indonesia từ thị trường mới nổi (Emerging Market – EM) sang thị trường độc lập (Standalone Market), với nhận định tư cách thị trường mới nổi của Indonesia “không còn phù hợp”.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...