




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


S&P 500, Nasdaq có tháng 7 rực rỡ nhất từ năm 2020


Chỉ số S&P 500 tăng khoảng 9,1% trong tháng 7 – mức tăng lớn nhất kể từ tháng 11/2020. Còn Nasdaq tăng khoảng 12,3% trong tháng này – cũng là mức tăng tháng lớn nhất kể từ tháng 4/2020...

Chứng khoán Mỹ phiên giao dịch ngày 29/7 tiếp tục đà đăng điểm những phiên gần đây sau dự báo lạc quan từ Apple và Amazon. Chỉ số S&P 500 và Nasdaq ghi nhận mức tăng phần trăm tháng lớn nhất kể từ năm 2020.
Hầu hết các nhóm ngành trong S&P đều đóng cửa tăng điểm, với nhóm cổ phiếu năng lượng tăng mạnh nhất, 4,5%. Giá cổ phiếu Chevron Corp tăng 8,9%, trong khi cổ phiếu Exxon Mobil tăng 4,6% sau khi hai công ty báo cáo kết quả kinh doanh quý 2 khả quan.
Giá cổ phiếu hãng công nghệ Apple Inc tăng 3,3% sau khi công ty nói rằng tình trạng thiếu kinh kiện đã giảm bớt và nhu cầu iPhone vẫn tiếp tục lớn. Riêng cổ phiếu Amazon tăng tới 10,3% sau khi hãng thương mại điện tử khổng lồ này dự báo doanh thu quý 3 tăng nhờ tăng phí dịch vụ dành cho khách hàng trung thành Prime.
Lúc đóng cửa, chỉ số công nghiệp Dow Jones tăng 315,5 điểm, tương đương 0,97%, lên 32.845,13 điểm. S&P 500 tăng 57,86 điểm, tương đương 1,42%, lên 4.130,29 điểm. Trong khi đó, Nasdaq tăng 228,1 điểm lên 12.390,69 điểm, tương đương mức tăng 1,88%.
“Trên thị trường hôm nay, những thông tin tích cực từ Amazon và Apple đã hỗ trợ thị trường. Nhà đầu tư tin rằng hai công ty lớn này – chiếm một phần lớn trong S&P 500 – dường như đã có thể vượt qua giai đoạn khó khăn”, ông Rick Meckler, một quản lý tại Cherry Lane Investments ở New Vernon, bang New Jersey, nhận xét.
Tuần này, chứng khoán Mỹ ghi nhận đà tăng mạnh khi nhà đầu tư dự báo rằng Cục Dự trữ Liên bang Mỹ có thể sẽ không mạnh tay tăng lãi suất như nhiều người lo sợ.
Cả ba chỉ số chính của chứng khoán Mỹ đều tăng trong tháng và trong cả tuần này. Chỉ số S&P 500 tăng khoảng 9,1% trong tháng 7 – mức tăng lớn nhất kể từ tháng 11/2020. Còn Nasdaq tăng khoảng 12,3% trong tháng này – cũng là mức tăng tháng lớn nhất kể từ tháng 4/2020.
Tuy nhiên, đi ngược với xu hướng thị trường phiên giao dịch ngày 29/7, cổ phiếu Intel sụt 8,6% giá trị sau khi công ty này báo cáo kết quả kinh doanh quý 2 không đạt dự báo, đồng thời hạ dự báo doanh thu và lợi nhuận của cả năm 2022.
Đến nay đã có 279 công ty trong S&P 500 báo cáo kết quả kinh doanh quý 2 và 77,8% trong số này vượt dự báo của các nhà phân tích. Theo dữ liệu IBES của Refinitiv, lợi nhuận của các công ty trong S&P 500 được dự báo tăng 7,1% trong quý 2 – tăng so với mức dự báo 5,6% hồi đầu tháng 7.
Dữ liệu kinh tế được công bố trong ngày 29/7 cho thấy chi phí lao động tại Mỹ đã tăng mạnh trong quý 2, trong bối cảnh thị trường lao động thắt chặt đẩy mức lương tăng lên. Tuy nhiên, một ngày trước đó, báo cáo của Bộ Thương mại Mỹ cho thấy tăng trưởng GDP của Mỹ giảm trong quý 2 – quý giảm thứ hai liên tiếp. Điều này khiến nhiều nhà đầu tư cho rằng nền kinh tế lớn nhất giới đã suy thoái. Họ tin rằng điều này sẽ ngăn Fed tiếp tục mạnh tăng lãi suất trong nỗ lực kiềm chế lạm phát đang ở mức cao nhất 40 năm.
Trên thị trường năng lượng, giá dầu tăng hơn 2 USD/thùng khi sự chú ý đổ dồn vào cuộc họp tuần tới của Tổ chức Các nước xuất khẩu dầu mỏ (OPEC) và các đối tác (còn gọi là OPEC ) cũng như kỳ vọng về việc nhóm này sắp tăng cung dầu giảm xuống.
Giá hợp đồng dầu Brent giao tháng 9 – hết hạn vào ngày 29/7 – tăng hơn 3 USD/thùng trong phiên, nhưng đóng phiên chỉ tăng 2,87 USD, tương đương mức tăng 2,7%, giao dịch ở mức 110,01 USD. Hợp đồng giao tháng 10 tăng 2,14%, tương đương 2,1%, lên 103,97 USD.
Hợp đồng tương lai dầu WTI Mỹ tăng 2,2 USD lên 98,62 USD, tương đương mức tăng 2,3%. Trong phiên, giá này có thời điểm tăng hơn 5 USD.
Cả hai hợp đồng này đều có tháng giảm giá thứ hai với dầu Brent giảm khoảng 4% và WTI giảm gần 7% trong tháng 7.
Đọc bài theo từ khoá

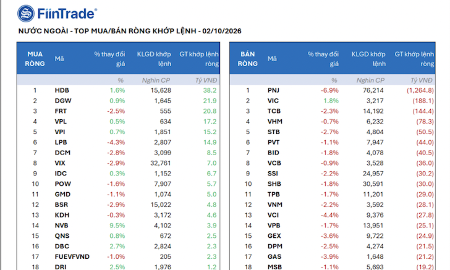
Dòng tiền bắt đáy xuất hiện, VN-Index vẫn chịu áp lực giảm
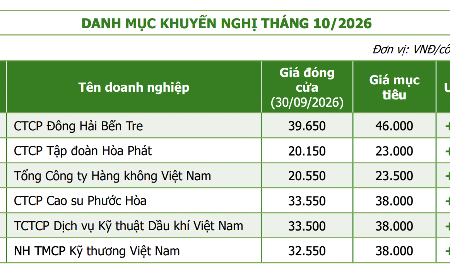
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 5-9/10/2026.
Thanh khoản UpCom tăng 25,22% trong tháng 9
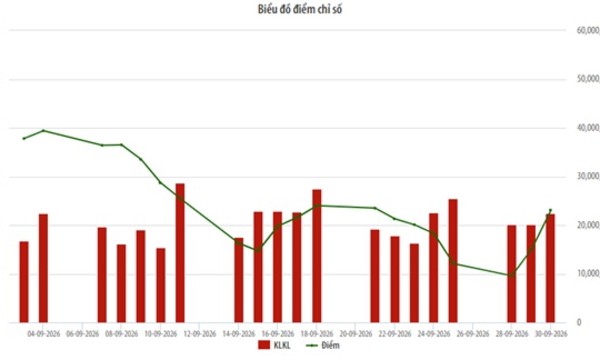
Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa cho biết tháng 9/2026, diễn biến giá cổ phiếu trên thị trường UPCoM có xu hướng giảm.
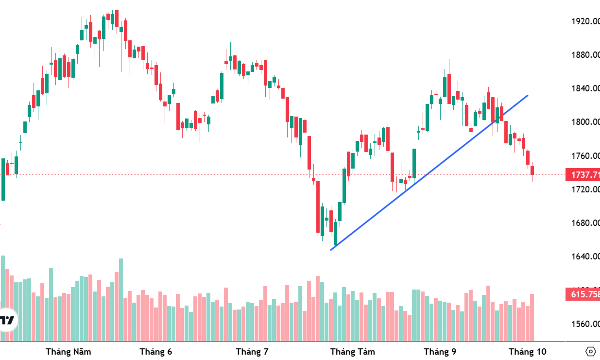
Xu thế dòng tiền: Không nên “nhắm mắt” bán tháo theo chỉ số
Thị trường đã có tuần giảm điểm thứ hai liên tiếp và gia tốc càng lúc càng nhanh sau khi VN-Index phá vỡ kênh xu hướng tăng ngắn hạn trong phiên ngày 24/9 vừa qua. Ngưỡng hỗ trợ kỹ thuật gần nhất của chỉ số là đáy ngắn hạn giữa tháng 8 và sâu hơn là đáy cuối tháng 7/2026.
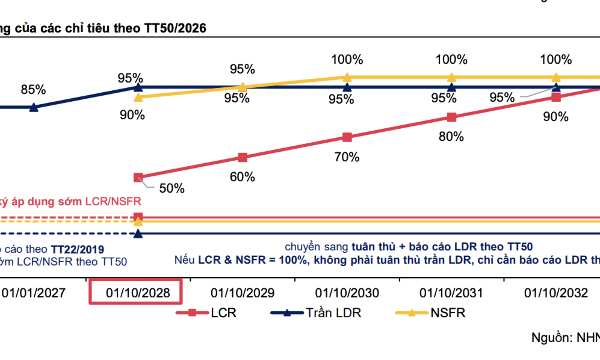
Thông tư 50/2026: Hỗ trợ thanh khoản, tạo dự đia cho vay tác động tích cực tới nhóm ngân hàng niêm yết
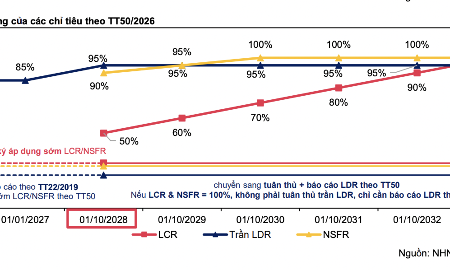
Chứng khoán MBS nhận định nếu sớm áp dụng các tỷ lệ khả năng chi trả (LCR) và nguồn vốn ổn định ròng (NSFR ) vào quản lý thanh khoản, các ngân hàng có thể được nới trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) từ 85% lên 95%, qua đó giảm áp lực thanh khoản và tạo thêm dư địa cho hoạt động cho vay...
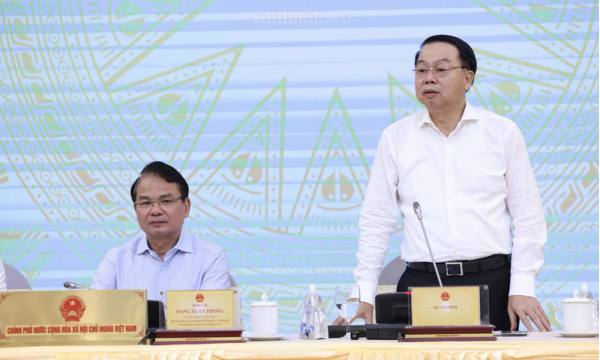
Bộ trưởng Tài chính: Kiên trì tất cả mục tiêu phát triển thị trường chứng khoán trong thời gian tới
Bộ Tài chính kiên trì tất cả các mục tiêu trong chiến lược phát triển thị trường chứng khoán đã được Thủ tướng Chính phủ thông qua, để tiếp tục phát triển thị trường chứng khoán Việt Nam trong thời gian tới...


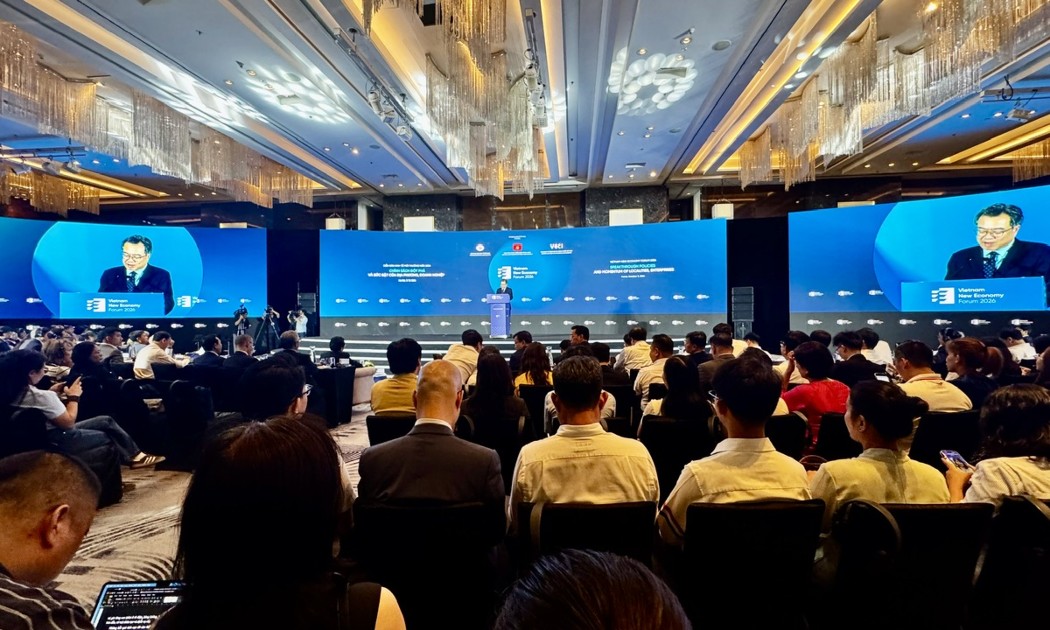
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
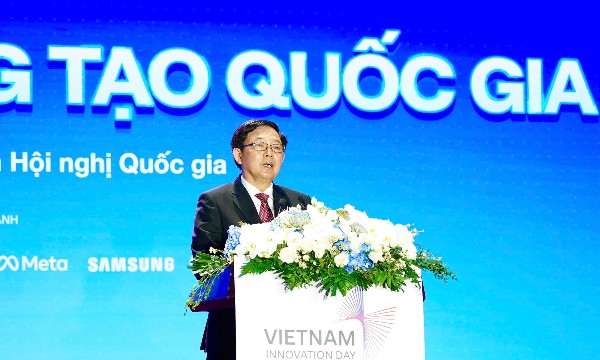
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

