Năm 2024, quy mô tín dụng ngân hàng chiếm một nửa tổng lượng vốn của nền kinh tế. Trong khi đó, tổng lượng phát hành trái phiếu doanh nghiệp ước trên 400 nghìn tỷ đồng nhưng 70% là "bank-bond". Nếu không cải thiện tình hình các kênh huy động vốn, sẽ tái diễn tình trạng ngân hàng thành "túi đựng nợ xấu" của nền kinh tế như từng diễn ra...
Trong năm 2024 hệ thống ngân hàng đã “bơm” thêm 2,1 triệu tỷ đồng ra nền kinh tế.
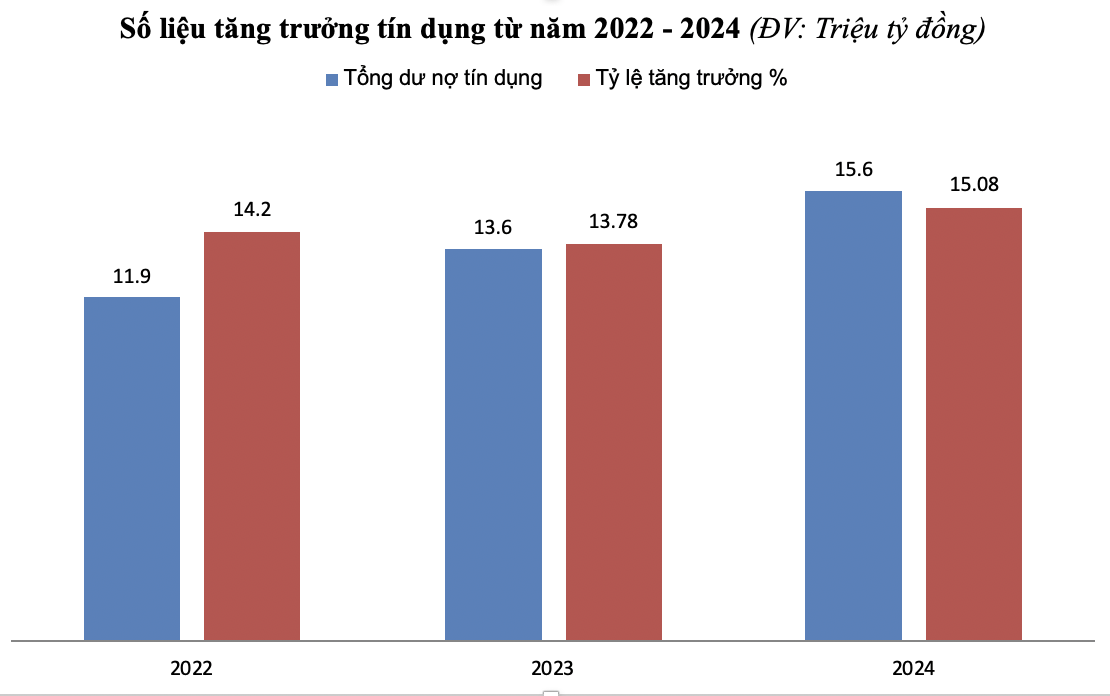
Số liệu từ Ngân hàng Nhà nước, đến cuối năm 2024, tín dụng đã tăng 15,08%. Con số này đã vượt mục tiêu định hướng 15% đặt ra từ đầu năm. Trong năm 2024, tổng dư nợ tín dụng toàn hệ thống lên mức 15,6 triệu tỷ đồng (cuối năm 2023 là 13,6 triệu tỷ đồng). Như vậy, trong năm 2024 hệ thống ngân hàng đã “bơm” thêm 2,1 triệu tỷ đồng ra nền kinh tế.
TĂNG TRƯỞNG KINH TẾ VÀ TĂNG TRƯỞNG TÍN DỤNG CÓ TUYẾN TÍNH?
Theo Ngân hàng Nhà nước đánh giá, đây là con số không nhỏ so quy mô nền kinh tế. Nguyên nhân nhu cầu vốn năm 2024 tăng hơn năm 2023 là do tình hình sản xuất, kinh doanh của doanh nghiệp khởi sắc hơn, nhờ Quốc hội và Chính phủ có những cơ chế, chỉ đạo tháo gỡ khó khăn; chính sách tiền tệ, thương mại các nước nới lỏng hơn, giảm bớt căng thẳng về tác động lên nền kinh tế - tài chính Việt Nam; xuất, nhập khẩu rộng mở tạo thuận lợi về điều hành chính sách ngoại tệ, tỷ giá, dòng vốn.
Thực tế, theo số liệu thống kê từ Ngân hàng Nhà nước cho thấy vốn tín dụng ngân hàng đang chiếm đến hơn một nửa tổng lượng vốn cung cho nền kinh tế, nên gắn tăng trưởng kinh tế trong bối cảnh chưa có sự thay đổi mang tính chất đột phá nào về cơ cấu vốn, cũng như cơ cấu đóng góp các nguồn khác trong điều kiện của nước ta hiện nay không có gì thay đổi lớn về động lực cho tăng trưởng kinh tế, nên tăng trưởng kinh tế - đặc biệt là của khu vực ngoài Nhà nước, vẫn phải trông chờ vào nguồn vốn tín dụng.
Cho đến thời điểm hiện nay chỉ số lạm phát vẫn đang rất “lý tưởng”. Suốt 5 năm trở lại đây, chỉ số lạm phát chưa bao giờ vượt mục tiêu Quốc hội đề ra, vẫn nằm trong tầm kiểm soát. Nhưng tình hình có thể sẽ khác nếu như chúng ta “bơm” vốn tín dụng quá đà.
Có thể xem đây là thời kỳ tín dụng tăng trưởng “nóng” nhất của hệ thống ngân hàng. Hệ quả là ngay cuối năm 2007 đầu năm 2008, Việt Nam đã phải tập trung kiềm chế lạm phát, ổn định kinh tế vĩ mô.
Cho đến thời điểm hiện nay chỉ số lạm phát vẫn đang rất “lý tưởng”. Suốt 5 năm trở lại đây, chỉ số lạm phát chưa bao giờ vượt mục tiêu Quốc hội đề ra, vẫn nằm trong tầm kiểm soát. Nhưng tình hình có thể sẽ khác nếu như chúng ta “bơm” vốn tín dụng quá đà.
Nguồn: Người viết tổng hợp từ Ngân hàng Nhà nước
CẢI THIỆN TÌNH TRẠNG ĐÓNG BĂNG CÁC KÊNH VỐN
Tại phiên chất vấn của Quốc hội ngày 11/11/2024, Thống đốc Ngân hàng Nhà nước Nguyễn Thị Hồng đã nhắc đến việc nền kinh tế cân nhắc các nguồn vốn khác ngoài ngân hàng. Vì thực tế nhu cầu vốn sản xuất, kinh doanh phụ thuộc rất lớn vào tín dụng của hệ thống ngân hàng, chỉ số dư nợ tín dụng/GDP của Việt Nam hiện đã chiếm hơn 120% GDP.
Thống đốc cho rằng, hiện có rất nhiều nguồn vốn cho doanh nghiệp và người dân, như: nguồn vốn tự có, nguồn vốn vay ngân hàng, nguồn vốn thu hút đầu tư trực tiếp, gián tiếp của nước ngoài, nguồn vốn vay nợ, hiện đã có cơ chế doanh nghiệp đi vay vốn nước ngoài, có khả năng tự vay/tự trả cũng có khuôn khổ pháp lý…, doanh nghiệp và người dân cần cân nhắc tiếp cận các nguồn vốn phù hợp.
Thực tế thời gian qua, không chỉ doanh nghiệp nhỏ và vừa, mà ngay cả các doanh nghiệp trung bình cũng gặp nhiều khó khăn trong tiếp cận vốn. Tín dụng trên đầu người cao hơn nhiều so với GDP bình quân đầu người.
Điều này đồng nghĩa với việc thiếu liên kết giữa tăng trưởng tín dụng và tăng trưởng GDP. Một nền kinh tế phát triển không thể dựa mãi vào ngân hàng mà phải cải thiện thị trường tài chính một cách toàn diện; phải phát triển những thị trường vốn then chốt khác, trong đó có thị trường trái phiếu và chứng khoán.
Tăng trưởng kinh tế sẽ có nhiều yếu tố tác động chứ không chỉ nhờ “bơm tiền”, tăng cung tiền. Nhìn lại năm 2024, cứ cuối mỗi quý, tín dụng lại tăng đột biến nhưng qua đầu quý tiếp theo sau lại giảm. Tăng trưởng tăng đột biến kèm theo đó là tiền gửi cũng tăng đột biến.
Vấn đề đó đặt ra câu hỏi phải chăng tình trạng cho vay ảo để vẫn hoàn thành chỉ tiêu tín dụng đang diễn ra? Nếu như vậy, tiền chỉ “chạy” lòng vòng trong ngân hàng thay vì được “bơm” ra nền kinh tế để phục vụ tăng trưởng.
Trong bối cảnh hiện nay cũng không nhất thiết phải tăng trưởng tín dụng bằng mọi giá để đạt được tăng trưởng kinh tế cao. Vì số liệu những năm gần đây cho thấy, tăng trưởng tín dụng và tăng trưởng kinh tế không còn là mối quan hệ tuyến tính.
Chỉ cần lượng tín dụng được “bơm ra” “chảy vào” nền kinh tế sẽ tạo ra giá trị gia tăng tốt hơn, một đồng vốn sẽ tạo ra nhiều đồng tăng trưởng hơn so với việc “bơm vốn” ồ ạt để “vốn chảy” vào những khu vực mang tính chất đầu cơ hoặc cho vay để chạy chỉ tiêu. Ngược lại, nếu tăng trưởng tín dụng bằng mọi giá có thể dẫn đến hệ luỵ nợ xấu, “bong bóng tài chính”, “bong bóng bất động sản”, sau này giải quyết càng khó khăn hơn. Tăng trưởng tín dụng nên hướng tới tính bền vững.
Năm 2025 và những năm tiếp theo nữa, dù vẫn hướng đến tăng trưởng kinh tế là 8 -9% hoặc có thể cao hơn ở mức 2 con số, song nhất quyết không thể dựa vào công cụ “bơm tín dụng” một cách quá mức như giai đoạn 2006 - 2007.
Không nên tăng trưởng bằng mọi giá, nhất là tăng trưởng thông qua kích thích tín dụng để “bơm tiền” ra nền kinh tế, trong khi cấu trúc nội tại của nền kinh tế vẫn chưa có sự thay đổi cơ bản để có thể hấp thụ.
Việc R&I lần đầu đưa Việt Nam vào nhóm xếp hạng tín nhiệm Đầu tư là một cột mốc về uy tín tín dụng quốc gia. Quan trọng hơn, kết quả này tạo thêm một điểm tựa để Việt Nam mở rộng khả năng tiếp cận thị trường vốn Nhật Bản, trong đó có việc nghiên cứu phát hành trái phiếu Samurai, đồng thời tiếp tục thu hẹp khoảng cách với xếp hạng Đầu tư của ba tổ chức S&P, Fitch và Moody’s.
Sự bất định về chính trị đã trở thành một lực cản lớn đối với nền kinh tế Pháp kể từ khi Tổng thống Emmanuel Macron kêu gọi bầu cử quốc hội sớm vào giữa năm 2024...
Quá trình số hóa đang làm thay đổi nhu cầu tài chính của hộ kinh doanh, từ nhận tiền đến quản lý giao dịch và tối ưu vận hành. SACOMBANK phát triển hệ sinh thái giải pháp để đáp ứng sự chuyển dịch này.
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Năm (8/10), khi đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng đi xuống trong bối cảnh nhà đầu tư giảm đặt cược vào việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất...
Việc tổ chức xếp hạng tín nhiệm Rating and Investment Information, Inc. nâng xếp hạng tín nhiệm nhà phát hành bằng ngoại tệ của Việt Nam lên BBB-, triển vọng “Ổn định” đánh dấu lần đầu tiên Việt Nam được tổ chức này đưa vào nhóm xếp hạng đầu tư (Investment Grade)…
Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...