




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thêm cơ hội vốn cho doanh nghiệp vừa và nhỏ


Các doanh nghiệp vừa và nhỏ gặp không ít khó khăn để phát triển hoạt động kinh doanh
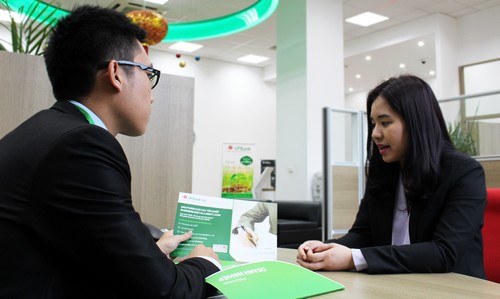
Trong cộng đồng doanh nghiệp Việt Nam, doanh nghiệp nhỏ và vừa là loại hình doanh nghiệp chiếm đa số và chủ yếu trong nền kinh tế.
Chính phủ đã đề ra mục tiêu phát triển doanh nghiệp vừa và nhỏ giai đoạn 2011 - 2015 là thành lập mới 350.000 doanh nghiệp và đến ngày 31/12/2015, cả nước sẽ có khoảng 700.000 doanh nghiệp hoạt động.
Trong đó, tỷ trọng xuất khẩu của khu vực doanh nghiệp vừa và nhỏ chiếm 25% tổng kim ngạch xuất khẩu toàn quốc, đầu tư của khu vực này chiếm khoảng 35% tổng vốn đầu tư toàn xã hội, đóng góp 40% GDP, 30% tổng thu ngân sách nhà nước, tạo thêm 3.5 - 4 triệu việc làm mới trong giai đoạn 2011-2015.
Tuy nhiên, hiện các doanh nghiệp vừa và nhỏ gặp không ít khó khăn để phát triển hoạt động kinh doanh, đặc biệt là trong việc tiếp cận vốn vay. Nguyên nhân xuất phát từ chính quy mô, uy tín và thương hiệu của loại hình doanh nghiệp này, cửa vay vốn cho các doanh nghiệp vừa và nhỏ sẽ có phần hạn chế hơn.
Bên cạnh đó, các doanh nghiệp vừa và nhỏ còn vấp phải những hạn chế khác về trình độ quản lý, vốn, tài sản thế chấp, năng lực sản xuất kinh doanh…
Hàng loạt gói sản phẩm dịch vụ ưu đãi được đưa ra như tiện ích miễn phí hoặc miễn giảm dịch vụ, lãi suất…. được các ngân hàng dành riêng cho nhóm đối tượng này.
Đáng chú ý trong số này là chương trình cho vay ưu đãi dành riêng cho khách hàng là doanh nghiệp vừa và nhỏ của VPBank: "Cho vay kinh doanh đảm bảo bằng bất động sản" (Business Financing) và "Tín dụng thông minh doanh nghiệp" (SME SmartCredit).
Với cho vay kinh doanh đảm bảo bằng bất động sản, khách hàng sẽ được vay vốn kinh doanh với nhiều ưu đãi. Cụ thể, tài sản bảo đảm áp dụng 100% là bất động sản. Khi tiếp cận vốn vay, khách hàng có thể được vay tối đa đến 90% trên giá trị tài sản bảo đảm với tổng hạn mức vay lên đến 20 tỷ đồng trong vòng 25 năm. Thời hạn cho vay dài chính là một ưu điểm của chương trình. Nhờ vậy, khách hàng tăng khả năng chủ động cân đối tài chính và hoạt động kinh doanh một cách linh hoạt.
"Tín dụng thông minh doanh nghiệp" được xác định là chương trình hỗ trợ doanh nghiệp vay vốn nhanh chóng với thủ tục đơn giản, hưởng lãi suất cạnh tranh. Chương trình được thiết kế với điều kiện phê duyệt rõ ràng với điểm nổi bật là sự đa dạng các loại tài sản đảm bảo kết hợp với tín chấp.
Doanh nghiệp có thể sử dụng hàng hóa và quyền đòi nợ như một tài sản để đảm bảo cho khoản vay với tỷ lệ cho vay tối đa lên tới 100% trên trị giá tài sản bảo đảm. Bên cạnh đó, doanh nghiệp sẽ được cấp tín dụng có kỳ hạn linh hoạt với tổng hạn mức lên đến 20 tỷ đồng trong thời hạn 10 năm.
“Có nhiều dấu hiệu cho thấy nền kinh tế Việt Nam đang phục hồi. Chính phủ đã có những sáng kiến hỗ trợ tăng trưởng như giảm lãi suất, khuyến khích tăng trưởng tín dụng. Như vậy, doanh nghiệp Việt Nam sẽ hưởng lợi nhờ nguồn vốn rẻ hơn cũng như khả năng tiếp cận vốn tốt hơn", đại diện lãnh đạo VPBank nói.
"Cùng lúc, các ngân hang đang rất tích cực đưa ra các chương trình, sản phẩm và dịch vụ cho Doanh nghiệp SME nhằm cải thiện tình hình kinh tế. Đơn cử như trong hai năm gần đây, VPBank đã đầu tư để cung cấp chuỗi sản phẩm, đào tạo các cán bộ tư vấn cũng như xây dựng 63 trung tâm nhằm phục vụ các doanh nghiệp SME".
Về chiến lược của ngân hàng, vị đại diện VPBank cho biết: “VPBank luôn xác định doanh nghiệp vừa và nhỏ là một phân khúc khách hàng quan trọng đối với sự tăng trưởng chiến lược dài hạn của ngân hàng. Trong bối cảnh kinh tế hiện nay, nhiều doanh nghiệp đang gặp khó khăn do thiếu vốn để mở rộng phát triển sản xuất.
Vì vậy, VPBank đã dành nhiều chính sách ưu đãi nhằm giúp doanh nghiệp vừa và nhỏ dễ dàng tiếp cận nguồn vốn giá rẻ như áp dụng mức lãi suất hợp lý chỉ 8%/năm, giảm lãi suất vay đối với các khoản vay ngắn hạn.
Bên cạnh các chương trình ưu đãi trực tiếp đến các khoản vay của khách hàng, VPBank còn phối hợp với VCCI tổ chức các chương trình đào tạo, hội thảo, tư vấn để giúp các doanh nhân khởi nhiệp và giúp các doanh nghiệp đang hoạt động nâng cao năng lực quản lý, kinh doanh trong môi trường hội nhập và cạnh tranh ngày càng khốc liệt”.

Nguồn thu dịch vụ tăng 40%, Techcombank củng cố vị thế dẫn đầu, lợi nhuận quý 3 lập kỉ lục mới
Lợi nhuận trước thuế quý 3/2026 của Techcombank đạt 10,4 nghìn tỷ đồng, mức cao nhất theo quý từ trước đến nay, đưa lợi nhuận 9 tháng lên 28,9 nghìn tỷ đồng, tăng 23,7% so với cùng kỳ nhờ tăng trưởng đa dạng các nguồn thu nhập. Ngoài các kết quả tài chính khả quan, Techcombank còn dẫn đầu ngành về chỉ số thương hiệu trong quý 3.
Kiều hối về TP. Hồ Chí Minh đạt gần 6,87 tỷ USD sau 9 tháng
Kiều hối chuyển về TP. Hồ Chí Minh trong quý 3/2026 đạt gần 2,84 tỷ USD, tăng 39,5% so với quý trước và 3,6% so với cùng kỳ. Đà phục hồi này giúp thu hẹp mức giảm lũy kế 9 tháng, đạt gần 6,87 tỷ USD...
Dự kiến phạt đến 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm cơ cấu cổ đông
Theo dự thảo tờ trình, Bộ Tài chính đề xuất quy định phạt tiền từ 160 triệu đồng - 200 triệu đồng đối với doanh nghiệp bảo hiểm vi phạm không đáp ứng điều kiện về cơ cấu cổ đông.
ABBank ghi nhận tăng trưởng hiệu quả trong 9 tháng năm 2026
Theo báo cáo tài chính quý 3/2026 vừa công bố, Ngân hàng TMCP An Bình (ABBank, mã UPCoM: ABB) tiếp tục ghi nhận hiệu quả kinh doanh tốt, lợi nhuận trước thuế lũy kế 9 tháng đầu năm đạt 4.301 tỷ đồng, hoàn thành gần 96% kế hoạch cả năm do ĐHĐCĐ giao.
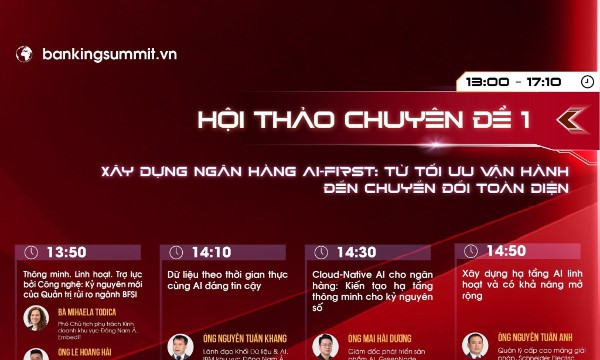
Tương lai quản trị rủi ro ngân hàng: Góc nhìn từ chuyên gia EmbedIT tại Smart Banking Summit 2026
Trong bối cảnh các tổ chức tài chính tăng tốc số hóa toàn diện, quản trị rủi ro dựa trên AI và dữ liệu lớn đã trở thành yếu tố sống còn. Tại Smart Banking Summit 2026 lần thứ 7, EmbedIT sẽ tham gia dẫn dắt góc nhìn chuyên môn tại phiên thảo luận về tương lai quản trị rủi ro ngành ngân hàng và tài chính.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...