




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường bán lẻ Việt: 50% nằm trong tay người Thái?


Thị trường bán lẻ trong nước đang là mảnh đất béo bở cho các "đại gia” ngoại
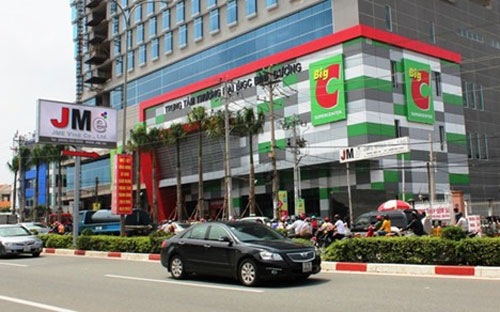
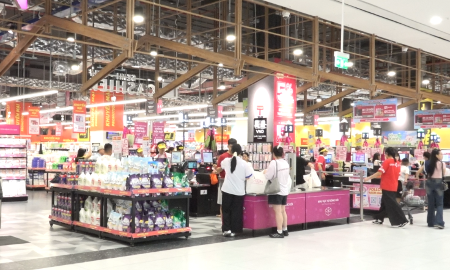
Việc cả hai hệ thống bán lẻ lớn là Metro Cash & Carry Việt Nam và Big C Việt Nam về tay các nhà đầu tư Thái Lan, cũng có nghĩa 50% thị phần thị trường bán lẻ Việt Nam đã nằm trong tay người Thái.
Đó là ý kiến của
TS. Ngô Tuấn Anh, Đại học Kinh tế Quốc dân đưa ra t
rong tham luận gửi tới diễn đàn “Thị trường bán lẻ Việt Nam: Cơ hội và Thách thức” do Viện Nghiên cứu Thương mại (Bộ Công Thương) tổ chức ngày mai, 18/5/2016.
Ông Ngô Tuấn Anh cũng cho rằng,
sự tham gia của "đại gia" Thái Lan lần nữa khẳng định, thị trường bán lẻ trong nước đang là mảnh đất béo bở cho các “đại gia” ngoại.
Mảnh đất béo bở
Theo nhiều diễn giả, bắt đầu từ năm 2015, lĩnh vực bán lẻ đã trở thành tâm điểm khi hàng loạt thương vụ mua bán sáp nhập (M&A) lớn đã thành công, với sự đổ bộ của nhiều tập đoàn lớn ngành bán lẻ nước ngoài đến từ Thái Lan, Nhật Bản, Hàn Quốc…
Cụ thể, trong năm 2015, Việt Nam có tổng cộng 525 thương vụ, tăng vọt về số lượng so với năm 2014, có giá trị trên 4,3 tỷ USD, tăng 40% so với năm 2014.
Nhiều thương vụ tiêu biểu như Tập đoàn Aeon (Nhật Bản) đã mua 30% cổ phần của Fivimart và 49% của Citimart; Tập đoàn Berli Jucker (BJC, Thái Lan) đã mua toàn bộ hoạt động kinh doanh của Công ty Metro Cash & Carry Việt Nam (MCC Việt Nam) bao gồm 19 trung tâm phân phối và danh mục bất động sản có liên quan, với giá trị khoảng 879 triệu USD; Lotte (Hàn Quốc) nắm quyền điều hành Trung tâm thương mại Diamond Plaza khi sở hữu 70% cổ phần…
Và gần đây nhất là tập Central Group của Thái Lan cũng đã vượt qua một loạt các đối thủ lớn để sở hữu Big C Việt Nam với giá trị thương vụ vào khoảng hơn một tỷ USD.
Theo các chuyên gia, thị trường bán lẻ Việt Nam còn quá nhiều tiềm năng, bởi quy mô thị trường bán lẻ Việt Nam năm 2015 đạt 102 tỷ USD (tốc độ tăng trưởng đạt 7,3% trong giai đoạn 2010-2015), thị phần bán lẻ hiện đại ở Việt Nam chiếm khoảng 25% tổng mức bán lẻ, nhưng vẫn đạt mức tăng bình quân 12% trong giai đoạn 2010 - 2015.
Trong khi đó, theo quy hoạch cả nước đến năm 2020 sẽ có khoảng 1.200 - 1.500 siêu thị, 180 trung tâm thương mại, 157 trung tâm mua sắm. Dự báo, giai đoạn 2016-2020, tốc độ tăng trưởng thương mại bán lẻ sẽ đạt 11,9% , quy mô thị trưởng khoảng 179 tỷ USD vào năm 2020, trong đó bán lẻ hiện đại sẽ chiếm trên 45%.
Dẫn đánh giá của hãng nghiên cứu A.T.Kearney (Mỹ) rằng, Việt Nam đứng thứ 28 trong danh sách các thị trường bán lẻ hấp dẫn nhất trên thế giới, ThS. Đặng Chương Linh, Viện Nghiên cứu Thương mại, cho rằng, đây chính là lý do lý giải vì sao các thương vụ M&A trong lĩnh vực này luôn sôi động. Theo thống kê, năm 2014 và 2015, ngành bán lẻ dẫn đầu với tỉ trọng chiếm 36% tổng giá trị các thương vụ M&A tại Việt Nam.
Một cơ sở nữa là tầng lớp trung lưu tại Việt Nam được nhìn nhận sẽ sẽ tăng gấp đôi trong năm 2020, từ 12 triệu người năm 2014 lên 33 triệu người năm 2020. Tỷ lệ chi tiêu tăng, cùng với việc người tiêu dùng sẵn sàng chi trả để có chất lượng dịch vụ, sản phẩm cao.
Chính vì những lý do trên khiến thị trường bán lẻ Việt Nam đã và đang là miền đất hứa và là điểm dừng chân của hàng loạt các nhà đầu tư ngoại, đặc biệt là các nhà đầu tư trong khu vực như Thái Lan, Hàn Quốc và Nhật Bản.
Nguy cơ tiếp tục bị thâu tóm
Trong tham luận của mình, một số diễn giả cho rằng, việc mở cửa thị trường, ưu đãi cho các nhà đầu tư nước ngoài, đặc biệt khả năng tiếp cận mặt bằng bán lẻ cho các doanh nghiệp ngoại, trong khi đó các doanh nghiệp nội lại tiếp cận rất khó khăn sẽ ngày càng tạo sức mạnh cho các doanh nghiệp ngoại chèn ép doanh nghiệp nội.
Bên cạnh đó, trong quá trình cấp phép, không tránh khỏi việc các doanh nghiệp ngoại cách này hay cách khác có được các lợi thế ảnh hưởng trực tiếp đến các doanh nghiệp nội, ví dụ nếu vị trí của họ gần ngay vị trí kinh doanh của doanh nghiệp nội, thì doanh nghiệp nội nắm chắc phần thua.
ThS. Đặng Chương Linh cho rằng, việc các tập đoàn lớn ở châu Á đang nhanh chóng tiếp cận thị trường Việt Nam với hàng loạt chuỗi cửa hàng bán lẻ Thái Lan, Nhật Bản, Hàn Quốc… thực sự là mối lo ngại lớn cho ngành bán lẻ của Việt Nam. Các doanh nghiệp Việt sẽ phải trực tiếp cạnh tranh gay gắt và đối mặt với nguy cơ bị thâu tóm bởi các doanh nghiệp ngoại.
Theo ThS. Linh, hiện công cụ duy nhất còn lại nhằm khống chế số lượng mở điểm bán mới đối với các nhà bán lẻ nước ngoài và để hàng hóa trong nước có thể xuất hiện là tại các điểm đã qui hoạch siêu thị là qui định về “kiểm tra nhu cầu kinh tế - ENT”, các qui định về tỷ lệ hàng Việt tại các siêu thị đã hoàn toàn bị xóa bỏ theo cam kết hội nhập từ tháng 1/2015.
Thương vụ Big C là một ví dụ. Nếu xét về điểm bán siêu thị thì Big C dẫn đầu về số lượng so với các doanh nghiệp bán lẻ ngoại khác đang có mặt ở Việt Nam, các điểm kinh doanh của Big C có thời gian thuê dài hạn và có vị trí đắc địa. Một lợi thế khác của Big C là bán lẻ trực tiếp đến tay người tiêu dùng với chuỗi kinh doanh phủ nhiều tỉnh thành, hơn 50 triệu lượt khách mua sắm mỗi năm, trong đó, gần 3 triệu khách hàng thành viên là “tài sản” rất lớn cho bất cứ nhà bán lẻ nào.
Với yêu cầu kiểm tra nhu cầu kinh tế (ENT), các “ông lớn” ngoại dù có nhiều tiềm lực tài chính, kinh nghiệm, song ENT đã hạn chế khả năng mở chuỗi của nhà đầu tư ngoại. Tiêu chuẩn ENT khắc nghiệt nên các nhà đầu tư nước ngoài tìm cách lách bằng M&A. Đây là lựa chọn thông minh khi nhảy vào Việt Nam, vừa tránh rào cản, vừa không phải tốn nhiều nguồn lực mở chuỗi mà vẫn có thể thâm nhập sâu vào thị trường.
Vì thế, một trong những nguyên nhân để Thái Lan mua lại chuỗi Big C bởi họ đã hiểu về những khó khăn trong việc tìm và mở một điểm kinh doanh mới tại các thành phố lớn, cùng với đó là quy định khống chế số lượng mở điểm bán mới đối với các nhà bán lẻ nước ngoài dựa vào kiểm tra nhu cầu kinh tế (ENT). Việc thâu tóm được chuỗi Big C cũng giúp doanh nghiệp Thái Lan tiết kiệm đến gần bảy năm cho việc xây dựng cũng như nhiều chi phí khác để phát triển chuỗi kinh doanh.
“Các hãng bán lẻ nước ngoài thời gian tới sẽ xuất hiện ngày càng nhiều trên thị trường bán lẻ của Việt Nam, cạnh tranh sẽ ngày càng gay gắt và M&A trong lĩnh vực bán lẻ là không tránh khỏi và ngày càng sôi động”, tham luận của một diễn giả bình luận.

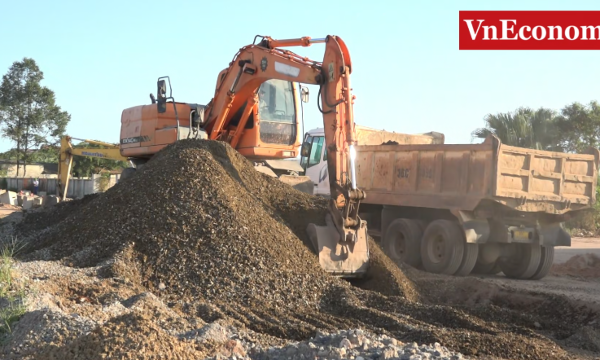
Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.
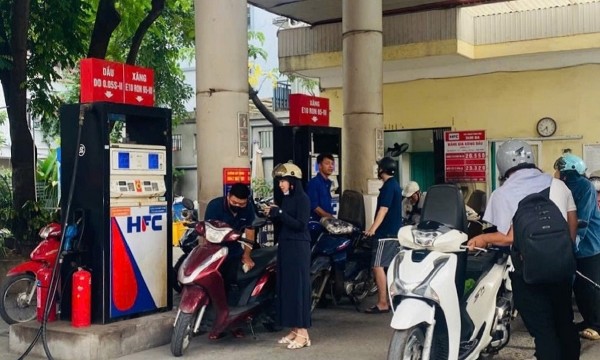
Điều chỉnh giá xăng dầu từ chiều 29.10
Giá các mặt hàng xăng dầu trong nước đồng loạt tăng theo đà thế giới. Nguyên nhân chủ yếu do những bất ổn địa chính trị tại Trung Đông, xung đột Nga - Ukraine tiếp diễn cùng tồn kho dầu thô Mỹ giảm khiến giá nhiên liệu toàn cầu biến động...
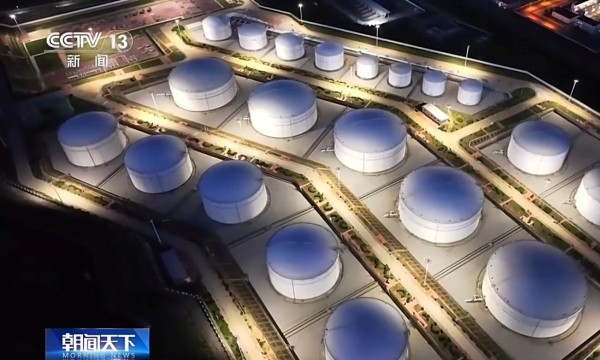
Đường ống dẫn dầu Trung Quốc - Myanmar đạt mốc vận chuyển hơn 100 triệu tấn
Sau gần 10 năm vận hành, đường ống dẫn dầu thô Trung Quốc - Myanmar đã vận chuyển hơn 100 triệu tấn dầu, góp phần đa dạng hóa tuyến nhập khẩu, giảm chi phí vận tải và tăng cường khả năng bảo đảm nguồn cung năng lượng cho khu vực Tây Nam Trung Quốc…
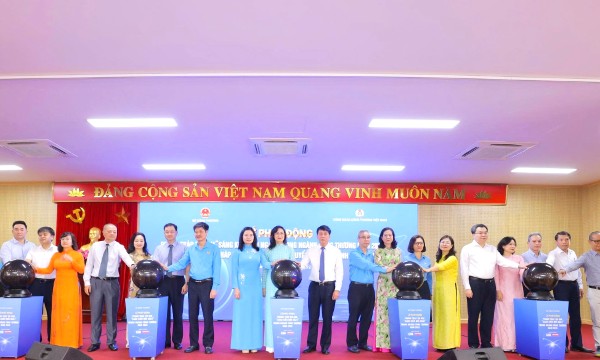
Bộ Công Thương phát động phong trào “Sáng kiến mỗi ngày”
Mỗi sáng kiến dù nhỏ, nếu được áp dụng hiệu quả và được chia sẻ, nhân rộng, sẽ tạo nên nguồn lực đổi mới mạnh mẽ…
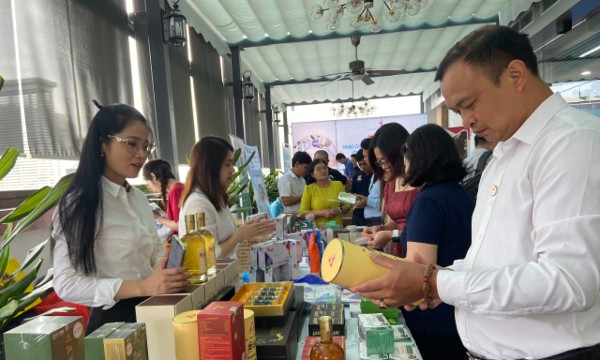
Thúc đẩy phát triển thị trường đa kênh, mở rộng đầu ra bền vững cho hàng hóa Việt
Phát triển thị trường đa kênh giúp tối ưu chi phí và gia tăng điểm chạm với khách hàng, song nhiều doanh nghiệp vẫn đang vấp phải không ít rào cản, từ việc xây dựng hệ sinh thái công nghệ đồng bộ, quản trị dữ liệu khách hàng, cho đến tối ưu hóa quy trình logistics và thiết lập một chiến lược kinh doanh bài bản...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







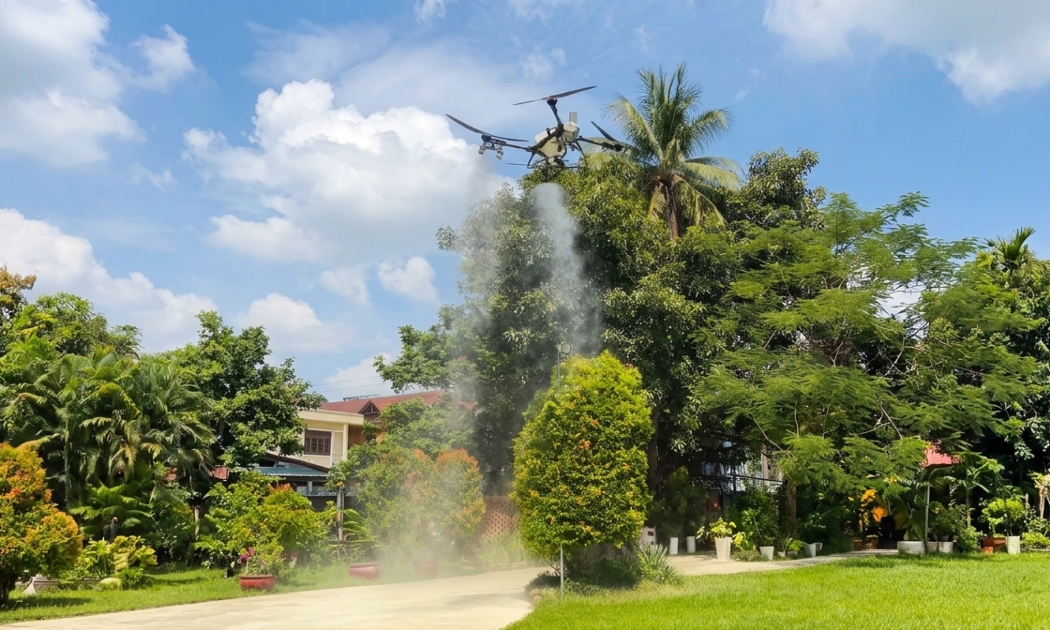
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...