




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tiếp tục giảm thuế giá trị gia tăng từ 1/1/2024


Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ: viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại, dầu mỏ tinh chế, sản phẩm hóa chất…
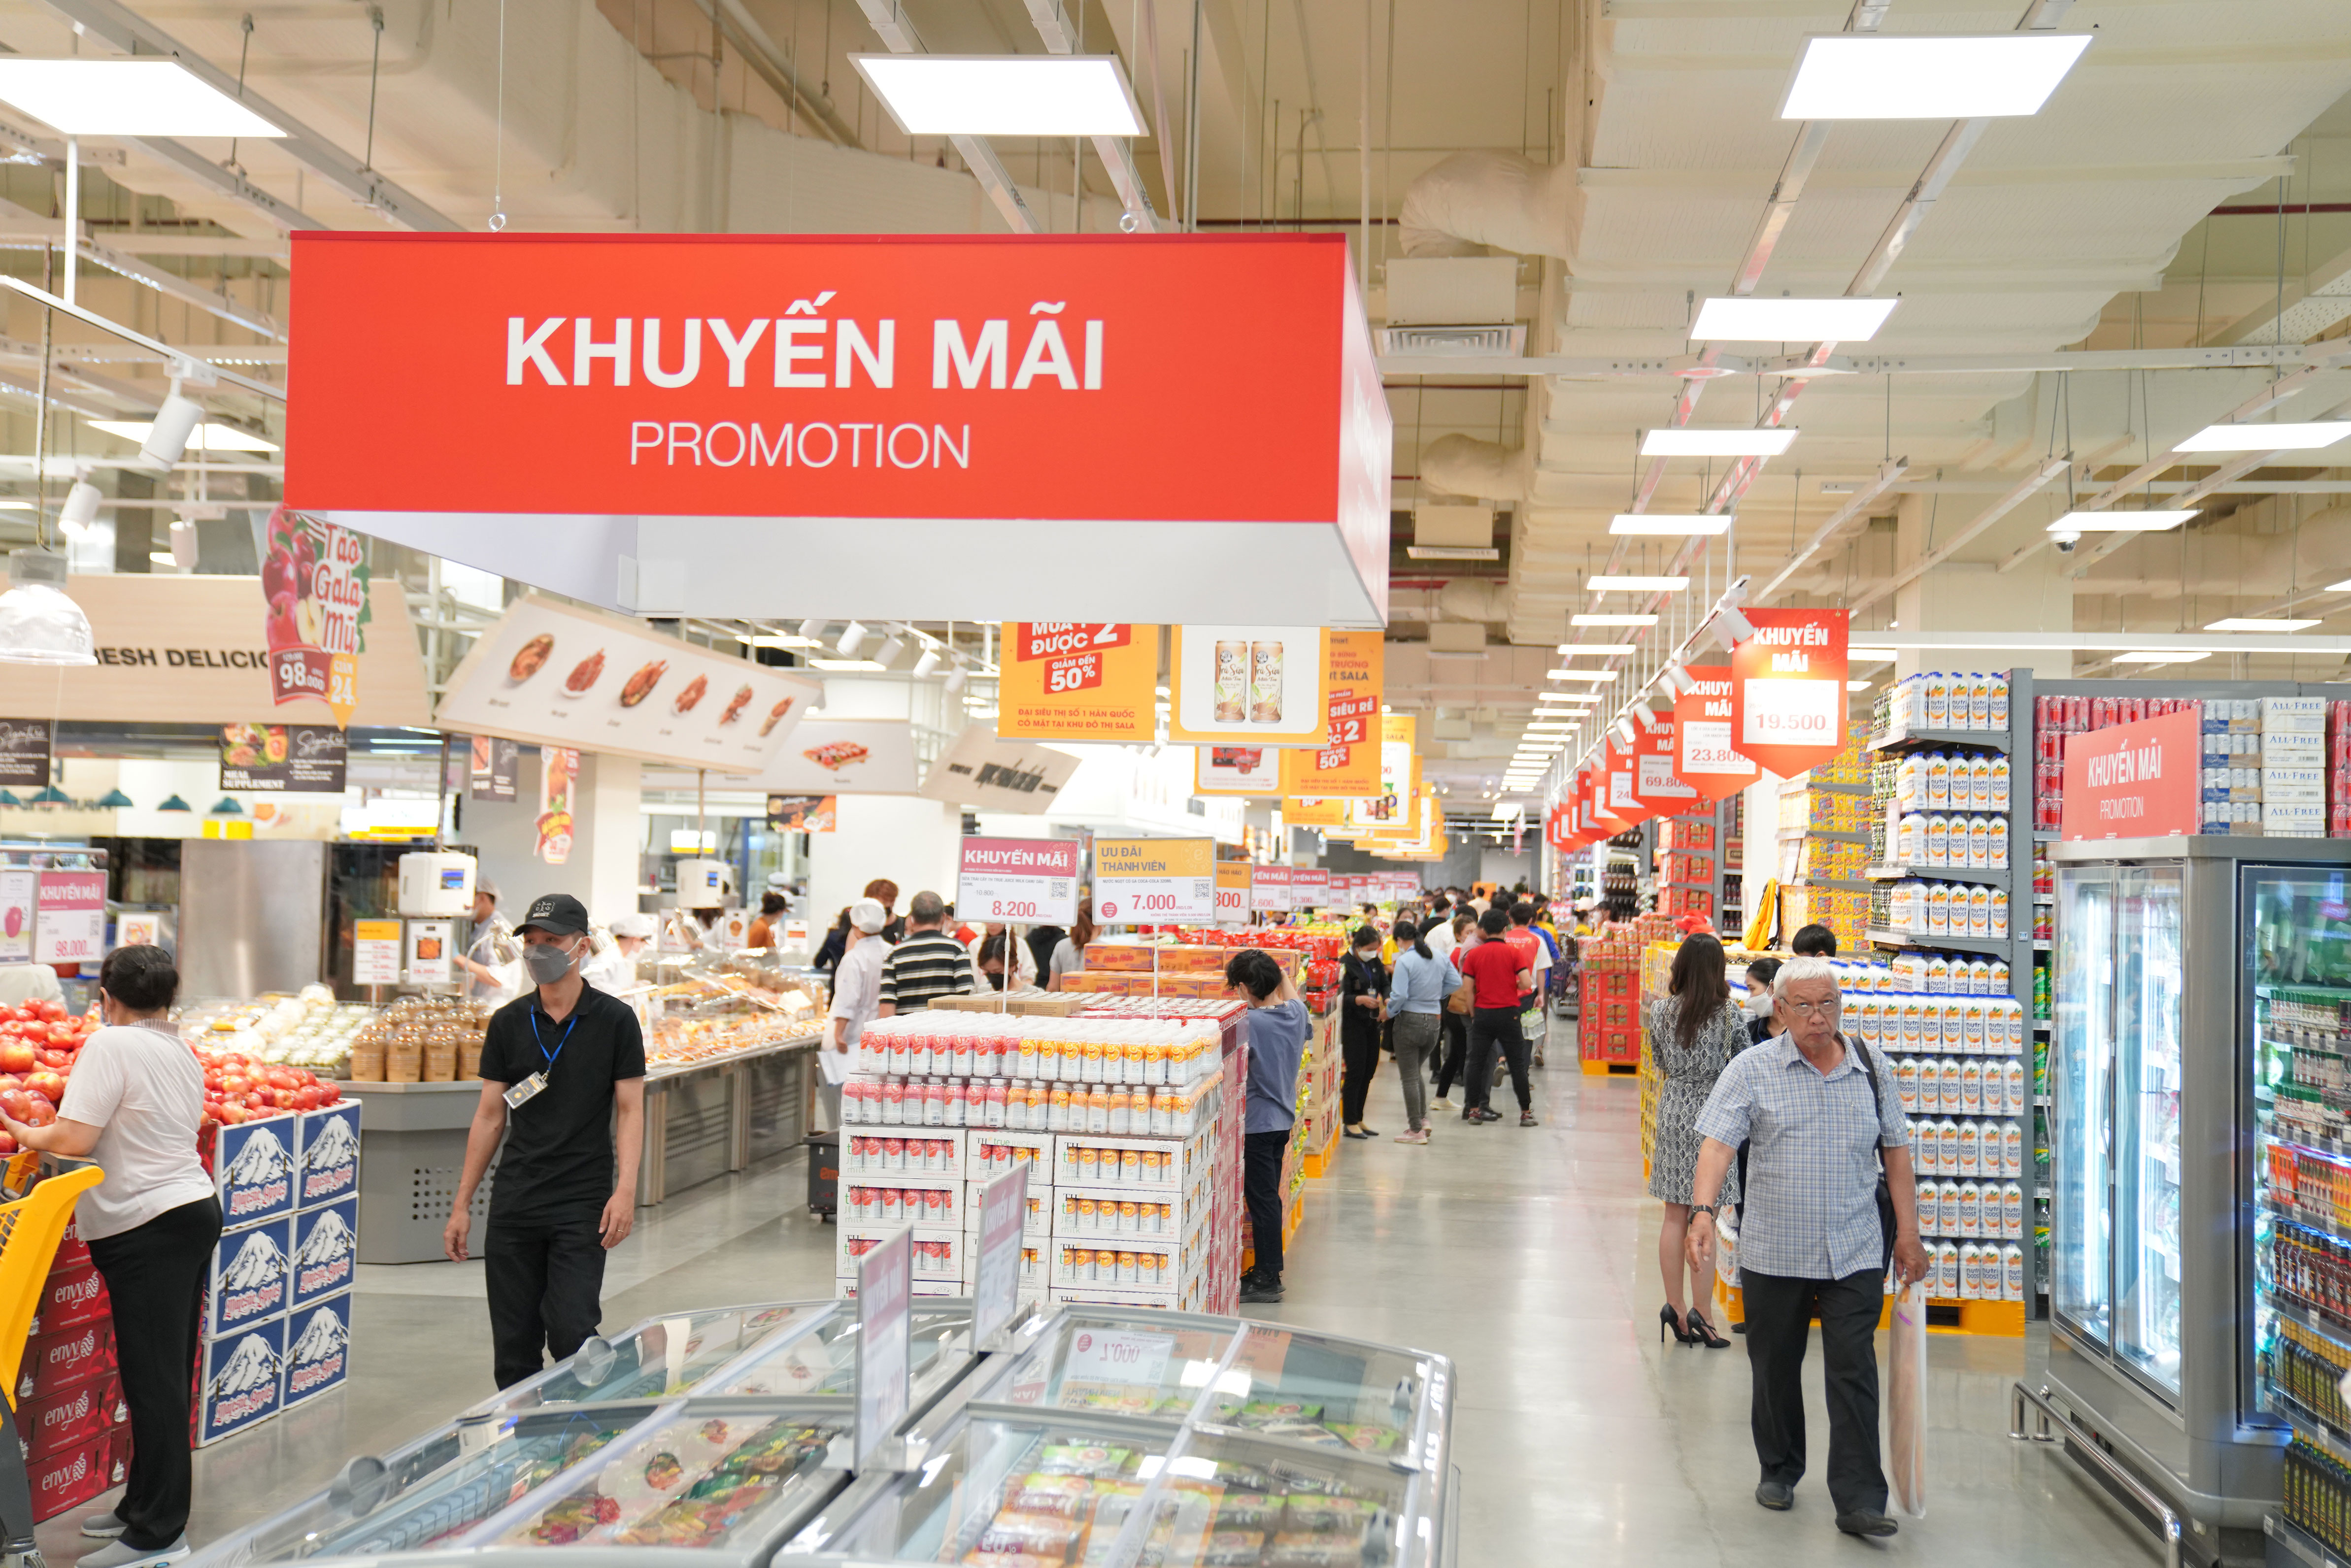
Chính phủ ban hành Nghị định 94/2023/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 110/2023/QH15 ngày 29/11/2023 của Quốc hội.
Cụ thể, giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hoá chất.
Ngoài ra, còn có sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt công nghệ thông tin theo pháp luật về công nghệ thông tin.
Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Đối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng. Mặt hàng than thuộc Phụ lục I ban hành kèm theo Nghị định này, tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.
Bên cạnh đó, các tổng công ty, tập đoàn kinh tế thực hiện quy trình khép kín mới bán ra cũng thuộc đối tượng giảm thuế giá trị gia tăng đối với mặt hàng than khai thác bán ra.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I, II và III ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
Mức giảm thuế giá trị gia tăng cụ thể như sau: a) Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định tại khoản 1 Điều này.
b) Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định tại khoản 1 Điều này.
Nghị định này có hiệu lực thi hành từ ngày 1/1/2024 đến hết ngày 30/6/2024.


Giá vàng nhẫn rơi thẳng, bên mua thiệt gần 10 triệu đồng/lượng sau một tháng
Trong phiên 30/9, giá mua vàng miếng SJC phổ biến ở mức 141,1 triệu – 144,1 triệu đồng/lượng. So với giá bán thời điểm đầu tháng (148,4 triệu đồng/lượng), người mua thiệt tới 7,3 triệu đồng/lượng. Với vàng nhẫn “4 số 9”, mức thiệt còn lớn hơn, dao động từ 7,2 triệu – 9,7 triệu đồng/lượng…
Đề xuất nới lỏng điều kiện tiếp cận thị trường cho nhà đầu tư nước ngoài
Tại dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư, Bộ Tài chính đề xuất nới lỏng điều kiện tiếp cận thị trường cho nhà đầu tư nước ngoài theo lộ trình và đánh giá đầy đủ tác động đảm bảo công khai, minh bạch...
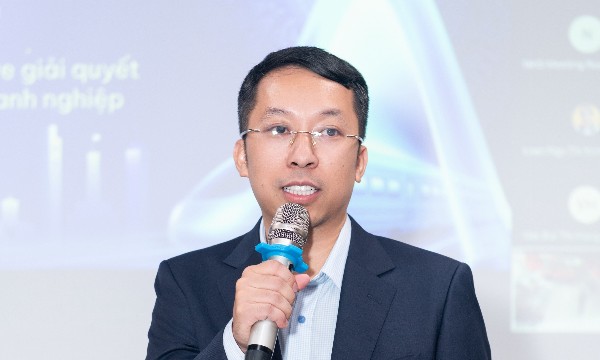
SHB và các lãnh đạo công nghệ bàn về AI tại CIO Summit 2026
Tại CIO Summit 2026, các lãnh đạo công nghệ, lãnh đạo doanh nghiệp và chuyên gia sẽ cùng thảo luận về bài toán đưa AI từ thử nghiệm vào vận hành, tạo ra giá trị thực trong hoạt động kinh doanh.
Australia tăng lãi suất lên mức cao nhất 15 năm
Ngân hàng Trung ương Australia (RBA) nâng lãi suất lên mức cao nhất trong 15 năm qua, trong bối cảnh cuộc xung đột tại Trung Đông làm gia tăng lạm phát và tạo thêm bất ổn cho nền kinh tế...
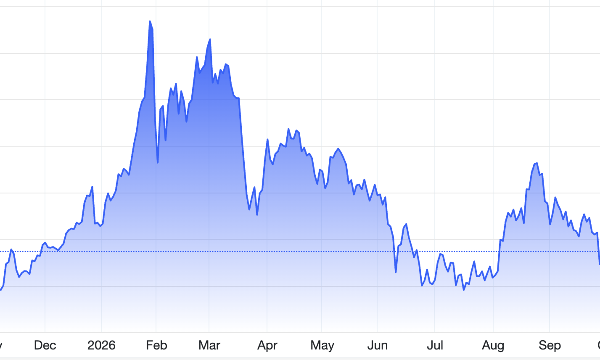
Giá vàng phục hồi dù tỷ giá USD và lợi suất trái phiếu tiếp tục tăng
Dư địa phục hồi của giá vàng đang bị hạn chế bởi thị trường đang chờ các báo cáo kinh tế Mỹ quan trọng sắp được công bố trong tuần này...



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

