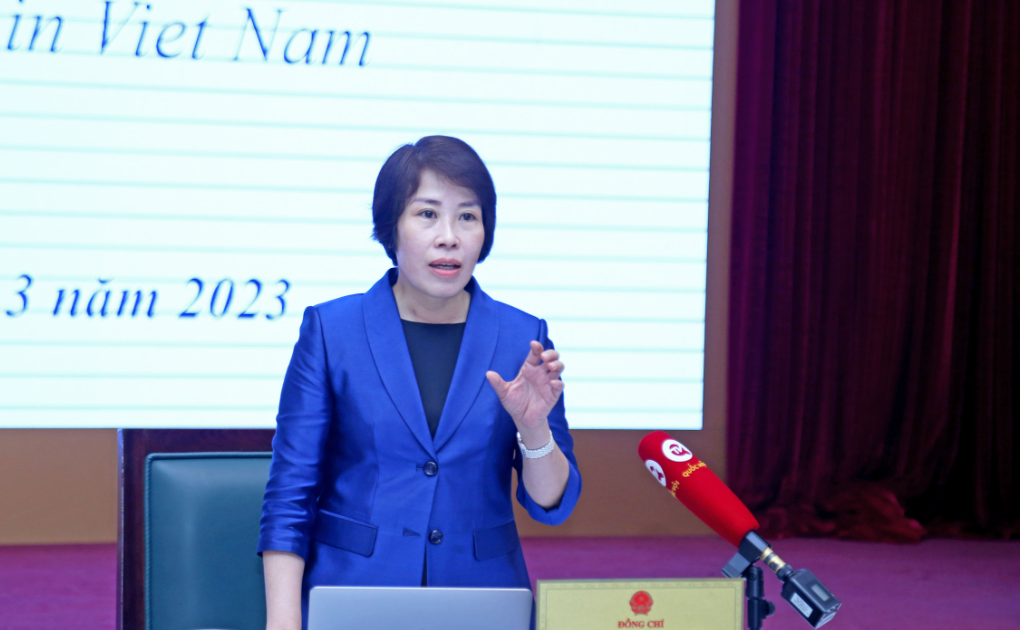
Tại Cuộc họp về Tác động của thuế tối thiểu toàn cầu với thu hút đầu tư nước ngoài tại Việt Nam ngày 20/3, bà Nguyễn Thị Bích Ngọc, Thứ trưởng Bộ Kế hoạch và Đầu tư, khẳng định Việt Nam sẽ cùng với các nhà đầu tư thảo luận, tìm ra giải pháp phù hợp, bảo đảm chủ trương thu hút “đại bàng” tới đầu tư…
Quy tắc thuế tối thiểu toàn cầu là một nội dung chính trong Chương trình chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận (BEPS) do OECD khởi xướng và đã được hơn 140 quốc gia đồng thuận.
Thời gian qua, các nội dung thảo luận liên quan đến việc áp dụng thuế tối thiểu toàn cầu đã trở thành chủ đề nóng đối với các chuyên gia, nhà nghiên cứu, đại diện doanh nghiệp tại Việt Nam.
ƯU ĐÃI THUẾ KHÔNG CÒN LÀ LỢI THẾ CẠNH TRANH
Xu hướng toàn cầu này không chỉ đặt ra những yêu cầu mới đối với cộng đồng doanh nghiệp, mà còn đòi hỏi phải có những thích ứng nhanh chóng, kịp thời từ phía các cơ quan chức năng.
Quy tắc thuế tối thiểu toàn cầu là một nội dung chính trong Chương trình chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận (BEPS) do OECD khởi xướng và đã được hơn 140 quốc gia đồng thuận.
Theo quy tắc này, các công ty lớn có doanh thu hợp nhất toàn cầu hàng năm từ 750 triệu Euro trở lên (tương đương 870 triệu USD) sẽ bị áp dụng mức thuế bổ sung với công ty mẹ nếu thuế suất áp dụng trên lợi nhuận của các công ty con ở nước ngoài thấp hơn 15%.
Điều này có nghĩa, khi các công ty này đi đầu tư ở nước ngoài mà nộp thuế thu nhập tại nước đầu tư dưới mức 15% thì sẽ phải nộp phần chênh lệch tại nước nơi họ có trụ sở chính.
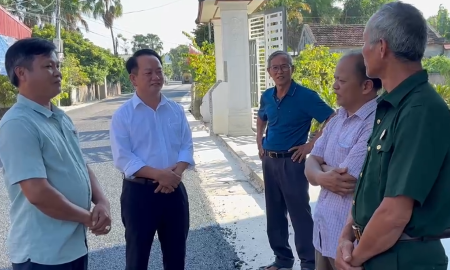
Thứ trưởng Bộ Kế hoạch và Đầu tư trao đổi với các nhà đầu tư nước ngoài về thuế suất thuế tối thiểu toàn cầu.
Vì thế, theo ông Đỗ Văn Sử, Cục phó Cục Đầu tư nước ngoài, Bộ Kế hoạch và Đầu tư, các ưu đãi về thuế tại nước nhận đầu tư có thể bị vô hiệu hóa và không còn đem lại lợi thế cạnh tranh trong thu hút đầu tư.
Hiện Việt Nam đang sử dụng ưu đãi thuế như một công cụ đòn bẩy tài chính để tác động đến xu hướng đầu tư. Các chính sách ưu đãi về thuế thu nhập doanh nghiệp của Việt Nam được đánh giá là hấp dẫn so với các nước trong khu vực với các mức 10%, 15% và 17% tùy theo lĩnh vực, ngành nghề, quy mô và địa bàn đầu tư; trường hợp đặc biệt có mức thuế 5%, 7% và 9%.
LÀM GÌ ĐỂ TIẾP TỤC THU HÚT VỐN ĐẦU TƯ
Chia sẻ tại cuộc họp, ông Nakajima Takeo, Trưởng đại diện JETRO Hà Nội cho biết khi nhà đầu tư nước ngoài đầu tư vào Việt Nam, họ thường cân nhắc tới những ưu đãi thuế thu nhập doanh nghiệp. Vì thế, việc áp dụng thuế suất tối thiểu toàn cầu ít nhiều sẽ tác động trực tiếp tới hoạt động kinh doanh của doanh nghiệp tại Việt Nam.
“Do vậy, nhà đầu tư Nhật Bản hiện đang rất quan tâm tới những cân nhắc của Việt Nam trong áp dụng thuế suất tối thiểu toàn cầu”, ông Nakajima Takeo nói.
Ông Nguyễn Hải Minh, Phó Chủ tịch Hiệp hội doanh nghiệp châu Âu tại Việt Nam (Eurocham) cũng cho rằng việc áp dụng thuế suất thuế tối thiểu toàn cầu sẽ ảnh hưởng tới hoạt động của nhiều tập đoàn châu Âu.
“Song vấn đề mà các tập đoàn châu Âu quan tâm hiện nay là phản ứng chính sách của Việt Nam sẽ như thế nào?”, ông Minh nói và cho rằng Việt Nam không thể chậm trễ trong việc xây dựng chính sách để thu hút đầu tư nước ngoài.
Tuy nhiên, theo bà Đào Thị Thu Huyền, Phó Giám đốc Canon Việt Nam, thuế suất thuế tối thiểu toàn cầu không chỉ ảnh hưởng tới bản thân Canon mà ở chừng mực nào đó, rất có thể có những nhà đầu tư nhỏ nhưng họ nằm trong chuỗi sản xuất kinh doanh, là một phần trong hoạt động kinh doanh của một tập đoàn đa quốc gia phải chịu thuế suất thuế tối thiểu cũng sẽ bị liên đới.
Ông Nguyễn Hải Minh, Phó Chủ tịch Hiệp hội doanh nghiệp châu Âu tại Việt Nam (Eurocham) cho rằng cần có những chính sách hỗ trợ bổ sung để giảm thiệt hại cho doanh nghiệp khi áp dụng thuế suất thuế tối thiểu toàn cầu.
“Vì vậy, cần nhanh chóng rà soát toàn bộ quy định hiện hành về chính sách ưu đãi và từ đó cần xác định chính xác phạm vi và mức độ bị tác động theo ngành, lĩnh vực, đối tượng, tác động tích cực - tiêu cực, cơ hội, thách thức”, bà Huyền kiến nghị.
Cụ thể hơn, theo đại diện Eurocham, để hạn chế những tác động từ thuế suất thuế tối thiểu toàn cầu, Việt Nam phải nhanh chóng có các chính sách bổ sung khác nhằm hỗ trợ doanh nghiệp nước ngoài khi đầu tư vào Việt Nam như hỗ trợ cơ sở hạ tầng, lĩnh vực ưu tiên…
Còn theo ông Kim Jin Seong, Phó Tổng giám đốc phụ trách tài chính Tập đoàn Samsung tại Việt Nam, Việt Nam có thể cân nhắc áp dụng thuế tối thiểu nội địa bổ sung để giữ quyền đánh thuế với các tập đoàn đa quốc gia tại Việt Nam. Dựa trên thuế này, Việt Nam có thể xây dựng cơ chế thu hút đầu tư mới để hỗ trợ các doanh nghiệp đầu tư vào Việt Nam.
Ông Yasuhisa Taninaka, Trưởng ban Thuế, Hiệp hội Doanh nghiệp Nhật Bản tại Việt Nam (JCCI), lại đề xuất nới lỏng các quy định về thuế suất lũy tiến thuế nhập cá nhân.
“Thuế thu nhập cá nhân tại Việt Nam đang khá cao so với các quốc gia khác. Nếu giảm thuế thu nhập cá nhân sẽ bù trừ cho phần doanh nghiệp phải nộp”, ông Taninaka nêu quan điểm.
Dẫn câu chuyện doanh nghiệp nước ngoài đặt nhà máy tại Hà Nam, Hưng Yên, sử dụng hạ tầng, nguồn lực… tại địa phương nhưng lại chuyển nộp thuế lên trụ sở chính tại Hà Nội, Thứ trưởng Nguyễn Thị Bích Ngọc cho rằng các quốc gia nhận đầu tư cần giữ quyền đánh thuế để có dư địa đầu tư ngược trở lại cho hạ tầng, hỗ trợ nhà đầu tư nước ngoài nâng cao năng lực cạnh tranh và thực hiện trách nhiệm xã hội dựa trên trách nhiệm xã hội mà doanh nghiệp đóng góp.
“Luật Đầu tư qua các thời kỳ của Việt Nam đều quy định nguyên tắc ổn định các ưu đãi cho nhà đầu, trong đó có ưu đãi về thuế. Tuy nhiên, khi tham gia Quy tắc thuế tối thiểu toàn cầu, Việt Nam sẽ phải thực hiện theo các cam kết quốc tế. Vì vậy, cùng với việc Việt Nam hỗ trợ nhà đầu tư, nhà đầu tư cũng cần phải thể hiện trách nhiệm đối với quốc gia nhận đầu tư”, Thứ trưởng Bộ Kế hoạch và Đầu tư nêu quan điểm.
Chính sách thuế tối thiểu toàn cầu sẽ được một số quốc gia (Vương quốc Anh, EU, Hàn Quốc, Nhật Bản, Malaysia…) áp dụng từ năm 2024.
Theo Bộ Kế hoạch và Đầu tư, tác động của chính sách thuế tối thiểu toàn cầu đến Việt Nam là cấp bách, thể hiện trên 02 khía cạnh: (i) đảm bảo quyền đánh thuế tại Việt Nam; (ii) khả năng cạnh tranh trong việc thu hút đầu tư nước ngoài.
Thủ tướng Chính phủ đã chỉ đạo thành lập Tổ công tác liên ngành. Hiện nay, các Bộ, ngành có liên quan đang khẩn trương nghiên cứu, báo cáo Thủ tướng Chính phủ đề xuất các giải pháp của Việt Nam nhằm: (i) hài hoà lợi ích giữa nhà nước và nhà đầu tư; (ii) đảm bảo môi trường đầu tư kinh doanh ổn định; (iii) khuyến khích các nhà đầu tư duy trì, mở rộng hoạt động đầu tư tại Việt Nam; (iv) tiếp tục thu hút được các dự án đầu tư trọng điểm phù hợp với chiến lược phát triển kinh tế - xã hội của đất nước trong giai đoạn mới.
Hà Nội đề xuất nghiên cứu ga Gia Lâm làm đầu mối trung chuyển, kết nối sân bay Gia Bình với mạng lưới đường sắt đô thị và đường sắt quốc gia, hướng tới khả năng hình thành tuyến đường sắt liên thông giữa hai sân bay Gia Bình và Nội Bài...
Sau một thập kỷ hợp tác chiến lược, Vietnam Airlines và ANA Holdings ký thỏa thuận khung về hợp tác liên doanh, hướng tới phối hợp sâu hơn trong khai thác đường bay, giá vé, bán hàng và dịch vụ hành khách giữa Việt Nam và Nhật Bản...
Việt Nam đã đi qua hơn bốn thập kỷ Đổi mới với những thành tựu phát triển có ý nghĩa lịch sử. Tuy nhiên, để trở thành quốc gia phát triển có thu nhập cao vào năm 2045, đất nước không thể chỉ tiếp tục mở rộng những lợi thế đã tạo nên thành công trong quá khứ...
Sáng 7/11, Quốc hội nghe Chính phủ trình Tờ trình và báo cáo thẩm tra chủ trương đầu tư ba dự án đường bộ cao tốc Bảo Hà - Lai Châu, Quảng Ngãi - Kon Tum và Mộc Châu - Sơn La - Điện Biên, với tổng chiều dài khoảng 430,5 km...
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…
Phó Thống đốc Ngân hàng Nhà nước xác nhận sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn thanh khoản cho thị trường để hỗ trợ việc giảm mặt bằng lãi suất trong thời gian tới. Động thái này được kỳ vọng giúp mặt bằng lãi suất hạ nhiệt trong thời gian tới.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...