




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tín dụng TP.HCM tiếp tục tăng trưởng nhẹ trong tháng 3


Tín dụng trong 3 tháng đầu năm 2024 trên địa bàn TP.HCM có xu hướng tăng trưởng tích cực, tháng sau cao hơn tháng trước. Dự ước tháng 3/2024 tín dụng trên địa bàn tăng 0,5% so với tháng trước…

Kết thúc quý 1/2024, kinh tế TP.HCM đạt mức tăng trưởng GRDP 6,54%, là mức tăng cao nhất trong 5 năm gần đây, đặc biệt cao hơn nhiều so với cùng kỳ năm trước (quý 1/2023 chỉ tăng 0,7%).
Ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước chi nhánh TP.HCM, cho biết kết quả này phản ánh sự tăng trưởng và phát triển tích cực của nhiều lĩnh vực sản xuất kinh doanh trên địa bàn thành phố và là yếu tố môi trường kinh tế thuận lợi cho hoạt động tín dụng ngân hàng trong mối quan hệ ngân hàng – khách hàng và nền kinh tế.
Kinh tế tăng trưởng, các ngành lĩnh vực sản xuất kinh doanh phát triển, kích thích nhu cầu vốn và tăng trưởng tín dụng. Theo đó, tín dụng trong 3 tháng đầu năm trên địa bàn trong xu hướng tăng trưởng tích cực, tháng sau cao hơn tháng trước.
Nếu tháng 1/2024 tín dụng giảm 0,93%, tháng 02/2024 mặc dù tăng trưởng chậm, song tín dụng đã tăng trở lại, tăng 0,01% và dự ước tháng 03/2024 tín dụng trên địa bàn tăng 0,5% so với tháng trước.
Tuy nhiên, ông Lệnh cho rằng nếu đặt trong mối liên hệ giữa tăng trưởng tín dụng và tỷ trọng tín dụng so với GRDP của thành phố và xu hướng tăng trưởng tín dụng chung của cả nước, tín dụng thực tế trên địa bàn trong tháng 3/2024 sẽ tăng trưởng cao hơn mức dự báo này và phù hợp với xu hướng tăng trưởng kinh tế của thành phố trong tháng 3/2024 và quý 1/2024.
Tín dụng lĩnh vực sản xuất kinh doanh duy trì tốc độ tăng trưởng gắn liền với tăng trưởng của các ngành lĩnh vực là động lực tăng trưởng kinh tế. Trong đó, dư nợ cho vay lĩnh vực sản xuất kinh doanh, thương mại dịch vụ vẫn chiếm tỷ trọng chủ yếu (trên 60%) và tăng trưởng tốt trong quý 1/2024. Diễn biến này phù hợp với xu hướng tăng trưởng của các ngành dịch vụ, du lịch và lĩnh vực xuất khẩu trên địa bàn thành phố trong quý 1/2024.
Riêng cho vay doanh nghiệp hoạt động trong khu chế xuất, khu công nghiệp trên địa bàn đạt 217.596 tỷ đồng cho 3.636 doanh nghiệp, tăng 1,6% so với cuối năm 2023, là mức tăng trưởng tốt nhất so với các chương trình tín dụng khác.
Đánh giá về xu hướng tăng trưởng tín dụng tại thành phố trong thời gian tới, Phó Giám đốc Ngân hàng Nhà nước chi nhánh TP.HCM cho rằng ngoài yếu tố thuận lợi về môi trường và tăng trưởng kinh tế xã hội của thành phố, yếu tố chính sách tiếp tục giữ vai trò quan trọng và là điều kiện thuận lợi để tăng trưởng tín dụng, tiếp cận theo phía cầu.
Trong đó, lãi suất thấp sẽ kích thích nhu cầu vay vốn, kích thích doanh nghiệp và người dân mở rộng và phát triển sản xuất kinh doanh. Đặt trong bối cảnh nền kinh tế tăng trưởng thì nhu cầu này sẽ phục hồi và được hiện thực hóa. Đây là những yếu tố động lực thúc đẩy tăng trưởng tín dụng.
Bên cạnh đó, những chuyển biến tích cực từ các thị trường, trong đó có thị trường bất động sản (khuôn khổ pháp lý dần hoàn thiện; giao dịch mua bán tăng và những khó khăn vướng mắc được nhận diện và xử lý…) cũng sẽ tác động tích cực đến hoạt động tín dụng ngân hàng, tác động tích cực đến dòng vốn và chu chuyển vốn trong nền kinh tế, góp phần khơi thông dòng vốn tín dụng ngân hàng.
Từ đó, một chu kỳ tăng trưởng mới sẽ xuất hiện, khi nền kinh tế phát huy và duy trì tốc độ tăng trưởng, bảo đảm xu hướng tăng trưởng ổn định và bền vững.

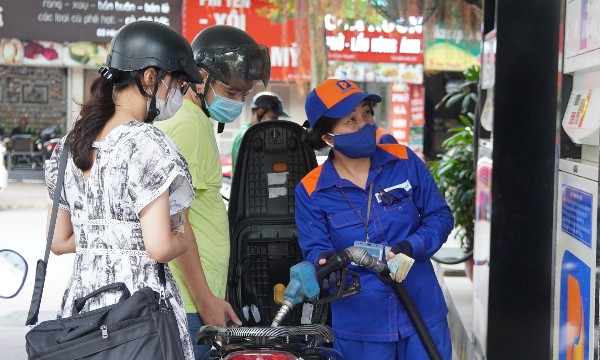
Áp lực từ giá nhiên liệu và dịch vụ thiết yếu đẩy CPI tháng 9 tăng 0,62%
Do chịu tác động từ sự biến động giá xăng dầu, lương thực – thực phẩm và vật liệu xây dựng, CPI tháng 9/2026 tăng 0,62% so với tháng trước, kéo mức bình quân 9 tháng tăng 4,52% so với cùng kỳ năm 2025...
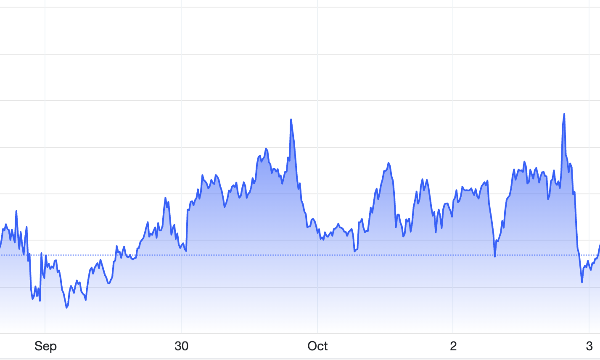
Vàng sụt giá dù số liệu việc làm Mỹ yếu hơn dự báo, hoàn tất một tuần giảm
Lợi suất trái phiếu kho bạc Mỹ duy trì xu hướng tăng là một trong những yếu tố gây áp lực giảm chính lên giá vàng trong phiên này và tuần này, khiến kim loại quý có thêm một tuần mất giá...
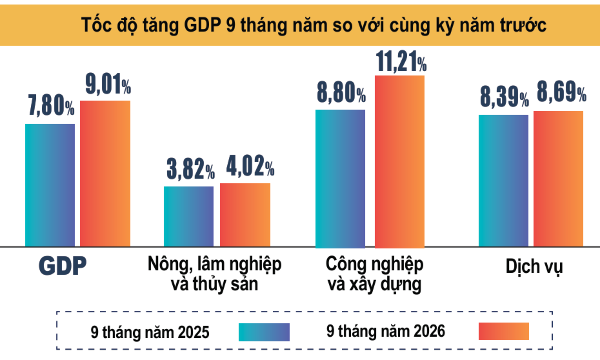
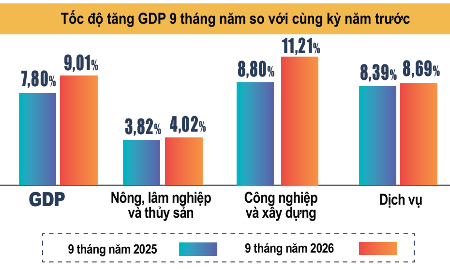
9 tháng năm 2026: GDP tăng 9,01%, tiến gần đến mục tiêu tăng trưởng hai con số
Với mức tăng 9,95% trong quý 3/2026, tốc độ tăng trưởng GDP 9 tháng năm 2026 đạt 9,01%, tiến gần đến mục tiêu tăng trưởng hai con số của cả năm…
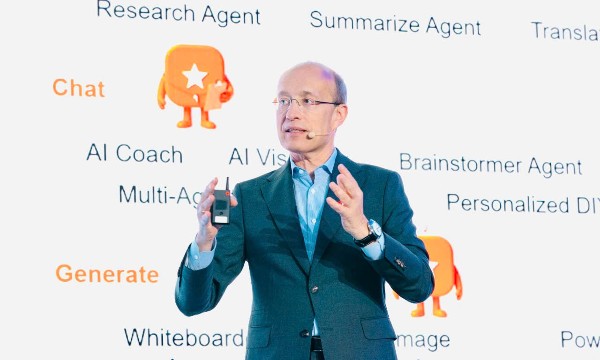
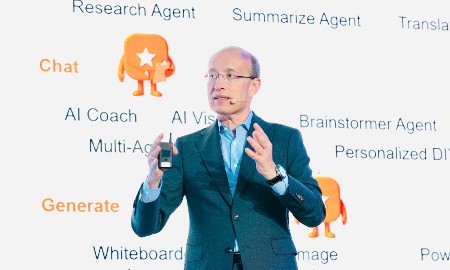
CEO Jens Lottner: Techcombank xây dựng ngân hàng AI-First để định hình tương lai dịch vụ tài chính
Tại sự kiện AWS Cloud and AI Day Hà Nội 2026, ông Jens Lottner, Tổng giám đốc Techcombank, đã chia sẻ tầm nhìn về việc xây dựng mô hình AI-First Bank, nhấn mạnh vai trò của trí tuệ nhân tạo trong việc định hình tương lai ngành dịch vụ tài chính.
Nợ xấu ngân hàng: Nhìn vào xu hướng để hiểu rõ chất lượng
Trong báo cáo tài chính ngân hàng, tỷ lệ nợ xấu (NPL) là chỉ báo quan trọng về chất lượng tài sản, song những chuyển động phía sau con số này giúp làm rõ xu hướng cải thiện và hiệu quả kiểm soát rủi ro. Theo dõi diễn biến danh mục tín dụng, kết quả xử lý nợ và bộ đệm dự phòng qua nhiều kỳ sẽ giúp nhà đầu tư đánh giá đầy đủ hơn sức khỏe và khả năng chống chịu của mỗi nhà băng.



Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.





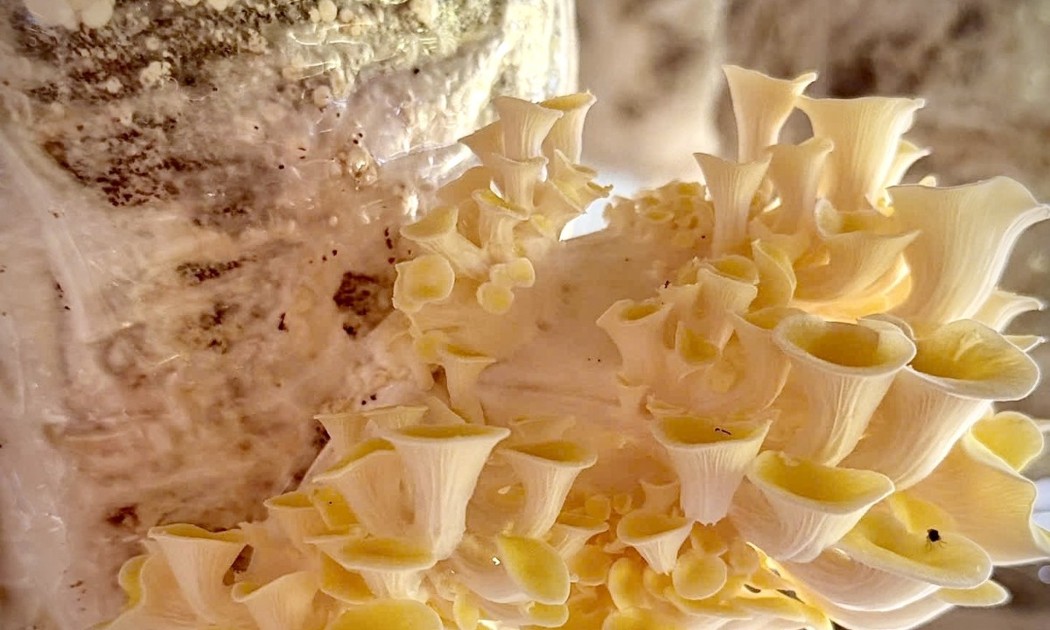
 Sản xuất bền vững từ mô hình trồng nấm hữu cơ khép kín
Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.
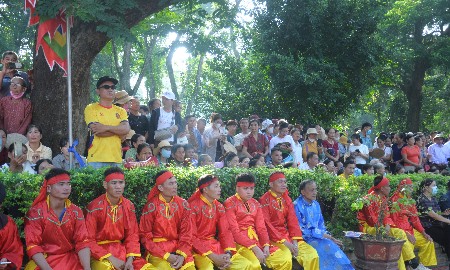


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...