




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tổng giám đốc Vietcombank: Chúng tôi không hạn chế cấp tín dụng cho bất động sản, nhưng doanh nghiệp phải hạ giá xuống!


Đối với các doanh nghiệp bất động sản, ông Nguyễn Thanh Tùng cho rằng tiết giảm chi phí, đưa mặt bằng giá về mức phù hợp với thị trường...
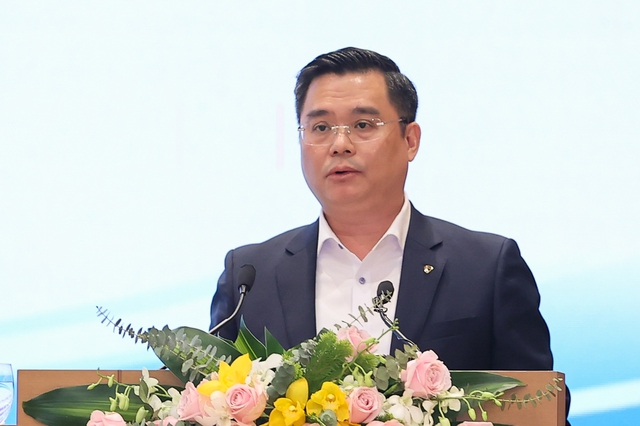
Phát biểu tại Hội nghị trực tuyến toàn quốc “Tháo gỡ khó và thúc đẩy thị trường bất động sản phát triển an toàn, lành mạnh, bền vững” sáng nay 17/2, Tổng Giám đốc Vietcombank Nguyễn Thanh Tùng cho biết, tính đến 31/12/2022, dư nợ tín dụng lĩnh vực bất động sản tại Vietcombank tăng 17,46% so với thời điểm cuối năm 2021 và chiếm hơn 20% tổng dư nợ tín dụng của Vietcombank.
"Với số liệu về tăng trưởng tín dụng bất động sản trong năm qua như đã báo cáo, có thể khẳng định về phía Vietcombank không có các hạn chế cấp tín dụng đối với lĩnh vực bất động sản", ông Tùng nhấn mạnh.
Đối với các phân khúc bất động sản khu công nghiệp, khu chế xuất, đây là phân khúc luôn được Vietcombank ưu tiên cấp tín dụng nhằm góp phần đóng góp vào sự phát triển kinh tế xã hội của các địa phương và toàn quốc. Trong năm 2022, dư nợ bất động sản thuộc phân khúc này đã tăng hơn 4 lần so với 31/12/2021.
Về định hướng tín dụng, Vietcombank định hướng mở rộng cấp tín dụng với lãi suất ưu đãi đối với phân khúc bất động sản khu công nghiệp, khu chế xuất. Tại chuyến thăm và làm việc của Thủ tướng Chính phủ tại Singapore vừa qua, Vietcombank cũng đã tham dự cuộc gặp mặt xúc tiến đầu tư và nhận thấy đây là lĩnh vực rất tiềm năng trong thời gian tới.
Đối với lĩnh vực bất động sản khu du lịch, sinh thái, nghỉ dưỡng và văn phòng, cao ốc, trung tâm thương mại, Vietcombank định hướng thời gian tới cấp tín dụng có chọn lọc, tập trung vào các doanh nghiệp uy tín, có kinh nghiệm, có năng lực tài chính và khả năng tổ chức triển khai tốt và sẽ xem xét điều chỉnh định hướng kịp thời khi thị trường khởi sắc hơn.
Đối với Bất động sản đất ở, nhà ở, tại VCB hơn 90% là dư nợ đối với tiểu ngành này là cho vay khách hàng cá nhân.
Đối với khách hàng cá nhân, VCB định hướng cấp tín dụng đối với các khách hàng có nhu cầu mua để ở, thu nhập ổn định, minh bạch... VCB định hướng duy trì tài trợ đối với dự án đầu tư thuộc phân khúc BĐS đất ở, nhà ở đã đáp ứng đầy đủ các thủ tục pháp lý và có mức giá phù hợp với nhu cầu thực của đại đa số người dân.
Về chất lượng cấp tín dụng của VCB đối với lĩnh vực bất động sản, tỷ lệ nợ xấu của lĩnh vực bất động sản tại VCB luôn duy trì ở mức dưới 1%. Chất lượng tín dụng lĩnh vực bất động sản ổn định, trong khả năng kiểm soát.
Cũng theo ông Tùng, trong mối tương quan với các nước trong khu vực, giá nhà đất tại Việt Nam hiện đang ở mức cao so với thu nhập của phần đông người dân, chưa phù hợp với phần đông người mua cuối cùng để ở; việc lựa chọn phân khúc để đầu tư chưa hợp lý dẫn đến dư cung tại các phân khúc cao cấp nhưng thiếu đối với phân khúc bình dân; tồn tại hiện tượng đầu cơ lướt sóng BĐS... ảnh hưởng đến sự ổn định của thị trường bất động sản nói chung và hoạt động cấp tín dụng đối với lĩnh vực bất động sản nói riêng.
Do đó, đối với các doanh nghiệp bất động sản, ông Nguyễn Thanh Tùng cho rằng, tiết giảm chi phí, đưa mặt bằng giá về mức phù hợp với thị trường. Cần thực hiện tái cấu trúc, tái cơ cấu sản phẩm hướng đến nhu cầu thực, các phân khúc nhà ở thương mại bình dân, nhà ở thu nhập thấp để phát triển lành mạnh, bền vững hơn.
Về phía VCB, ngay từ đầu năm 2023, VCB đã thực hiện giảm 0,5% lãi suất cho vay đối với các khoản vay hiện hữu tại VCB (với quy mô hơn 2 tổng dư nợ tại VCB được giảm lãi suất cho vay). VCB tiếp tục giảm toàn bộ các phí giao dịch trực tuyến cho các khách hàng thể nhân trong năm 2023.
Trong thời gian tới, dưới sự chỉ đạo của Ngân hàng Nhà nước, VCB cam kết sẽ tích cực đồng hành cùng 3 ngân hàng thương mại Nhà nước khác triển khai Gói cho vay mua nhà với lãi suất ưu đãi đối với phân khúc bình dân phù hợp với khả năng và nhu cầu của phần đông người dân.

Sửa Luật Thương mại: Công khai danh mục độc quyền, tránh tạo khoảng trống pháp lý cho doanh nghiệp
Nội dung thảo luận tập trung vào cơ chế công khai danh mục Nhà nước độc quyền thương mại, kiểm soát giá - chất lượng hàng hóa, đồng thời rà soát kỹ việc bãi bỏ các quy định hợp đồng để tránh tạo khoảng trống pháp lý cho doanh nghiệp...
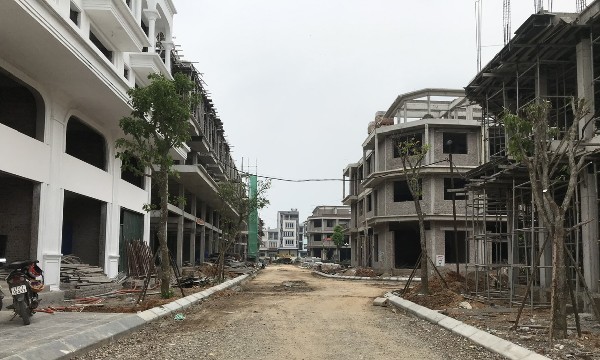
Sửa Luật Nhà ở: Hướng tới đảm bảo lợi ích hợp pháp của cư dân
Theo nhiều đại biểu Quốc hội, thay vì chỉ tập trung vào tổng diện tích sàn hoặc số lượng căn hộ được xây dựng, cần có cơ chế theo dõi, đánh giá việc thực hiện các chỉ tiêu phát triển nhà ở xã hội, nhà ở cho thuê; Thay vì cấm sử dụng căn hộ chung cư vào mục đích không phải để ở, cần nghiên cứu trường hợp ngoại lệ, nhằm đảm bảo lợi ích hợp pháp của cư dân…
Quốc hội thảo luận sửa luật để bảo vệ thực chất quyền lợi người tiêu dùng
Hiệu quả bảo vệ người tiêu dùng phải được đo bằng thiệt hại được giải quyết thực chất, không phải bằng số thủ tục hay số đầu mối đã được phân cấp…
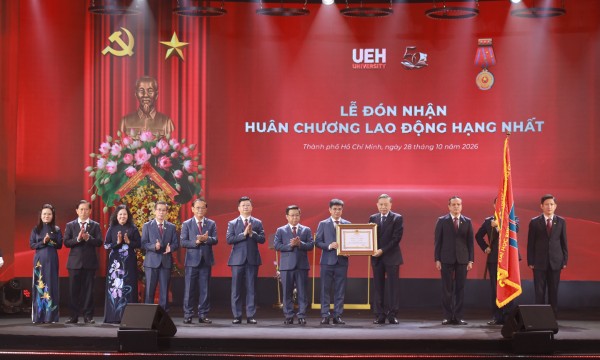
Tổng Bí thư, Chủ tịch nước Tô Lâm trao tặng Huân chương Lao động hạng Nhất cho Đại học Kinh tế TP. Hồ Chí Minh
Đại học Kinh tế TP. Hồ Chí Minh (UEH) đã kỷ niệm 50 năm thành lập và vinh dự đón nhận Huân chương Lao động hạng Nhất, đánh một dấu mốc quan trọng trong lịch sử phát triển của UEH, góp phần kiến tạo đội ngũ tri thức, phát triển kinh tế - xã hội của đất nước…
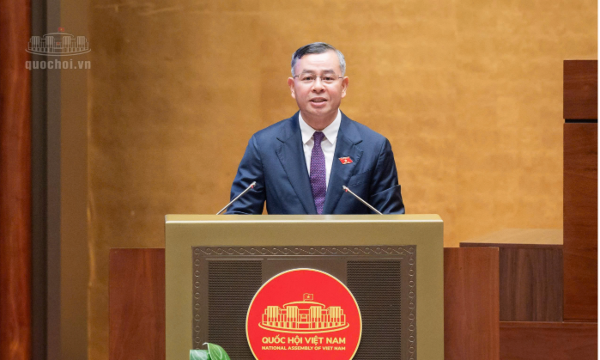
Bộ trưởng Tài chính: Quan trọng nhất xây dựng Luật Chứng khoán là đảm bảo quyền lợi nhà đầu tư
“Quan trọng nhất của việc xây dựng luật này chính là bảo vệ quyền lợi chính đáng của nhà đầu tư và của các thành viên thị trường”, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...