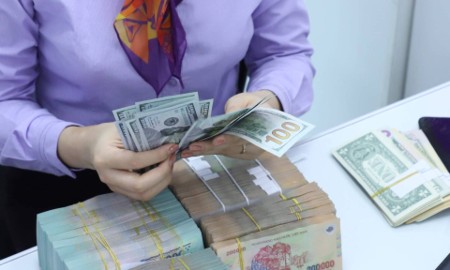
Nhiều ngân hàng nước ngoài, sau khi ổn định mảng khách hàng doanh nghiệp, sẽ thử sức ở mảng khách hàng cá nhân, bằng việc gia tăng sự hiện diện của mình trên thị trường. Nhưng hầu hết kết quả ở thị trường Việt Nam là không như kỳ vọng.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Năm 1994, khi lệnh cấm vận thương mại đối với Việt Nam của Hoa Kỳ được dỡ bỏ, Citigroup cũng được cấp phép thành lập chi nhánh tại Hà Nội, và ở Tp.HCM 4 năm sau đó. Tuy nhiên mới đây, Citigroup nối gót ANZ quyết định rút mảng khách hàng cá nhân khỏi Việt Nam.
Trong khi các ngân hàng phương Tây rút khỏi mảng bán lẻ, hay bán lại cổ phần như: BNP Paribas, Standard Chartered, Commonwealth, thì các ngân hàng của Hàn Quốc, Nhật Bản, Đài Loan, Singapore ngày càng muốn hiện diện nhiều hơn ở thị trường gần 100 triệu dân này.
Vì sao lại có chuyện người thì muốn vào, kẻ thì muốn ra ở mảng ngân hàng bán lẻ?
NGÂN HÀNG QUỐC TẾ VÀ DÒNG VỐN NGÂN HÀNG
Sự dịch chuyển của các dòng vốn quốc tế có thể chia thành 3 nhóm: dòng vốn đầu tư trực tiếp (FDI) trong sản xuất kinh doanh, dòng vốn đầu tư gián tiếp (đầu tư danh mục), và dòng vốn ngân hàng. Nếu chúng ta tinh ý một chút, khi có sự trao đổi thương mại đầu tư cấp cao giữa 2 quốc gia thì trong đoàn công tác, ngoài các tập đoàn công nghiệp, dịch vụ thì luôn có các tập đoàn tài chính đi kèm, trong đó luôn có ngân hàng và bảo hiểm.
Các ngân hàng và công ty bảo hiểm đi cùng, trước tiên là họ tiếp tục cung cấp dịch vụ cho khách hàng hiện tại của họ là các tập đoàn sẽ đầu tư FDI, bên cạnh đó tìm kiếm thêm các cơ hội kinh doanh mới. Thường thì ban đầu họ sẽ đặt văn phòng đại diện. Nếu tiến triển tốt sẽ chuyển sang bước tiếp theo là thành lập chi nhánh. Và sau đó nếu ổn sẽ là thành lập ngân hàng 100% vốn nước ngoài, hạch toán độc lập với tập đoàn mẹ ở nước ngoài.
Nguồn khách hàng mang lại doanh thu chính cho các ngân hàng nước ngoài là nhóm khách hàng doanh nghiệp, bao gồm các doanh nghiệp cùng quốc tịch, và các doanh nghiệp nội địa có mối quan hệ thương mại với các doanh nghiệp, tổ chức ở cố quốc. Lấy ví dụ như một ngân hàng của Pháp sẽ theo các doanh nghiệp Pháp đầu tư vào Việt Nam, tiếp tục cung cấp các dịch vụ ngân hàng cho khách hàng Pháp, nhưng đồng thời cũng tìm kiếm những khách hàng là doanh nghiệp Việt Nam có trao đổi với các doanh nghiệp đang ở Pháp.
Nhiều ngân hàng nước ngoài, sau khi ổn định mảng khách hàng doanh nghiệp, sẽ thử sức ở mảng khách hàng cá nhân, bằng việc gia tăng sự hiện diện của mình trên thị trường. Nhưng hầu hết kết quả ở thị trường Việt Nam là không như kỳ vọng.
Ngoài việc cung cấp dịch vụ ngân hàng trực tiếp cho các doanh nghiệp, một hoạt động khá quan trọng nhưng ít được đại chúng biết đến đó là sự dịch chuyển dòng vốn ngân hàng xuyên biên giới, qua hình thức vốn vay hay vốn cổ phần. Đối với vốn cổ phần, các ví dụ ở thị trường Việt Nam như Société Générale đầu tư vào SeABank, ANZ vào Sacombank, Commonwealth vào VIB, Standard Chartered vào ACB, và BNP Paribas vào OCB.
Và hình thức vốn ngân hàng xuyên biên giới quan trọng thứ hai đó là vốn vay. Thường thì ở các nước phát triển, nguồn vốn dồi dào và lãi suất thấp hơn, nên các định chế tài chính ở các nước này tìm khách hàng đi vay ở các nước đang phát triển, các nước nghèo. Bên cạnh đó, các công cụ tài chính ở các nước phát triển cũng đa dạng, ngay cả trong công cụ nợ cũng có nhiều loại khác nhau, có cả hình thức hỗn hợp như mezzanine debt, và rồi nhiều công cụ tài chính thay thế khác mà bản chất vẫn là một hình thức cho vay.
Nhiều ngân hàng nước ngoài, sau khi ổn định mảng khách hàng doanh nghiệp thì sẽ thử sức ở mảng khách hàng cá nhân, bằng việc gia tăng sự hiện diện của mình trên thị trường. Nhưng hầu hết kết quả ở thị trường Việt Nam là không như kỳ vọng của các ngân hàng nước ngoài. Mảng ngân hàng bán lẻ không hiệu quả, và việc thoái vốn của các ngân hàng nước ngoài như đã nêu ở trên diễn ra sau một thời gian góp vốn.
HIỆU QUẢ VÀ QUY ĐỊNH RÀNG BUỘC
Các ngân hàng nước ngoài hoạt động cũng vì lợi nhuận, và hơn hết họ có sự quyết đoán rất cao. Khi mục tiêu hiệu quả không đạt hay mức độ thua lỗ đến một mức nào đó, họ rất nhanh và dứt khoát ra quyết định cắt lỗ, chỉ duy trì những mảng kinh doanh vẫn còn hiệu quả, như khách hàng doanh nghiệp hay kinh doanh nguồn vốn.
Mảng kinh doanh khách hàng cá nhân thực sự là "chua" với các ngân hàng phương Tây bởi vì chi phí hoạt động rất cao, đặc biệt là chi phí tiền lương. Thử hình dung nếu có cùng số lượng chi nhánh, phòng giao dịch thì chi phí lương của các ngân hàng nước ngoài sẽ gấp rưỡi hay gấp đôi vì mặt bằng lương cho nhân viên ngân hàng nước ngoài là cao hơn nhiều so với nhân viên ngân hàng trong nước.
Một khó khăn khác là các các lãnh đạo cao nhất của ngân hàng nước ngoài thường là người từ tập đoàn mẹ cử sang, sự am hiểu và mối quan hệ với thị trường nội địa không thể nào so được với các lãnh đạo ngân hàng trong nước. Mảng khách hàng cá nhân, muốn phát triển số đông thì phải cần rất nhiều hợp đồng nhóm, nghĩa là lấy được hợp đồng cung cấp dịch vụ ngân hàng cá nhân cho một tổ chức, đơn vị, tập thể nào đó ở Việt Nam như một trường đại học, một tập đoàn trong nước lớn.
Việc thực hiện KYC ở các ngân nước ngoài là rất chặt chẽ, để kiểm soát các nguồn tiền không rõ nguồn gốc hay có nguồn gốc bất hợp pháp. Và phần lớn các ngân hàng phương Tây rất ngại xé rào trong việc này.
Nhưng cũng có một yếu tố khác làm khó các ngân hàng nước ngoài trong việc cung cấp dịch vụ ngân hàng cá nhân là việc tuân thủ các quy định thống nhất của tập đoàn theo các chuẩn mực quốc tế, hay quy định pháp luật của quốc gia nơi tập đoàn mẹ đặt trụ sở chính. Việc thực hiện KYC ở các ngân nước ngoài là rất chặt chẽ, để kiểm soát các nguồn tiền không rõ nguồn gốc hay có nguồn gốc bất hợp pháp. Và phần lớn các ngân hàng phương Tây rất ngại xé rào trong việc này. Tuy nhiên, cũng đã có một vài vụ ngân hàng nước ngoài bị phát hiện tiếp tay cho rửa tiền.
Nếu như các ngân hàng phương Tây bị gặp khó trong việc phát triển mảng bán lẻ thì các ngân hàng trong khu vực châu Á có vẻ “hợp” với thị trường Việt Nam.
Thứ nhất, có thể do sự tương đồng về văn hóa, khẩu vị rủi ro và dễ “linh động” trong các tình huống kinh doanh. Phương Tây được biết đến với quy trình chặt chẽ, sự cứng nhắc thì nhiều nước châu Á có văn hóa giải quyết công việc bên ngoài văn phòng, ngoài giờ làm việc.
Thứ hai, tập khách hàng cá nhân của các ngân hàng đến từ Hàn Quốc, Nhật Bản, Đài Loan càng đông, khi khách hàng ở Việt Nam có liên hệ với những lao động xuất khẩu ở các nước này, hay trường hợp các lao động trở về nước và muốn tiếp tục sử dụng dịch vụ ngân hàng mà trước đây mình đã sử dụng.
NƯỚC SÔNG KHÔNG PHẠM NƯỚC GIẾNG
Tính đến cuối năm 2020, theo thông tin từ website của Ngân hàng Nhà nước, tại Việt Nam có 7 ngân hàng nước ngoài (100% vốn nước ngoài) và 51 chi nhánh ngân hàng nước ngoài. Hoạt động chính của các ngân hàng này chủ yếu dựa vào khách hàng doanh nghiệp và kinh doanh nguồn vốn.
Trên thực tế, các ngân hàng nước ngoài đang hoạt động tại Việt Nam sẽ rất khó có khả năng cạnh tranh với các ngân hàng nội địa trong thị trường bán lẻ, vì lợi thế cạnh tranh và tính hiệu quả không thể bằng được. Nhưng cũng không vì thế mà các ngân hàng nước ngoài sẽ rút khỏi Việt Nam. Chừng nào các doanh nghiệp FDI của nước họ còn đầu tư ở Việt Nam, chừng nào các doanh nghiệp Việt Nam còn có hoạt động thương mại quốc tế, và Việt Nam còn cần vốn để đầu tư phát triển, thì các ngân hàng nước ngoài sẽ còn hoạt động ở Việt Nam. Ít ồn ào hơn, nhưng không vì thế mà sức ảnh hưởng của họ giảm đi đối với nền kinh tế.
Giá vàng thế giới giảm mạnh trong phiên giao dịch ngày thứ Năm (12/11), khi giá dầu tăng mạnh do những tín hiệu gia tăng căng thẳng mới trong cuộc chiến giữa Mỹ và Iran...
Nga gần như đã từ bỏ nỗ lực thay thế đồng USD bằng đồng nhân dân tệ Trung Quốc, do áp lực từ các biện pháp trừng phạt thứ cấp của Mỹ...
Hơn 2,5 triệu mã số thuế vẫn cần được rà soát, chuẩn hóa, trong đó có nhiều doanh nghiệp, hộ kinh doanh đã ngừng hoạt động từ nhiều năm nhưng chưa hoàn tất thủ tục đóng mã số thuế. Tình trạng này không chỉ ảnh hưởng đến hiệu quả quản lý thuế mà còn có thể tác động đến uy tín và môi trường đầu tư của Việt Nam…
Trong 10 tháng năm 2026, thu thuế từ hoạt động thương mại điện tử đạt 241.000 tỷ đồng, tăng 42% so với cùng kỳ. Trước quy mô ngày càng lớn, ngành thuế đẩy mạnh định danh người kinh doanh, kết nối dữ liệu với ngân hàng, sàn thương mại điện tử và đơn vị vận chuyển nhằm hạn chế thất thu ngân sách…
Trong 10 tháng đầu năm 2026, cơ quan thuế đã chuyển gần 600 hồ sơ doanh nghiệp có dấu hiệu trốn thuế, gian lận thuế và mua bán hóa đơn sang cơ quan điều tra. Trong khi đó, dù khoảng 79.000 tỷ đồng thuế giá trị gia tăng đã được hoàn, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn thừa nhận tiến độ xử lý vẫn chưa đáp ứng yêu cầu, khiến dòng tiền của doanh nghiệp tắc nghẽn…


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…

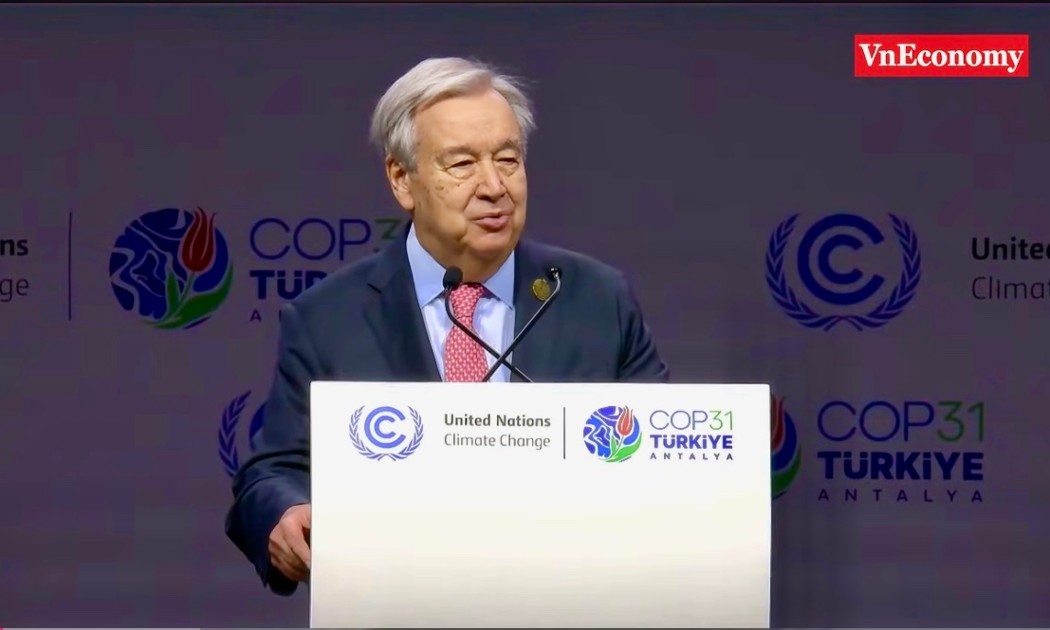
 Tổng Thư ký Liên hợp quốc kêu gọi các nước phát triển đóng góp ít nhất 300 tỷ USD mỗi năm
Phát biểu tại Hội nghị Thượng đỉnh Hành động khí hậu Lãnh đạo thế giới (COP31), Tổng Thư ký Liên hợp quốc Antonio Guterres cảnh báo, ngay cả khi các quốc gia thực hiện đầy đủ Đóng góp do quốc gia tự quyết định (NDC), nhiệt độ toàn cầu vẫn có thể tăng khoảng 2,5 độ C vào cuối thế kỷ này. Tổng Thư ký Liên hợp quốc kêu gọi xây dựng một "Hiệp ước công lý khí hậu" mới.

Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...