




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


USD tăng giá mạnh


Tuần qua, đôla Mỹ đã liên tục tăng với tốc độ nhanh đối với đồng Euro do các nhà kinh doanh tiền tệ đẩy mạnh mua vào

Tuần qua, đôla Mỹ đã liên tục tăng với tốc độ nhanh đối với đồng Euro.
Tại London, ngày 14/6 lúc mở cửa, đôla Mỹ đã đạt 1,3298 USD/Euro, tăng 1,4% so với một tuần trước đó. So với cùng kỳ năm trước, USD hiện vẫn giảm 5,3-5,7% đối với Euro.
Ngày 6/6 vừa qua, Ngân hàng Trung ương châu Âu (ECB) đã tăng lãi suất cơ bản thêm 25 điểm phần trăm, lên 4,0%, mức cao nhất 6 năm qua, đã nâng đỡ đồng Euro.
Nhiều dấu hiệu cho thấy, nền kinh tế Mỹ đang phục hồi khả quan. Tháng 5, doanh số bán lẻ của Mỹ đã tăng 1,4%, cao gấp hai lần so với dự đoán; chỉ số giá nhập khẩu tăng 0,9%. Tốc độ tăng trưởng của nền kinh tế Mỹ quý 2 dự đoán sẽ tăng 2,2%, cao hơn nhiều so với tốc độ 1,3% của quý trước.
Ngày 7/6 vừa qua, lãi suất trái phiếu kỳ hạn 10 năm của Chính phủ Mỹ đã vượt qua mốc 5%, mức cao nhất một năm qua. Những nhân tố trên đã làm gia tăng dự đoán Cục Dự trữ Liên bang Mỹ (FED) sẽ duy trì lãi suất cơ bản 5,25% hiện nay cho đến cuối năm 2007, thậm chí có thể tăng lãi suất vào tháng 9.
Trong bối cảnh này, các nhà kinh doanh tiền tệ đã tăng cường chuyển đổi từ các đồng tiền chủ chốt sang đôla Mỹ. Đây là nguyên nhân trực tiếp đưa đôla Mỹ tăng giá mạnh so với Euro.

Ổn định lãi suất phải gắn với cơ cấu lại thị trường vốn
Sau nửa tháng thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất tiền gửi, tiền vay, đến nay có 28 ngân hàng thương mại nhập cuộc, nhiều doanh nghiệp bắt đầu được giải ngân với mức giảm khoảng 0,5 -1 điểm phần trăm/năm. Tuy nhiên, các chuyên gia cho rằng để ổn định mặt bằng lãi suất, bên cạnh tiết giảm chi phí, chia sẻ lợi nhuận với doanh nghiệp thì cần phải song song xử lý các vấn đề khác như phân bổ tín dụng hiệu quả, giảm chi phí rủi ro, giải phóng nguồn vốn ứ đọng trong nợ xấu. Cùng với đó, phát triển thị trường mua bán nợ và trái phiếu doanh nghiệp để giảm tải cho hệ thống ngân hàng.
Phản ứng của thị trường sau khi hoán đổi và mở kênh mua ngoại tệ
Ngân hàng Nhà nước đang triển khai đồng thời hoán đổi ngoại tệ kỳ hạn 6 tháng, đáo hạn vào tháng 5/2027 và mở thêm kênh mua USD giao ngay. Hai biện pháp này được kỳ vọng giảm áp lực thanh khoản mùa quyết toán cuối năm và Tết Nguyên đán, từ đó giảm nguy cơ lãi suất liên ngân hàng tăng đột biến như cuối 2025, đầu 2026...
Thị trường trái phiếu phải trở thành “lốp dự phòng” cho hệ thống ngân hàng
Các chuyên gia cho rằng, giảm chi phí vốn của ngân hàng chỉ là biện pháp trước mắt để hạ lãi suất cho vay. Về lâu dài, cần phát triển thị trường trái phiếu đủ sâu, có thanh khoản và được nhà đầu tư tin tưởng. Qua đó chia sẻ gánh nặng cung ứng vốn trung và dài hạn, giảm rủi ro cho hệ thống ngân hàng và tạo “chiếc lốp dự phòng” khi tín dụng ngân hàng bị gián đoạn…
Niềm tin của nhà đầu tư sẽ quyết định thành công của trái phiếu doanh nghiệp
Khi chưa xây dựng được niềm tin với thị trường thì doanh nghiệp phát hành trái phiếu luôn trông chờ vào ngân hàng bão lãnh, mua lại, cung cấp dịch vụ khác. Như vậy, kênh vốn này và tín dụng mãi trong tình trạng "tuy hai mà một"...
Doanh nghiệp muốn lãi suất hợp lý, ổn định và có thể dự báo
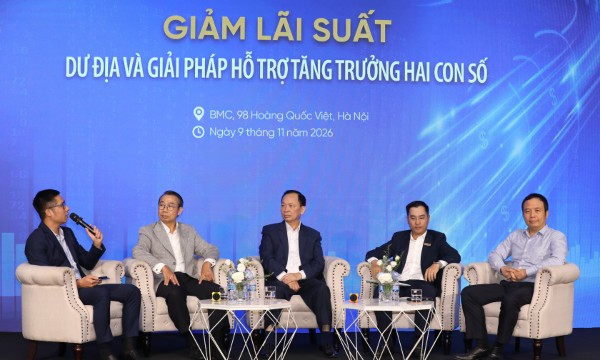
Việc 28 ngân hàng thông báo giảm lãi suất cho vay được kỳ vọng giảm áp lực chi phí vốn cho doanh nghiệp nhưng một số cho rằng khó có thể được thụ hưởng ngay chính sách này. Khá nhiều doanh nghiệp mong muốn mặt bằng lãi suất hợp lý, ổn định để chủ động kế hoạch kinh doanh thay vì lãi suất vừa thất thường, vừa khó tiếp cận...

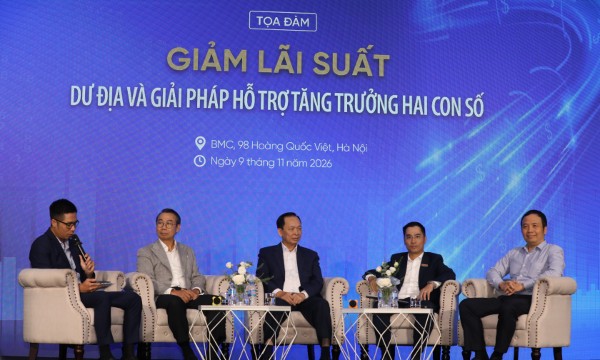




Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







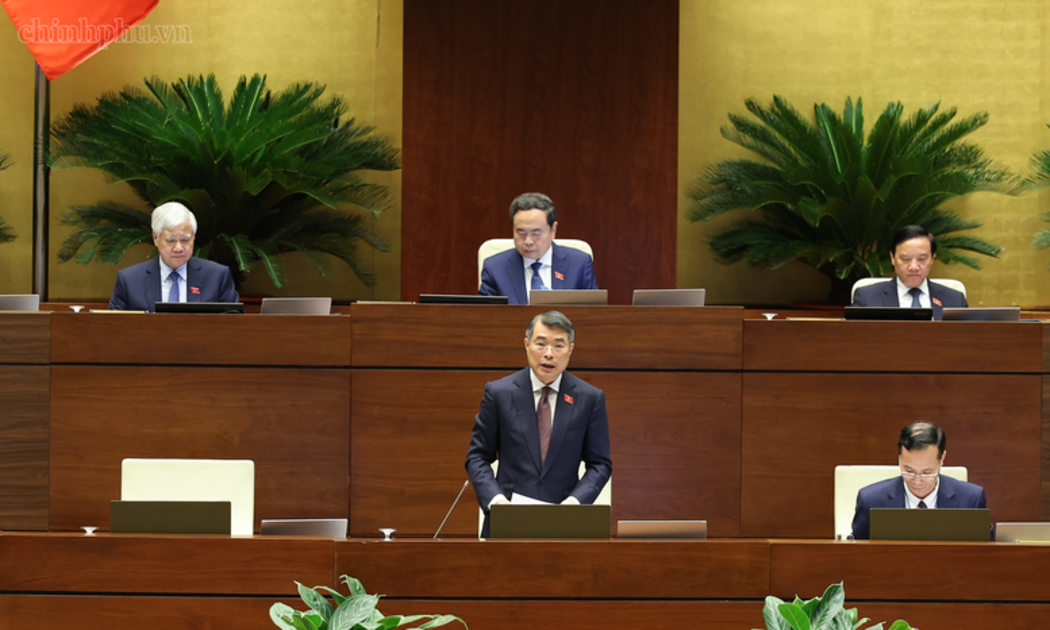
 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...