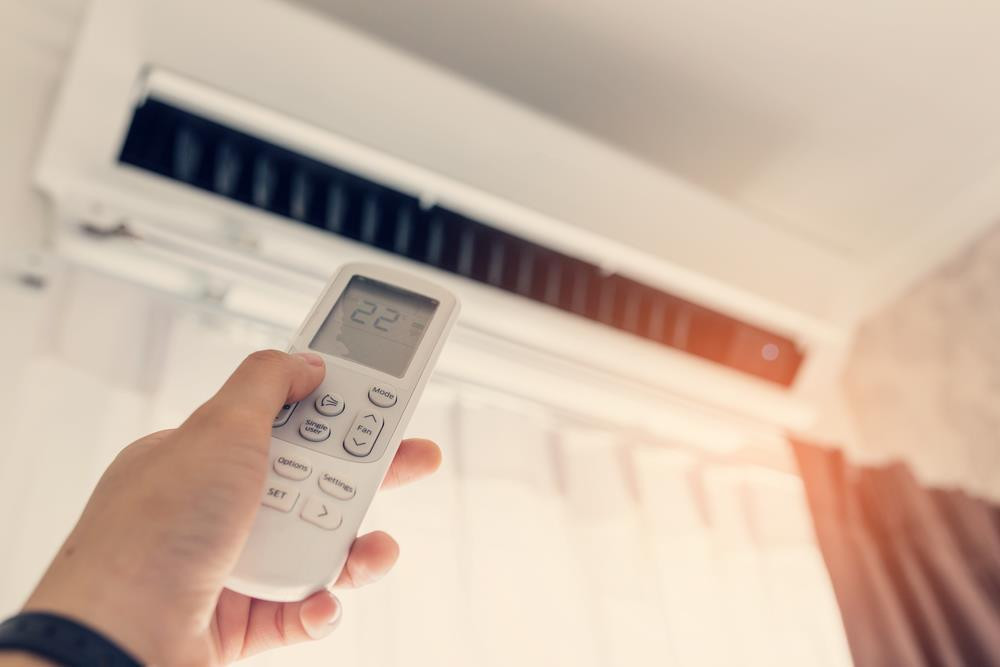
Góp ý dự thảo Luật thuế tiêu thụ đặc biệt (sửa đổi), VCCI đề xuất Bộ Tài chính nghiên cứu bỏ thuế tiêu thụ đặc biệt đối với xăng và điều hoà nhiệt độ. Về việc trao quyền cho cơ quan thuế thực hiện ấn định thuế giá tính thuế cũng cần cân nhắc kỹ do dễ nảy sinh tranh cãi...
Điều hoà nhiệt độ phải chịu thuế tiêu thụ đặc biệt từ năm 1998 với mức thuế suất 20% và đã được giảm xuống 10% vào năm 2008.
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) vừa có văn bản góp ý về dự thảo Luật thuế tiêu thụ đặc biệt (sửa đổi) do Bộ Tài chính chủ trì soạn thảo và lấy ý kiến rộng rãi.
Dự thảo có nhiều sửa đổi quan trọng, thu hút sự quan tâm rất lớn của cộng đồng doanh nghiệp, đặc biệt là các doanh nghiệp trong chuỗi sản xuất, kinh doanh, tiêu thụ mặt hàng, dịch vụ thuộc đối tượng điều chỉnh của Luật.
BỎ XĂNG VÀ ĐIỀU HOÀ KHỎI DANH MỤC HÀNG HOÁ CHỊU THUẾ
Góp ý về thuế tiêu thụ đặc biệt với mặt hàng xăng, theo VCCI, hiện xăng đang chịu cùng lúc hai loại thuế có cùng tính chất hạn chế tiêu dùng là thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường. Dù xăng không phải mặt hàng xa xỉ nhưng việc đánh thuế tiêu thụ đặc biệt đối với xăng cũng là nhằm bảo vệ môi trường.
Do đó, VCCI đề nghị cơ quan soạn thảo nghiên cứu bỏ thuế tiêu thụ đặc biệt đối với xăng. Trong trường hợp cần thiết thì điều chỉnh thuế bảo vệ môi trường cho phù hợp với mục tiêu của loại thuế này.
Với mặt hàng điều hoà nhiệt độ, VCCI cho biết mặt hàng này phải chịu thuế tiêu thụ đặc biệt từ năm 1998 với mức thuế suất 20% và đã được giảm xuống 10% vào năm 2008.
Trước đây, điều hoà nhiệt độ có thể được coi là mặt hàng xa xỉ. Tuy nhiên, cùng với sự phát triển của xã hội, hiện nay, điều hoà nhiệt độ đã trở thành nhu cầu thiết yếu trong công việc và cuộc sống. Nhiều nghiên cứu đã chứng minh, việc duy trì nhiệt độ phòng phù hợp có tác dụng rất tốt trong việc nâng cao năng suất lao động. Điều này đặc biệt có ý nghĩa đối với Việt Nam khi chúng ta có định hướng phát triển kinh tế tri thức như hiện nay.
Do đó, VCCI đề nghị cơ quan soạn thảo nghiên cứu bỏ thuế tiêu thụ đặc biệt đối với điều hoà nhiệt độ.
DỄ NẢY SINH TRANH CÃI KHI ẤN ĐỊNH GIÁ TÍNH THUẾ
Điều 6.1 của dự thảo bổ sung quy định trao quyền cho cơ quan thuế thực hiện ấn định thuế khi giá bán của hàng hoá, dịch vụ không theo giá giao dịch thông thường trên thị trường theo pháp luật về quản lý thuế.
Quy định này được luật hoá từ Nghị định 100/2016/NĐ-CP ngày 01/7/2016 và Thông tư 130/2016/TT-BTC ngày 12/8/2016 hướng dẫn Luật thuế giá trị gia tăng, Luật thuế tiêu thụ đặc biệt và Luật quản lý thuế sửa đổi.
Quy định này được suy đoán là để chống lại hành vi “chuyển giá” đối với thuế tiêu thụ đặc biệt, tức là doanh nghiệp cố tình kê khai giá tính thuế đối với hàng hoá, dịch vụ thấp hơn so với giá trị giao dịch thật nhằm giảm nghĩa vụ thuế.
"Theo phản ánh của các doanh nghiệp, quy định này chưa bảo đảm tính minh bạch do chưa làm rõ khái niệm “giá giao dịch thông thường trên thị trường” cũng như công thức để tính toán giá tính thuế ấn định. Do đó, quy định này thường gây ra tranh cãi giữa doanh nghiệp và cơ quan thuế".
Văn bản góp ý của VCCI.
Để chống lại hành vi “chuyển giá”, VCCI cho rằng hiện pháp luật về thuế có ba biện pháp khác nhau.
Đối với thuế thu nhập doanh nghiệp, áp dụng Nghị định 132/2020/NĐ-CP ngày 5/11/2020 về quản lý thuế đối với giao dịch liên kết theo nguyên tắc doanh nghiệp chuẩn bị hồ sơ xác định giá giao dịch liên kết nhằm chứng minh giá tính thuế phù hợp với giá của các giao dịch độc lập có cùng điều kiện.
Đối với thuế tài nguyên, giá tính thuế tài nguyên khoáng sản không thấp hơn giá tính thuế do uỷ ban nhân dân cấp tỉnh quy định.
Đối với thuế tiêu thụ đặc biệt, cơ quan thuế ấn định thuế khi giá bán không theo giá trị giao dịch thông thường trên thị trường.
"Trong đó, biện pháp lập hồ sơ xác định giá giao dịch độc lập tại Nghị định 132/2020/NĐ-CP được coi là khoa học và tiến bộ nhất. Đây cũng là biện pháp được hướng dẫn rất chi tiết về các khái niệm và công thức tính toán", VCCI đánh giá.
Tuy nhiên, việc chuẩn bị bộ hồ sơ xác định giá giao dịch độc lập mất nhiều thời gian và chi phí.
Do đó, VCCI đề nghị cơ quan soạn thảo cân nhắc sửa đổi quy định về xử lý trường hợp giá tính thuế không theo giá giao dịch thông thường trên thị trường theo hướng doanh nghiệp cứ tự kê khai, tự chịu trách nhiệm về giá tính thuế. Doanh nghiệp có quyền tự chuẩn bị hồ sơ giao dịch độc lập để chứng minh cho giá tính thuế của mình là phù hợp với giá trên thị trường.
Nếu doanh nghiệp nộp hồ sơ giao dịch độc lập thì cơ quan thuế xử lý hồ sơ theo các nguyên tắc và công thức tính toán được quy định tương tự như Nghị định 132.
"Trường hợp doanh nghiệp không có hồ sơ và cơ quan thuế xác định là giá tính thuế khác với giá giao dịch thông thường thì thực hiện ấn định thuế. Việc xác định giá tính thuế khác với giá giao dịch thông thường phải được thuyết minh rõ về phương pháp xác định và thông tin đầu vào", VCCI nêu rõ.
VCCI cũng đề nghị giao Chính phủ hướng dẫn chi tiết về phương pháp xác định giá giao dịch thông thường, công thức tính, khoảng sai lệch cho phép.
Lúc 13h ngày 25/9/2026, tại Trung tâm Hội nghị Quốc tế (ICC), số 11 Lê Hồng Phong, Hà Nội, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán (Ngân hàng Nhà nước Việt Nam) và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”…
Tính năng Sinh lời nhàn tênh trên SHB SAHA giúp khách hàng chủ động thiết lập số tiền cần duy trì cho thanh toán thường nhật, đồng thời tạo cơ hội sinh lời cho phần tiền chưa cần sử dụng.
Mỗi doanh nghiệp đều có một danh sách việc cần làm trong những ngày đầu thành lập hoặc tái gia nhập thị trường. Mở tài khoản ngân hàng thường chỉ là một dòng nhỏ trong danh sách đó nhưng lại là dòng quyết định phần lớn những gì diễn ra sau này như dòng tiền được quản lý ra sao, ưu đãi cho vay thế nào hay phí dịch vụ bao nhiêu.
Bộ Tài chính xác định 4 chuyển dịch chiến lược và lộ trình 5 trụ cột then chốt, quyết tâm đưa 100% cơ sở dữ liệu chuyên ngành kết nối dùng chung và cung cấp 100% dịch vụ công trực tuyến toàn trình trong giai đoạn mới...
Cứ 1 tỷ đồng doanh số thanh toán từ khách nước ngoài, các nhà hàng, khách sạn, cửa hàng, hộ kinh doanh (điểm chấp nhận thanh toán/merchant) chỉ mất khoảng 15 triệu đồng phí khi nhận tiền qua VietQRGlobal, tiết kiệm 40 - 50% so với thẻ quốc tế phát hành ngoài Việt Nam. Ngoài phí rẻ, điểm bán còn hưởng lợi vì du khách mở hầu bao nhiều hơn nhờ dễ dàng thanh toán bằng chính ứng dụng ngân hàng quen thuộc ở quê nhà…
Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...