




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VietinBank lần thứ 4 vào danh sách Forbes Global 2000


Lần thứ 4 liên tiếp, Ngân hàng Thương mại Cổ phần Công thương Việt Nam (VietinBank) lọt vào danh sách này

Top 2.000 doanh nghiệp lớn nhất thế giới năm 2015 do tạp chí Forbes xếp hạng (Forbes Global 2000) vừa được công bố.
Forbes Global 2000 dựa trên 4 tiêu chí cơ bản gồm doanh thu, lợi nhuận, tài sản và giá trị thị trường để xác định quy mô doanh nghiệp. Theo những tiêu chí này, Ngân hàng Thương mại Cổ phần Công thương Việt Nam (VietinBank) nằm trong Forbes Global 2000 với thứ hạng 1.902.
Tuy nhiên xét riêng tiêu chí tổng tài sản thì VietinBank xếp thứ hạng 769. Cụ thể, doanh thu của VietinBank năm 2014 đạt 2,3 tỷ USD, lợi nhuận đạt 269 triệu USD, tài sản đạt 30,9 tỷ USD và giá trị thị trường đạt 3 tỷ USD.
Đây là năm thứ 4 liên tiếp, VietinBank có mặt trong bảng xếp hạng Fobes Global 2000.
Cùng với VietinBank còn có hai ngân hàng khác của Việt Nam là BIDV và Vietcombank nằm trong danh sách này, trong đó, BIDV xếp hạng 1.913, còn Vietcombank đứng thứ 1.985.
Năm ngoái, Việt Nam có hai công ty lọt danh sách là VietinBank và Tổng công ty Khí Việt Nam (PetroVietnam Gas).
Còn trong năm 2012 và 2013, VietinBank là đại diện duy nhất góp mặt trong danh sách này.
Kết thúc năm 2014, VietinBank đạt quy mô tổng tài sản 661.000 tỷ đồng, lợi nhuận trước thuế toàn hệ thống đạt 7.300 tỷ đồng, dẫn đầu về lợi nhuận kinh doanh trong hệ thống ngân hàng Việt Nam.
Bên cạnh đó, vốn chủ sở hữu và vốn điều lệ của VietinBank cũng đạt cao nhất ngành, trong đó vốn điều lệ đạt 37.234 tỷ đồng và vốn chủ sở hữu đạt 55.013 tỷ đồng.
Tại đại hội đồng cổ đông thường niên năm 2015 vừa được tổ chức ngày 14/4/2015, VietinBank đã thông qua phương án niêm yết 2.400.204.956 cổ phiếu của cổ đông Nhà nước tại VietinBank trên Sở Giao dịch Chứng khoán Tp.HCM (HOSE).
Ngân hàng cũng được xếp thứ 437 trong top 500 ngân hàng có giá trị thương hiệu lớn nhất thế giới năm 2015 (Banking 500 - The most valuable banking brands of 2015) do Brand Finance xếp hạng.

TP. Hồ Chí Minh: Huy động vốn tăng 12,2% trong 10 tháng đầu năm
Tính đến cuối tháng 10/2026, TP. Hồ Chí Minh đã ghi nhận một bước tiến đáng kể trong việc huy động vốn, đạt hơn 5.900 nghìn tỷ đồng, tăng 12,2% so với cuối năm 2025 và tăng 17,52% so với cùng kỳ...
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 11/2026?
Cập nhật biểu lãi suất huy động trực tuyến ngày 16/11 của 34 ngân hàng, ghi nhận 12 ngân hàng niêm yết từ 6,5%/năm trở lên ở kỳ hạn 6 tháng, trong đó mức cao nhất lên tới 7%/năm. Tại kỳ hạn 12 tháng, có 5 ngân hàng cùng niêm yết lãi suất huy động 7%/năm…
Ổn định lãi suất phải gắn với cơ cấu lại thị trường vốn
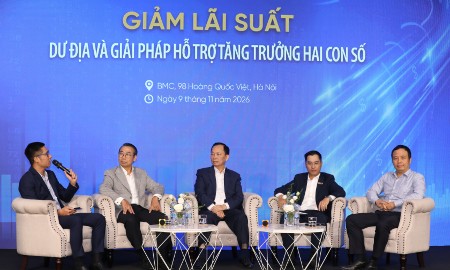
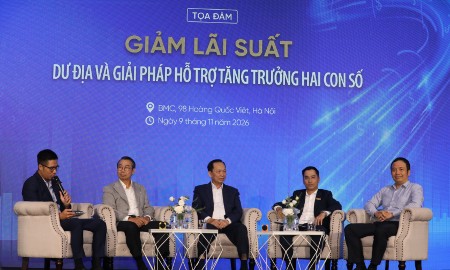
Sau nửa tháng thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất tiền gửi, tiền vay, đến nay có 28 ngân hàng thương mại nhập cuộc, nhiều doanh nghiệp bắt đầu được giải ngân với mức giảm khoảng 0,5 -1 điểm phần trăm/năm. Tuy nhiên, các chuyên gia cho rằng để ổn định mặt bằng lãi suất, bên cạnh tiết giảm chi phí, chia sẻ lợi nhuận với doanh nghiệp thì cần phải song song xử lý các vấn đề khác như phân bổ tín dụng hiệu quả, giảm chi phí rủi ro, giải phóng nguồn vốn ứ đọng trong nợ xấu. Cùng với đó, phát triển thị trường mua bán nợ và trái phiếu doanh nghiệp để giảm tải cho hệ thống ngân hàng.
Phản ứng của thị trường sau khi hoán đổi và mở kênh mua ngoại tệ
Ngân hàng Nhà nước đang triển khai đồng thời hoán đổi ngoại tệ kỳ hạn 6 tháng, đáo hạn vào tháng 5/2027 và mở thêm kênh mua USD giao ngay. Hai biện pháp này được kỳ vọng giảm áp lực thanh khoản mùa quyết toán cuối năm và Tết Nguyên đán, từ đó giảm nguy cơ lãi suất liên ngân hàng tăng đột biến như cuối 2025, đầu 2026...
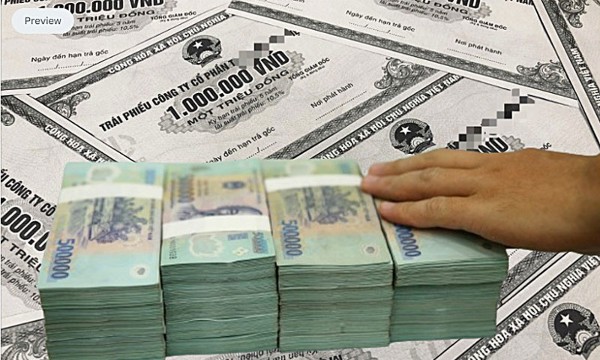
Thị trường trái phiếu phải trở thành “lốp dự phòng” cho hệ thống ngân hàng
Các chuyên gia cho rằng, giảm chi phí vốn của ngân hàng chỉ là biện pháp trước mắt để hạ lãi suất cho vay. Về lâu dài, cần phát triển thị trường trái phiếu đủ sâu, có thanh khoản và được nhà đầu tư tin tưởng. Qua đó chia sẻ gánh nặng cung ứng vốn trung và dài hạn, giảm rủi ro cho hệ thống ngân hàng và tạo “chiếc lốp dự phòng” khi tín dụng ngân hàng bị gián đoạn…



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.
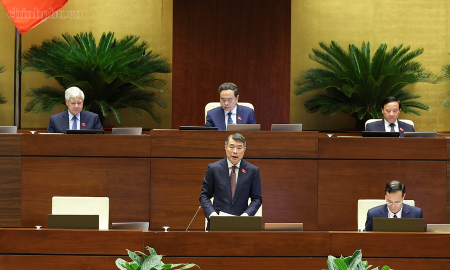



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...