




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VN-Index bám sát mốc 1.300 điểm, chuyên gia nhấn mạnh cơ hội kiếm tiền đã xuất hiện


Thống kê cho thấy, VN-Index tăng khoảng 14% từ đầu năm đến nay, nhưng số mã đánh bại VN-Index là 145 mã trên tổng số 391 mã trên HoSE. Đây là con số cho thấy thị trường lình xình nhưng số mã có mức tăng vượt trội hơn VN-Index lớn, tỷ trọng đến 40%. Cơ hội đã xuất hiện...
VN-Index đã có ít nhất 5 lần vượt mốc 1.300 điểm sau đó quay đầu giảm mạnh và lình xình đi ngang một thời gian dài chủ yếu do những yếu tố liên quan đến vĩ mô trong và ngoài nước, địa chính trị, khối ngoại bán ròng mạnh...khiến tâm lý nhà đầu tư lo sợ, tiền lớn không được đẩy mạnh vào thị trường.
Mặc dù vậy, trong bối cảnh thị trường lình xinh đi ngang, nếu nắm bắt kịp thời cơ hội nhà đầu tư vẫn có thể kiếm được lời. Thống kê cho thấy, VN-Index tăng khoảng 14% từ đầu năm đến nay, nhưng số mã đánh bại VN-Index là 145 mã trên tổng số 391 mã trên HoSE. Đây là con số cho thấy thị trường lình xình nhưng số mã có mức tăng vượt trội hơn VN-Index lớn, tỷ trọng đến 40%.
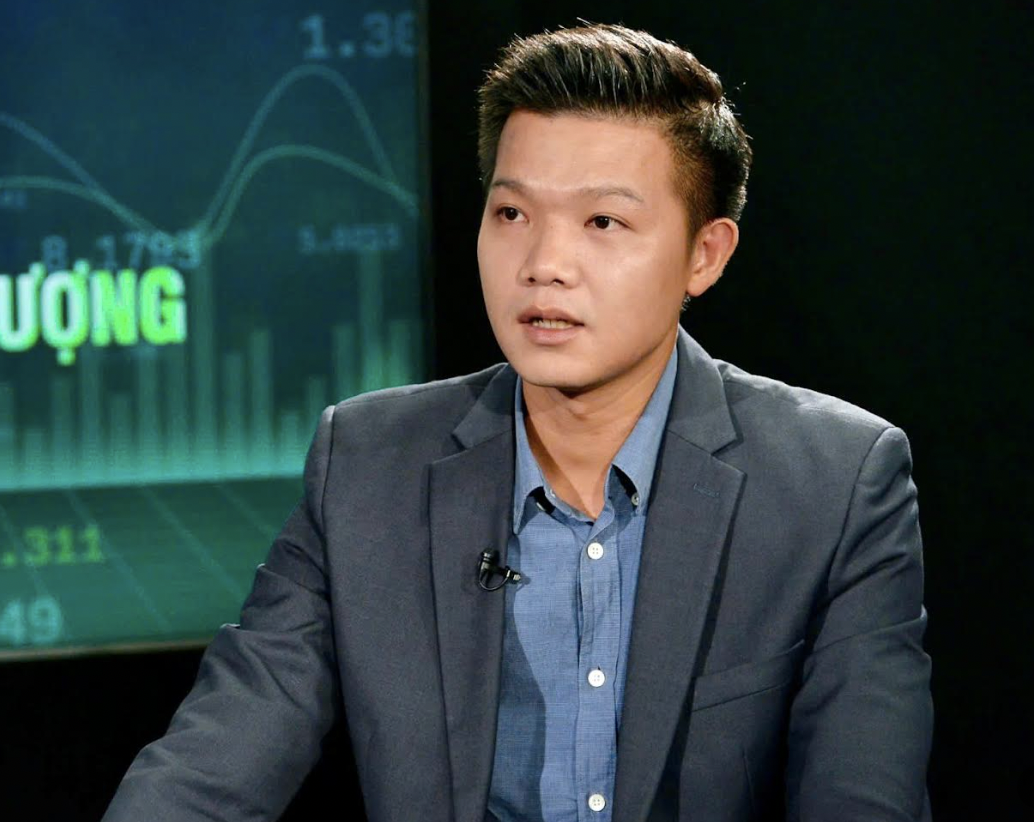
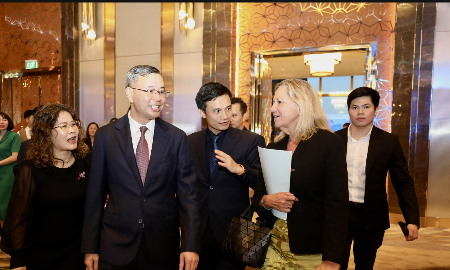
"Như vậy, cơ hội cho nhà đầu tư tham gia thị trường trong giai đoạn này là có. Tôi cho rằng thị trường sẽ tích cực hơn và cơ hội đã xuất hiện rồi", ông Đào Hồng Dương, Giám đốc Phân tích Ngành và Cổ phiếu Chứng khoán VPBank (VPBankS) nhấn mạnh.
Theo ông Dương, nhóm có lợi nhuận tạo đáy cuối 2023 và phục hồi nửa đầu năm 2024 giá cổ phiếu đã tăng vượt trội so với thị trường như bán lẻ, du lịch giải trí, hàng không, thép. Do đã tăng mạnh nên cơ hội tiếp theo của nhóm ngành này dựa trên đà phục hồi lợi nhuận tiếp theo ra sao. Nhóm đi ngang và ổn định gồm nhóm thực phẩm, đồ uống, hàng cá nhân và gia dụng, biến động không nhiều so với VN-Index.
Nhóm thứ 3 là nhóm tăng trưởng ổn định gồm ngân hàng, dịch vụ tài chính, công nghệ thông tin.
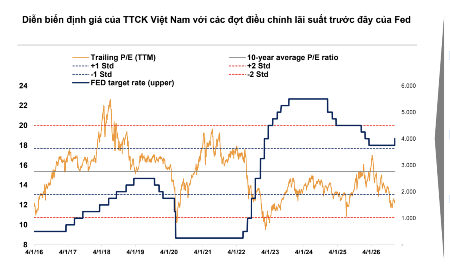
Dựa trên bức tranh chung về vĩ mô khả quan, dư địa chính sách tiền tệ, nền lãi suất rẻ và sức hút thị trường chứng khoán với nhà đầu tư nước ngoài cải thiện, những rủi ro về ngắn hạn đang tạm thời hạn chế. Mặt khác, so sánh E/P của VN-Index hiện đang ở mức khoảng trên dưới 7%, so với lãi suất kỳ hạn 12 tháng cũng hấp dẫn để đầu tư.
Phân tích chi tiết về vĩ mô, theo ông Dương, Fed hạ lãi suất là yếu tố ảnh hưởng lớn đến thị trường chứng khoán, đồng thời cũng phải theo dõi diễn biến nền kinh tế Mỹ có rời vào suy thoái hay không.
Đối với nền kinh tế trong nước, trong 8 tháng đầu năm có nhiều điểm tích cực và đáng mừng. GDP tăng 6,42% trong 6 tháng đầu năm. Trong cấu phần GDP tập trung vào ngành công nghiệp chế biến, chế tạo, đây là động lực rất tốt. Bên cạnh đó, bão Yagi đi qua và theo đánh giá của nhiều tổ chức phân tích ảnh hưởng đến GDP không đáng kể, chỉ khoảng 0,15%.
Lạm phát 8 tháng đầu năm khoảng 3,45%, vẫn trong tầm kiểm soát theo mục tiêu Chính phủ đề ra, tạo dư địa cho chính sách tiền tệ. Cán cân thương mại thặng dư 19 tỷ USD, riêng tháng 8 có kim ngạch xuất khẩu cao nhất trong nhiều năm trở lại đây. FDI đăng ký đạt 21 tỷ USD, thực hiện khoảng hơn 14 tỷ USD.
Với những số liệu như vậy, áp lực tỷ giá cũng có căn cứ để tiếp tục xu hướng giảm dần.
Chuyên gia của VPBankS nhấn mạnh nên theo dõi lãi suất qua đêm 7 ngày và 14 ngày, có xu hướng giảm từ 4,5% về quanh 4%. Đây là tín hiệu tương đối đáng mừng với điều hành chính sách tiền tệ liên quan áp lực tỷ giá.
Thứ 2 là chênh lệch lợi tức giữa trái phiếu chính phủ 10 năm của Việt Nam và Mỹ có xu hướng thu hẹp nhanh. Không kỳ vọng lợi tức trái phiếu Mỹ giảm nhanh ở thời điểm này và có thể giữ quanh ở mức khoảng 3,2 – 3,5% trên dự phóng của 30 tổ chức nghiên cứu theo dữ liệu Bloomberg trong 2024 và 2025. Yếu tố này giảm áp lực lên tỷ giá và tạo dư địa cho chính sách tiền tệ ở mức linh hoạt để hỗ trợ cho tăng trưởng kinh tế.
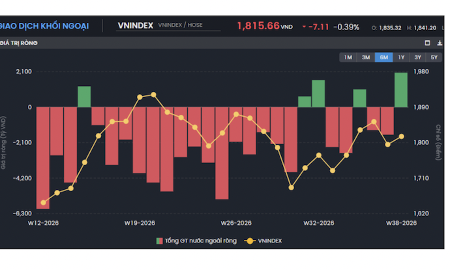
Đối với dòng vốn ngoại, nhóm này đã bán ròng rã thời gian qua. Nếu xem mối liên quan giữa chênh lệch lợi tức trái phiếu chính phủ của Mỹ và Việt Nam với việc khối ngoại bán ròng thì sẽ thấy có sự tương quan. Nếu gap nở ra thì bán ròng mạnh, mạnh nhất ở giai đoạn lợi suất trái phiếu chính phủ Mỹ lên đỉnh 5%. Đến hiện tại, khi chênh lệch thu hẹp về 1% thì đà bán ròng giảm đáng kể.
Sự chênh lệch lãi suất giữa 2 bên giảm đi thì sức hút của thị trường chứng khoán Việt Nam đang dần tăng lên trong mắt của nhà đầu tư nước ngoài. "Ở đây, tôi kỳ vọng gap này tiếp tục thu hẹp nữa thì theo một chu kỳ khối ngoại sẽ quay trở lại thị trường Việt Nam trong thời gian ngắn tới", vị này nhấn mạnh.
Chênh lệch giữa lãi suất cho vay đầu ra bình quân và trái phiếu Chính phủ 10 năm giảm từ 7%/năm về 6%/năm và đang trong xu hướng tiếp tục giảm. Điều này thể hiện sự cải thiện rất mạnh trong môi trường kinh doanh của Việt Nam cũng như niềm tin kinh doanh của doanh nghiệp Việt Nam. Đây là chỉ báo để đánh giá mức độ hấp dẫn của thị trường chứng khoán Việt Nam với nước ngoài.
Đọc bài theo từ khoá

VN-Index giảm 16 điểm, dòng tiền còn dè dặt và cần thêm thời gian tích lũy
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 22/9/2026.
Khối ngoại quay đầu bán ròng phiên VN-Index chính thức lên thị trường mới nổi
Nhà đầu tư nước ngoài bán ròng 677,3 tỷ đồng, tính riêng giao dịch khớp lệnh, họ bán ròng 423,6 tỷ đồng.
Các ngân hàng trung ương có thể đã bước vào một chu kỳ thắt chặt mới
Trong bối cảnh áp lực lạm phát gia tăng trên toàn cầu do cuộc chiến tranh giữa Mỹ và Iran, các ngân hàng trung ương hàng đầu thế giới dường như đã khởi động một chu kỳ thắt chặt chính sách tiền tệ mới...
Các quỹ đầu tư quốc gia vẫn thận trọng với Trung Quốc vì khủng hoảng bất động sản dai dẳng
Trung Quốc mất dần sức hút với các quỹ đầu tư quốc gia do thị trường bất động sản trì trệ và các quy định giám sát vốn nước ngoài chặt chẽ, trong khi dòng tiền ngày càng đổ mạnh vào Mỹ…
Blog chứng khoán: Tiền lớn chưa “động”
Thị trường đã phản ứng rất dè dặt trong phiên giao dịch đầu tiên dưới mũ “mới nổi”. Đặc biệt thanh khoản cực thấp cho thấy dòng tiền lớn trong nước chưa hành động, trong khi hoạt động mua bán của khối ngoại gây xáo trộn mạnh.




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Việt Nam hướng tới làm mát bền vững vì một hành tinh mát lành hơn
Nhu cầu làm mát đang gia tăng mạnh mẽ trong bối cảnh biến đổi khí hậu diễn biến phức tạp. Để giải bài toán bảo vệ tầng ô-dôn và giảm phát thải, Việt Nam đang thúc đẩy các chiến lược làm mát bền vững nhân kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...