


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


6 xu hướng vĩ mô định hình tương lai của lĩnh vực thanh toán


Đó là tài chính toàn diện và niềm tin, tiền kỹ thuật số, ví điện tử, hệ thống thanh toán, thanh toán xuyên biên giới và tội phạm tài chính…

Theo dự báo của PwC Việt Nam, đến năm 2030, khu vực châu Á - Thái Bình Dương sẽ dẫn đầu về mức tăng trưởng khối lượng giao dịch không tiền mặt tính trên đầu người. Là một trong những quốc gia có nền kinh tế mới nổi trong khu vực, Việt Nam có nhiều tiềm năng cho thanh toán điện tử phát triển mạnh mẽ.
Bà Đinh Hồng Hạnh, Phó Tổng giám đốc Công ty Tư vấn PwC Việt Nam, cho biết thanh toán điện tử đã trở nên phổ biến từ trước Covid-19. Đại dịch đã tạo ra cú huých thúc đẩy thanh toán điện tử bùng nổ, nhanh hơn 3-5 năm về tốc độ áp dụng.
Đây chính là cơ hội mới cho toàn bộ hệ sinh thái thanh toán kỹ thuật số, bao gồm các ngân hàng và các công ty công nghệ tài chính (Fintech). Tuy nhiên, vẫn sẽ có nhiều rủi ro tiềm ẩn cho các doanh nghiệp chưa chuẩn bị sẵn sàng để thích ứng với thời đại.
Theo bà Hạnh, cam kết đầy tham vọng, xuyên suốt bộ máy nhà nước của Chính phủ hướng tới mục tiêu 80% dân số sẽ có tài khoản thanh toán điện tử đã đặt nền móng vững chắc cho một xã hội kỹ thuật số của tương lai cũng là tiền đề cho sự phát triển mạnh mẽ ở Việt Nam.
Toàn bộ cơ sở hạ tầng lĩnh vực thanh toán đang chuyển mình và các mô hình kinh doanh mới đang dần xuất hiện trên thị trường. Báo cáo mới nhất của PwC Việt Nam về: “Cách mạng thanh toán - Định hướng 2025 và tầm nhìn tương lai” đã chỉ ra 6 xu hướng vĩ mô định hình tương lai của lĩnh vực thanh toán tại Việt Nam. Những xu hướng vĩ mô này được thúc đẩy bởi sở thích của người tiêu dùng, công nghệ, luật định và các hoạt động mua bán sáp nhập (M&A).
Thứ nhất, tài chính toàn diện và niềm tin. Theo đó, tại Việt Nam, tài chính toàn diện sẽ tiếp tục được thúc đẩy bởi các thiết bị di động và khả năng tiếp cận các cơ chế thanh toán thuận tiện, giá cả phải chăng. Nhiều ngân hàng và các nhà cung cấp dịch vụ thanh toán Việt Nam đã và đang mở rộng các sản phẩm và khả năng đáp ứng người tiêu dùng của họ thông qua hợp tác chiến lược để đảm bảo mở rộng phạm vi tiếp cận tài chính ở chi phí thấp.
Thứ hai, tiền kỹ thuật số. Xu hướng hiện nay đang nghiêng về tiền kỹ thuật số do người dùng mong đợi tiền kỹ thuật số của ngân hàng trung ương (CBDC) sẽ giảm chi phí giao dịch và tạo điều kiện thuận lợi cho thanh toán xuyên biên giới. Ở Đông Nam Á, cuộc đua tiến hành thí điểm CBDC và quá trình xây dựng các quy định cần thiết sẽ ngày càng gia tăng.
Thứ ba, ví điện tử. Thị trường cạnh tranh khốc liệt có thể thúc đẩy các nhà cung cấp ví điện tử sáp nhập thành một vài siêu ứng dụng (super app) hàng đầu trong khu vực và địa phương nhằm thống lĩnh thị trường. Nhiều siêu ứng dụng và nhà cung cấp dịch vụ thuộc các nhóm ngành kinh tế khác (như thương mại điện tử, bán lẻ và dịch vụ tài chính) sẽ bắt tay hợp tác hơn.
Thứ tư, hệ thống thanh toán. Giải pháp mã QR và phương thức thanh toán “Mua trước, Trả sau” (Buy now, Pay later) dự kiến sẽ trở nên phổ biến khi người tiêu dùng ở các thị trường mới nổi đang dần chuyển dịch từ thanh toán thẻ sang thanh toán qua ví điện tử và thanh toán bằng tài khoản.
Thứ năm, thanh toán xuyên biên giới. Khi khu vực Đông Nam Á tăng tốc quá trình hội nhập kinh tế, PwC dự báo sự ra đời của các chính sách và quy định chặt chẽ liên quan đến thanh toán xuyên biên giới. Các giải pháp phi ngân hàng dựa trên tiền mã hoá và ví điện tử sẽ là xu hướng cho tương lai tại khu vực.
Thứ sáu, tội phạm tài chính. Rủi ro về bảo mật, tuân thủ và quyền riêng tư dữ liệu là những mối lo ngại hàng đầu đối với các ngân hàng, công ty Fintech và các nhà quản lý tài sản trong quá trình thực thi một chiến lược công nghệ tích hợp xuyên suốt doanh nghiệp. Chính vì thế, một phương pháp tiếp cận thống nhất nhằm chống tội phạm tài chính là rất quan trọng.
Đọc bài theo từ khoá
bán lẻ
 Buy Now Pay Later
Công nghệ tài chính
công ty công nghệ tài chính
công ty công nghệ tài chính (Fintech)
dịch vụ tài chính
fintech
giao dịch không tiền mặt
hệ sinh thái thanh toán kỹ thuật số
hệ thống thanh toán
lĩnh vực thanh toán
một xã hội kỹ thuật số
ngân hàng
ngân hàng trung ương (CBDC)
niềm tin
phương thức thanh toán mua trước trả sau
PwC Việt Nam
siêu ứng dụng
siêu ứng dụng (super app)
super app
tài chính toàn diện
tài chính toàn diện của quốc gia
thanh toán bằng tài khoản
thanh toán điện tử
thanh toán điện tử bùng nổ
thanh toán không tiền mặt
thanh toán kỹ thuật số
thanh toán qua ví điện tử
thanh toán xuyên biên giới
thúc đẩy thanh toán điện tử bùng nổ
thương mại điện tử
tiền kỹ thuật số
tội phạm tài chính
ví điện tử
xu hướng vĩ mô
Buy Now Pay Later
Công nghệ tài chính
công ty công nghệ tài chính
công ty công nghệ tài chính (Fintech)
dịch vụ tài chính
fintech
giao dịch không tiền mặt
hệ sinh thái thanh toán kỹ thuật số
hệ thống thanh toán
lĩnh vực thanh toán
một xã hội kỹ thuật số
ngân hàng
ngân hàng trung ương (CBDC)
niềm tin
phương thức thanh toán mua trước trả sau
PwC Việt Nam
siêu ứng dụng
siêu ứng dụng (super app)
super app
tài chính toàn diện
tài chính toàn diện của quốc gia
thanh toán bằng tài khoản
thanh toán điện tử
thanh toán điện tử bùng nổ
thanh toán không tiền mặt
thanh toán kỹ thuật số
thanh toán qua ví điện tử
thanh toán xuyên biên giới
thúc đẩy thanh toán điện tử bùng nổ
thương mại điện tử
tiền kỹ thuật số
tội phạm tài chính
ví điện tử
xu hướng vĩ mô

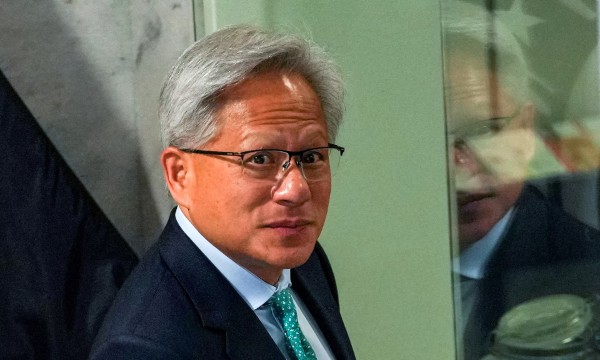
Nvidia có nguy cơ mất nhiều nhân tài nếu ông Jensen Huang không trở lại
Nvidia đang đứng trước nguy cơ mất đi những nhân sự chủ chốt, khi một số nhân viên cảnh báo sẽ rời công ty nếu Jensen Huang không được khôi phục chức vụ Tổng giám đốc điều hành (CEO)...
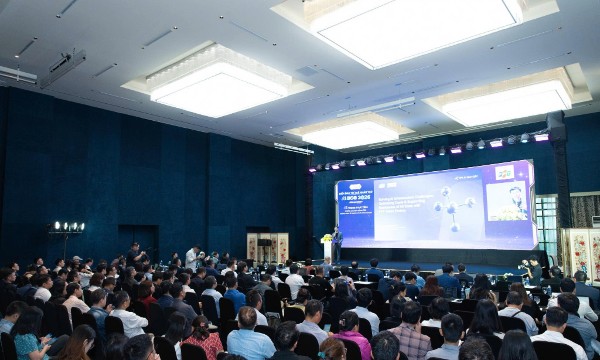
Chuyển đổi AI quốc gia phải gắn với phát triển năng lực công nghiệp AI
Theo ông Trần Anh Tú, Phó Cục trưởng Cục Công nghệ số và Trí tuệ nhân tạo, Bộ Khoa học và Công nghệ, nhu cầu ứng dụng tạo cơ hội cho doanh nghiệp nghiên cứu, hoàn thiện sản phẩm; và việc tự chủ năng lực công nghệ giúp trong nước chủ động triển khai và tiếp tục đổi mới...
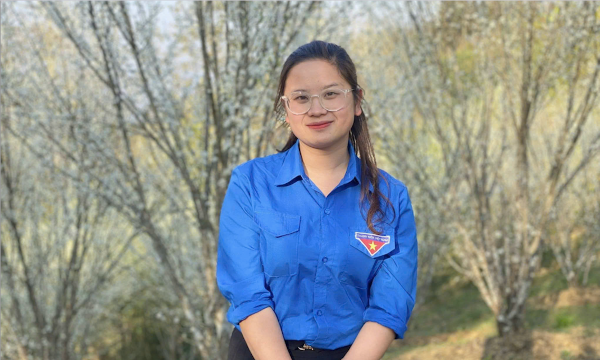
Chuyển đổi số với mô hình "1+10" ở miền cao Bắc Hà
Với mô hình “1+10" - một đoàn viên, mười công dân số, Đoàn xã Bắc Hà ưu tiên người cao tuổi, đồng bào dân tộc thiểu số, đồng thời hỗ trợ các hộ kinh doanh, làm du lịch ứng dụng công nghệ để quảng bá sản phẩm, phát triển kinh tế, qua đó đảm bảo chuyển đổi số thực chất, không ai bị bỏ lại phía sau...
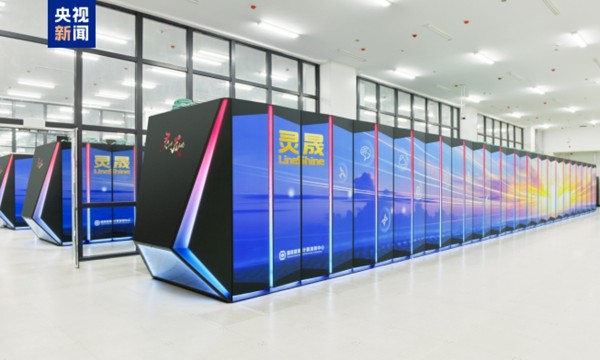
Siêu máy tính Trung Quốc giữ ngôi đầu thế giới, khẳng định năng lực công nghệ nội địa
Siêu máy tính LineShine tiếp tục dẫn đầu hai bảng xếp hạng TOP500 và HPCG toàn cầu, khẳng định bước tiến của Trung Quốc trong phát triển công nghệ điện toán hiệu năng cao và tự chủ bộ xử lý…
Mỹ bịt lỗ hổng tiếp cận chip AI của Trung Quốc
Cục Công nghiệp và An ninh Mỹ (BIS), Bộ Thương mại Mỹ, vừa công bố các biện pháp mới nhằm hạn chế doanh nghiệp Trung Quốc truy cập từ xa vào các chip AI tiên tiến của nước này thông qua hệ thống trung tâm dữ liệu ở nước ngoài…





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Hợp tác y tế Việt Nam – Thụy Điển: Từ nền tảng 50 năm đến động lực kinh tế và đổi mới sáng tạo
Trong bối cảnh Việt Nam đẩy mạnh hiện đại hóa hệ thống y tế, hợp tác với Thụy Điển đang mở ra dư địa phát triển mới, từ công nghệ y tế, y tế số đến nghiên cứu và phát triển. Vấn đề đặt ra không chỉ là tiếp nhận công nghệ, mà còn là cách chuyển hóa tri thức và kinh nghiệm quốc tế thành năng lực đổi mới sáng tạo, cơ hội đầu tư và giá trị kinh tế bền vững.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...