




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Agribank phát hành 5.000 tỷ đồng trái phiếu để tăng vốn cấp 2


Mục đích của đợt phát hành này nhằm tăng vốn cấp 2 để đáp ứng các tỷ lệ đảm bảo an toàn theo quy định
Ngân hàng Nông nghiệp và Phát triển Nông thôn (Agribank) cho biết sẽ phát hành 5 triệu trái phiếu ra công chúng. Mệnh giá 1 triệu đồng/trái phiếu, kì hạn 7 năm, tương đương tổng giá trị phát hành là 5.000 tỷ đồng.
Lãi suất được xác định bằng lãi suất tham chiếu biên độ. Trong đó, lãi suất tham chiếu là bình quân tiền gửi kỳ hạn 12 tháng trả lãi sau của 4 ngân hàng Agribank, Vietcombank, BIDV, Vietinbank. Biên độ lãi suất là 1,3%/năm cho 5 năm đầu và là 1,5%/năm cho năm thứ 6 và năm thứ 7.
Như vậy, lãi suất trái phiếu của Agribank sẽ cao hơn lãi suất tiền gửi kỳ hạn 1 năm từ 1,3% đến 1,5%. Đáng chú ý, số trái phiếu này có thể sử dụng để cầm cố, vay vốn tại Chi nhánh Agribank hoặc tại các ngân hàng khác.
Được biết, mục đích của đợt phát hành này nhằm tăng vốn cấp 2 để đáp ứng các tỷ lệ đảm bảo an toàn theo quy định của Ngân hàng Nhà nước, đồng thời tăng trưởng nguồn vốn dài hạn đáp ứng nhu cầu cho vay của nền kinh tế, đặc biệt là cho vay lĩnh vực nông nghiệp, nông thôn và nông dân, doanh nghiệp nhỏ và vừa, các dự án đầu tư trung và dài hạn.
Thời hạn Agribank nhận đăng ký mua trái phiếu từ ngày 2/12/2020 đến hết ngày 23/12/2020 tại tất cả 2.300 chi nhánh, phòng giao dịch của Agribank trên toàn quốc hoặc Đại lý phát hành là Công ty cổ phần Chứng khoán Agribank (Agriseco). Ngày phát hành dự kiến 24/12/2020.
Về kết quả hoạt động kinh doanh, lũy kế 6 tháng đầu năm, lợi nhuận trước thuế của Agribank đạt 6.761 tỷ đồng, giảm 13,2% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 5.414 tỷ đồng, giảm 13,2%.
Tính đến cuối tháng 6/2020, tổng tài sản của ngân hàng đạt hơn 1,47 triệu tỷ đồng, tăng 1,39% so với đầu năm. Trong đó, dư nợ cho vay kinh tế đạt hơn 1,13 triệu tỷ đồng, tăng 1,2%; tỷ trọng cho vay nông nghiệp nông thôn là 68,7%. Tổng nguồn vốn huy động thị trường 1 đạt gần 1,36 triệu tỷ đồng, tăng 4% so với đầu năm.
Tại ngày 30/6, nợ xấu nội bảng của Agribank là 24.463 tỷ đồng, tăng 39% so với đầu năm, chiếm 2,15% so với tổng dư nợ cho vay. Tỷ lệ bao phủ nợ xấu của ngân hàng đạt gần 100%.

Đâu là sự khác biệt cơ bản giữa bảo hiểm tiền gửi và bảo hiểm thương mại?
Trong đời sống kinh tế - xã hội, bảo hiểm là một trong những công cụ giúp cá nhân, gia đình và doanh nghiệp chủ động ứng phó với các rủi ro tài chính. Tuy nhiên, bảo hiểm tiền gửi (BHTG) và bảo hiểm thương mại có mục tiêu, đối tượng được bảo vệ và cơ chế vận hành khác nhau.
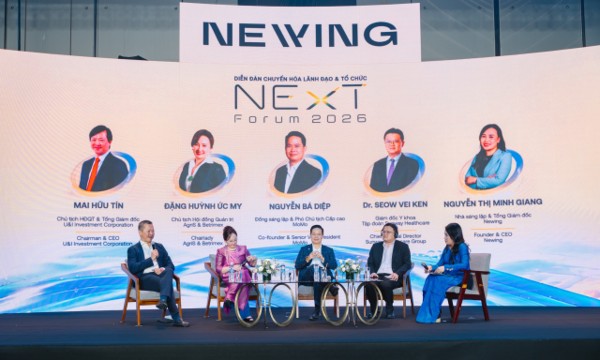
Khi những CEO chia sẻ bài học tăng trưởng bền vững tại The NExT Forum 2026
Điều gì khiến một doanh nghiệp từng thành công rơi vào khủng hoảng? Vì sao tăng trưởng nhanh đôi khi lại là dấu hiệu đáng lo ngại? Và đâu là những năng lực giúp nhà lãnh đạo đưa doanh nghiệp vượt qua các chu kỳ biến động?
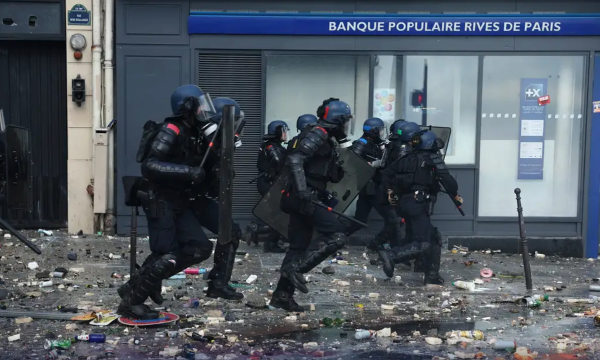
Lợi suất trái phiếu Pháp cao nhất 24 năm, mối lo bất ổn lan rộng ở eurozone thêm lớn
Chi phí vay nợ dài hạn của Chính phủ Pháp chạm mốc 5%, mức cao nhất kể từ năm 2002, trong bối cảnh các nhà đầu tư ngày càng lo ngại về ổn định chính trị và tình hình tài chính công của quốc gia này...
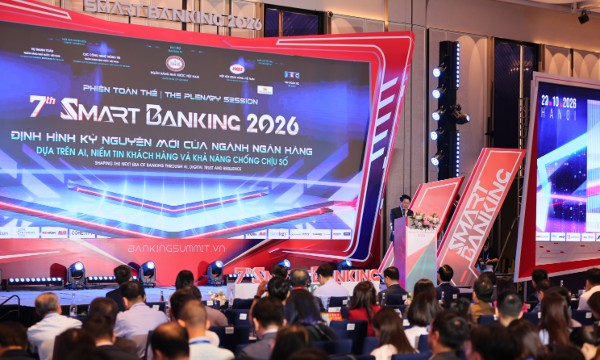
Ngân hàng Nhà nước yêu cầu hệ thống chủ động ứng phó tấn công mạng
Trong bối cảnh các cuộc tấn công mạng ngày càng tinh vi, Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng yêu cầu các ngân hàng chuyển từ phòng thủ sang chủ động phát hiện, ứng phó và khôi phục hoạt động khi xảy ra sự cố. Đặc biệt, ngân hàng phải ngăn ngừa nguy cơ chiếm đoạt tiền của cả khách hàng lẫn ngân hàng...
Techcombank nhập cuộc giảm lãi suất theo chủ trương của Chính phủ
Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước, Techcombank triển khai giảm lãi suất cho vay, với mức giảm tới 2%/năm.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







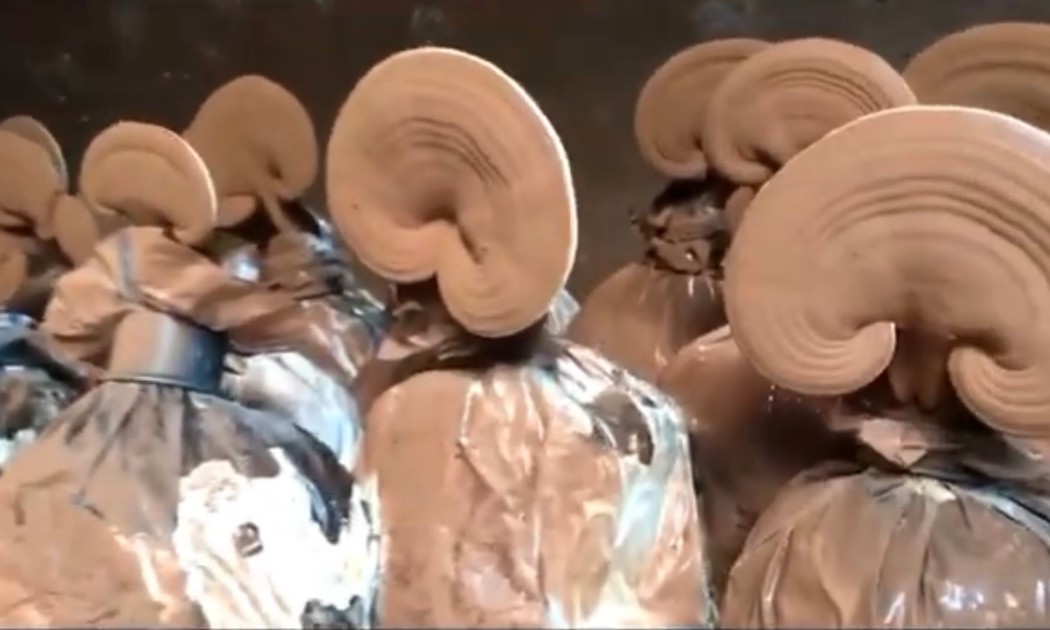
 Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...