




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cá nhân mua ròng 7.000 tỷ tuần qua, gom hết hàng của khối ngoại, tự doanh và tổ chức


Nhà đầu tư cá nhân mua ròng 6989.6 tỷ đồng, trong đó họ mua ròng 2427.1 tỷ đồng. Top mua ròng của nhà đầu tư cá nhân tập trung gồm: FPT, KBC, HCM, GMD, CTG, SSI, VNM, GVR, STB, PNJ.
Vn-Index đóng cửa tuần giao dịch thứ 16/2025 tại 1.219,12 điểm, giảm -3,34 điểm tương đương giảm 0,27% so với tuần trước, với thanh khoản khớp lệnh tiếp tục giảm (-16,2%).
Giá trị giao dịch khớp lệnh bình quân trên HOSE đạt 19.921 tỷ đồng trong tuần vừa qua, giảm -2,8% so với trung bình 5 tuần. Như vậy, dòng tiền đang yếu dần sau 2 tuần thanh khoản bình quân được duy trì ở mức cao khoảng 23-24 nghìn tỷ đồng/phiên.
Xét theo quy mô vốn hóa, thanh khoản giảm ở cả 3 nhóm vốn hóa, trong đó giảm mạnh nhất ở nhóm vốn hóa lớn VN30. Đây cũng là nhóm giảm điểm duy nhất trong tuần 16 (-0,28%), chủ yếu do áp lực điều chỉnh ở các cổ phiếu Ngân hàng, Bất động sản và Công nghệ Thông tin.
Xét theo phân loại nhà đầu tư, cả 3 nhóm nhà đầu tư gồm cá nhân, tổ chức trong nước, khối ngoại cùng giảm quy mô giao dịch. Cá nhân mua ròng tuân thứ 11 liên tiếp, trong khi nhóm Tổ chức cùng bán ròng tuần thứ 2 liên tiếp. Trong tuần 16 xuất hiện giao dịch thỏa thuận có giá trị lớn (gần 4,6 nghìn tỷ đồng) ở cổ phiếu VIC giữa khối ngoại (bên bán) và cá nhân (bên mua) trong ngày 17/4.
Tính trên 3 sàn, tổng giá trị giao dịch bình quân phiên trong tuần 16/2025 đạt 24.125 tỷ đồng, trong đó giá trị giao dịch khớp lệnh bình quân phiên ở mức 21.626 tỷ đồng, giảm -17,2% so với tuần trước nhưng vẫn tăng 9,5% so với trung bình 5 tuần.
Nhà đầu tư nước ngoài bán ròng 4807.5 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ bán ròng 435.8 tỷ đồng. Mua ròng khớp lệnh chính của nước ngoài là nhóm Tài nguyên Cơ bản, Bản lẻ. Top mua ròng khớp lệnh của nước ngoài gồm các mã: HPG, MWG, ACB, VCI, VHM, VIC, HVN, VCG, BMP, GEX.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Công nghệ Thông tin. Top bán ròng khớp lệnh của nước ngoài gồm các mã: HCM, FPT, VNM, GMD, CTG, VRE, DGC, SSI, PNJ.

Nhà đầu tư cá nhân mua ròng 6989.6 tỷ đồng, trong đó họ mua ròng 2427.1 tỷ đồng. Tính riêng giao dịch khớp lệnh, họ mua ròng 12/18 ngành, chủ yếu là ngành Ngân hàng. Top mua ròng của nhà đầu tư cá nhân tập trung gồm: FPT, KBC, HCM, GMD, CTG, SSI, VNM, GVR, STB, PNJ.
Phía bán ròng khớp lệnh: họ bán rồng 6/18 ngành chủ yếu là nhóm ngành Tài nguyên Cơ bản, Bán lẻ. Top bán ròng có: HPG, MWG, VIC, VCI, HVN, VHM, DCM, VIX, ACB.
Tự doanh bán ròng 925.3 tỷ đồng, tính riêng khớp lệnh họ bán ròng 844.6 tỷ đồng. Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 4/18 ngành. Nhóm mua ròng mạnh nhất là Dịch vụ tài chính, Xây dựng và Vật liệu. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm VIX, VGC, BSR, MSN, VCG, HDG, TCH, CMG, FUEVFVND, GVR.
Top bán ròng là nhóm Ngân hàng. Top cố phiếu được bán ròng gồm FPT, STB, GEX, CTG, ACB, HPG, NLG, PNJ, VPB, REE.
Nhà đầu tư tổ chức trong nước bán ròng 1256.8 tỷ đồng, tính riêng khớp lệnh thì họ bán ròng 1146.6 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 9/18 ngành, giá trị lớn nhất là nhóm Bất động sản Top bán ròng có KBC, FPT, GMD, ACB, SSI, GVR, PVD, VIB, CTG, GEX. Giá trị mua ròng lớn nhất là nhóm Xây dựng và Vật liệu. Top mua ròng có DCM, DGC, HPG, CTD, VNM, SHB, VIC, BAF, MWG, VRE.
Tỷ trọng phân bổ dòng tiền tăng vào Bất động sản, Chứng khoán, Xây dựng, Thiết bị điện, Bán lẻ, Hóa chất, Nuôi trồng nông & hải sản, Hàng không trong khi giảm ở Ngân hàng, Công nghệ thông tin, Thép, Thực phẩm, Điện.
Sức mạnh dòng tiền: Xét theo khung tuần, dòng tiền vào nhóm vốn hóa lớn VN30 vẫn chiếm tỷ trọng áp đảo nhưng nhóm vốn hóa vừa VNMID và nhỏ VNSML tăng hấp dẫn dòng tiền.
Cụ thể, trong tuần 16, tỷ trọng phân bổ dòng tiền vào nhóm VN30 giảm về 54,8% từ mức đỉnh 22 tuần (59,3%) trong tuần trước đó. Ngược lại, nhóm VNMID và VNSML ghi nhận tỷ trọng dòng tiền tăng lên 35,6% và 6,6%.
Xét theo quy mô dòng tiền, giá trị giao dịch bình quân phiên giảm ở cả 3 nhóm vốn hóa, trong đó nhóm VN30 giảm mạnh nhất, -3.642 tỷ đồng/-26% và chỉ số VN30 là nhóm giảm điểm duy nhất trong tuần vừa qua (-0,28%). Trong khi đó, giá trị giao dịch bình quân giảm -165 tỷ đồng/-2,1% ở nhóm VNMID và -121 tỷ đồng/-7,9% ở nhóm VNSML. Chỉ số giá của 2 nhóm này lần lượt tăng 1,46% và 1,48%.
Đọc bài theo từ khoá

Chứng khoán tháng 10: Kết quả kinh doanh quý 3 sẽ "cân" yếu tố lãi suất và khối ngoại bán ròng
VN-Index có thể được hỗ trợ trong tháng 10 nhờ mùa công bố kết quả kinh doanh quý 3 đang đến gần, kết quả kinh tế tích cực trong quý 3 và 9 tháng đầu năm 2026, cùng mặt bằng định giá hấp dẫn hơn sau nhịp điều chỉnh trong tháng 9.
Năm 2027 sẽ có cơ hội lớn khi lãi suất giảm, VN-Index có thể tăng mạnh?
Ông Petri Deryng, người đứng đầu quản lý quỹ Pyn Elite Fund, tin rằng bước sang tháng 1/2027, xung đột tại khu vực Trung Đông nhiều khả năng sớm kết thúc. Khi đó, triển vọng lạm phát sẽ thay đổi ngay lập tức, giá năng lượng sẽ giảm và năm 2027 sẽ trở thành một năm cực kỳ thuận lợi cho Việt Nam...
Nhân viên tài chính Phố Wall có thể nhận thưởng kỷ lục năm nay
Hoạt động giao dịch chứng khoán và ngân hàng đầu tư khởi sắc có thể đưa lợi nhuận trước thuế của các công ty Phố Wall vượt 90 tỷ USD trong năm 2026, đồng thời giúp nhân viên nhận được tiền thưởng cao chưa từng có…
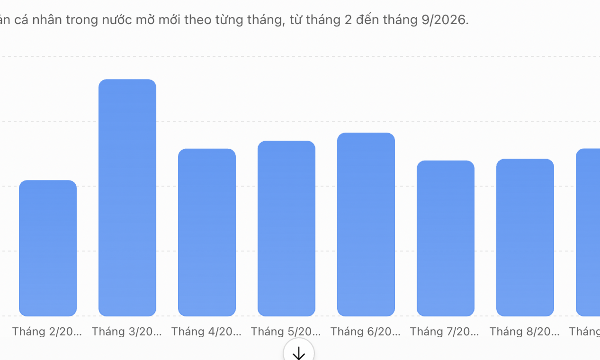
Cả nước có hơn 14 triệu tài khoản chứng khoán bất chấp lãi suất tăng
Cá nhân trong nước mở mới 244.505 tài khoản chứng khoán, tương đương gần như toàn bộ mức tăng của tổng số tài khoản trong tháng 9. Trong khi đó, số tài khoản tổ chức trong nước chỉ tăng 180 tài khoản.
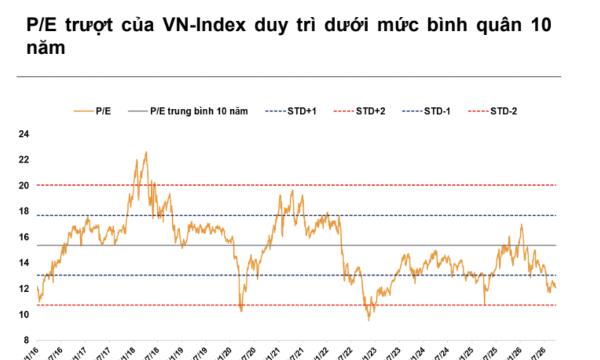
Dư địa điều chỉnh không quá lớn do định giá đã hấp dẫn
VN-Index có thể tiếp tục trải qua các nhịp kiểm định và tích lũy tại những vùng hỗ trợ thấp hơn, qua đó hấp thụ dần áp lực bán và hoạt động cơ cấu danh mục của nhà đầu tư.



Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






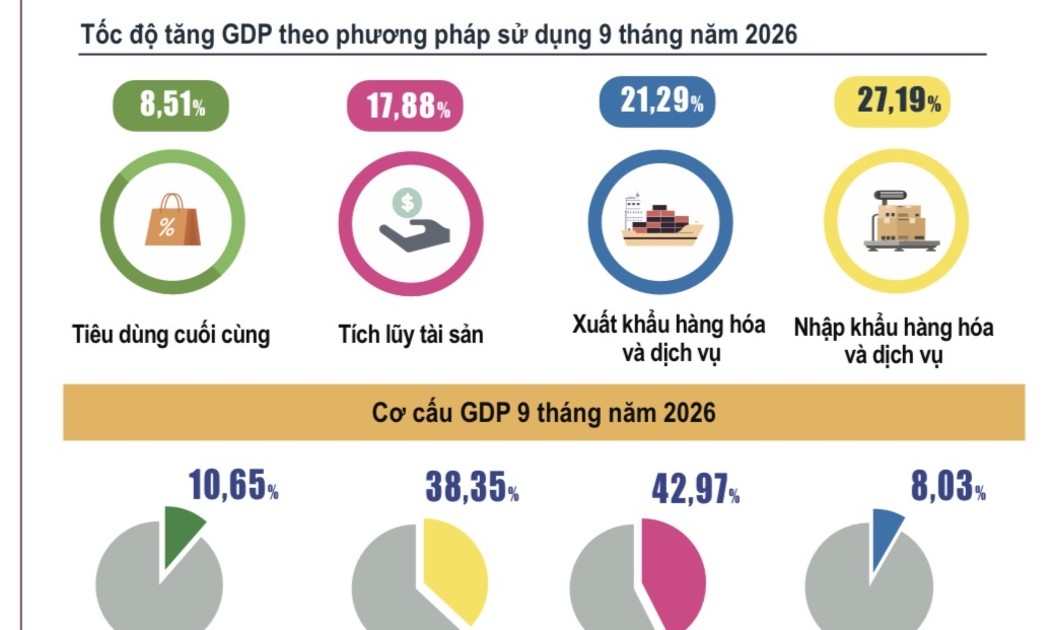
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.







81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...