


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chính phủ gia hạn thời hạn nộp thuế, tiền thuê đất năm 2024


Chính phủ vừa ban hành Nghị định số 64/2024/NĐ-CP ngày 17/6/2024 về việc gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2024…
Theo đó, đối với thuế giá trị gia tăng (trừ thuế giá trị gia tăng khâu nhập khẩu), Chính phủ gia hạn thời hạn nộp thuế đối với số thuế giá trị gia tăng phát sinh phải nộp (bao gồm cả số thuế phân bổ cho các địa phương cấp tỉnh khác nơi người nộp thuế có trụ sở chính, số thuế nộp theo từng lần phát sinh) của kỳ tính thuế từ tháng 5 đến tháng 9/2024 (đối với trường hợp kê khai thuế giá trị gia tăng theo tháng) và kỳ tính thuế quý 2/2024, quý 3/2024 (đối với trường hợp kê khai thuế giá trị gia tăng theo quý) của các doanh nghiệp, tổ chức thuộc đối tượng được gia hạn.
THỜI GIAN GIA HẠN TỪ 2-5 THÁNG
Thời gian gia hạn là 5 tháng đối với số thuế giá trị gia tăng của tháng 5/2024, tháng 6/2024 và quý 2/2024; thời gian gia hạn là 4 tháng đối với số thuế giá trị gia tăng của tháng 7/2024; thời gian gia hạn là 3 tháng đối với số thuế giá trị gia tăng của tháng 8/2024, thời gian gia hạn là 2 tháng đối với số thuế giá trị gia tăng của tháng 9/2024 và quý 3/2024. Thời gian gia hạn được tính từ ngày kết thúc thời hạn nộp thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.
Thời hạn nộp thuế giá trị gia tăng của tháng, quý được gia hạn như sau: thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 5/2024 chậm nhất là ngày 20/11/2024. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 6, 7, 8, 9 năm 2024 chậm nhất là ngày 20/12/2024. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế quý 2, quý 3 năm 2024 chậm nhất là ngày 31/12/2024.
Đối với thuế thu nhập doanh nghiệp, Chính phủ gia hạn thời hạn nộp thuế đối với số thuế thu nhập doanh nghiệp tạm nộp của quý 2 kỳ tính thuế thu nhập doanh nghiệp năm 2024 của doanh nghiệp, tổ chức thuộc đối tượng được gia hạn nêu trên. Thời gian gia hạn là 3 tháng, kể từ ngày kết thúc thời hạn nộp thuế thu nhập doanh nghiệp theo quy định của pháp luật về quản lý thuế.
Đối với thuế giá trị gia tăng, thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh, gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với số tiền thuế phải nộp phát sinh năm 2024 của hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực theo quy định. Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp số tiền thuế được gia hạn tại khoản này chậm nhất là ngày 30/12/2024.
Đối với tiền thuê đất, gia hạn thời hạn nộp tiền thuê đất đối với 50% số tiền thuê đất phát sinh phải nộp năm 2024 (số phải nộp kỳ thứ hai năm 2024) của doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuộc đối tượng được gia hạn đang được Nhà nước cho thuê đất trực tiếp theo quyết định hoặc hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hàng năm. Thời gian gia hạn là 2 tháng kể từ ngày 31/10/2024.
Nghị định này có hiệu lực từ ngày 17/6/2024 đến hết ngày 31/12/2024. Sau thời gian gia hạn theo Nghị định này, thời hạn nộp thuế và tiền thuê đất được thực hiện theo quy định hiện hành.
GIA HẠN NỘP THUẾ TIÊU THỤ ĐẶC BIỆT VỚI Ô TÔ LẮP RÁP TRONG NƯỚC
Chính phủ cũng vừa ban hành Nghị định 65/2024/NĐ-CP gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất, lắp ráp trong nước. Nghị định nêu rõ: gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5, tháng 6, tháng 7, tháng 8 và tháng 9 năm 2024 đối với ô tô sản xuất hoặc lắp ráp trong nước. Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế đến hết ngày 20/11/2024. Cụ thể, thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5, 6, 7/2024 chậm nhất là ngày 20/11/2024. Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 8, 9/2024 chậm nhất là ngày 20/1/2024.
Người nộp thuế tự xác định và chịu trách nhiệm về việc đề nghị gia hạn đảm bảo đúng đối tượng được gia hạn theo Nghị định. Cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn thời hạn nộp thuế tiêu thụ đặc biệt. Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng được gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc dừng gia hạn và người nộp thuế phải nộp đủ số tiền thuế và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước. Trường hợp sau khi hết thời gian gia hạn, cơ quan thuế phát hiện qua thanh tra, kiểm tra người nộp thuế không thuộc đối tượng được gia hạn thời hạn nộp thuế tiêu thụ đặc biệt theo quy định tại Nghị định này thì người nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp do cơ quan thuế xác định lại vào ngân sách nhà nước.
Trong thời gian được gia hạn nộp thuế tiêu thụ đặc biệt, cơ quan thuế không tính tiền chậm nộp đối với số tiền thuế tiêu thụ đặc biệt được gia hạn. Trường hợp, cơ quan thuế đã tính tiền chậm nộp đối với các hồ sơ khai thuế tiêu thụ đặc biệt thuộc trường hợp được gia hạn theo quy định tại Nghị định này thì cơ quan thuế thực hiện điều chỉnh lại không tính tiền chậm nộp thuế tiêu thụ đặc biệt.
Nghị định này có hiệu lực kể từ ngày 17/6/2024 đến hết ngày 31/12/2024. Sau thời gian gia hạn theo Nghị định này, việc nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được thực hiện theo quy định hiện hành.

[Interactive] Toàn cảnh kinh tế Việt Nam 9 tháng năm 2026
Bất chấp bối cảnh kinh tế thế giới còn nhiều bất ổn, kinh tế - xã hội nước ta trong 9 tháng năm 2026 tiếp tục đạt kết quả tích cực trên hầu hết các ngành và lĩnh vực. Tổng sản phẩm trong nước (GDP) 9 tháng ước tính tăng trưởng ở mức 9,01%; trong đó riêng quý 3/2026 tăng 9,95% so với cùng kỳ năm trước và cũng là mức tăng kỷ lục từ trước tới nay. Những động lực quan trọng như sản xuất công nghiệp duy trì mức tăng trưởng hai con số, vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện đạt mức cao nhất trong 5 năm qua, cùng sự phục hồi mạnh mẽ của khu vực thương mại và dịch vụ đã tạo nền tảng vững chắc để nền kinh tế nỗ lực phấn đấu đạt mục tiêu tăng trưởng hai con số trong năm 2026….
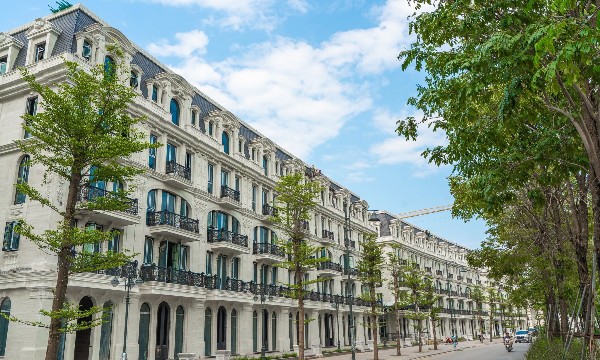
Thông xe Vành đai 2,5 đoạn qua Xuân Đỉnh: “Hợp nhất” hai đại đô thị thành khu vực đáng sống bậc nhất
Đây không chỉ là bước tiến quan trọng giúp hoàn thiện mạng lưới hạ tầng khu vực, mà còn kết nối thông suốt giữa hai khu đô thị hiện đại là Ciputra và Starlake Tây Hồ Tây, tạo nên một trong những khu vực đáng sống bậc nhất Thủ đô.
Dòng tiền dịch chuyển về bất động sản đón đầu hạ tầng và sản phẩm khan hiếm
Giữa bối cảnh thị trường tài chính liên tục biến động và chu kỳ tăng trưởng mới của bất động sản đang dần hình thành, khẩu vị của một bộ phận nhà đầu tư có sự dịch chuyển rõ nét.
Vlasta Premier - Phú Thuận: Sở hữu vị trí tâm điểm kết nối hệ sinh thái quốc tế và trục tăng trưởng Nam Sài Gòn
Sự bứt phá đồng bộ của hạ tầng đã tái định hình không gian đô thị Nam Sài Gòn, đưa Vlasta Premier - Phú Thuận trở thành tâm điểm trục tăng trưởng mới và hệ sinh thái quốc tế.
Elyse Island - Đô thị đảo tự nhiên thu hút giới thượng lưu
Sở hữu tư dinh trên những hòn đảo nguyên bản đang trở thành lựa chọn của thế hệ tinh hoa mới của Việt Nam, bởi đó là nơi họ tìm thấy sự riêng tư, tĩnh lặng và khoảng lùi cần thiết để tái tạo năng lượng, cân bằng nhịp sống.



Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






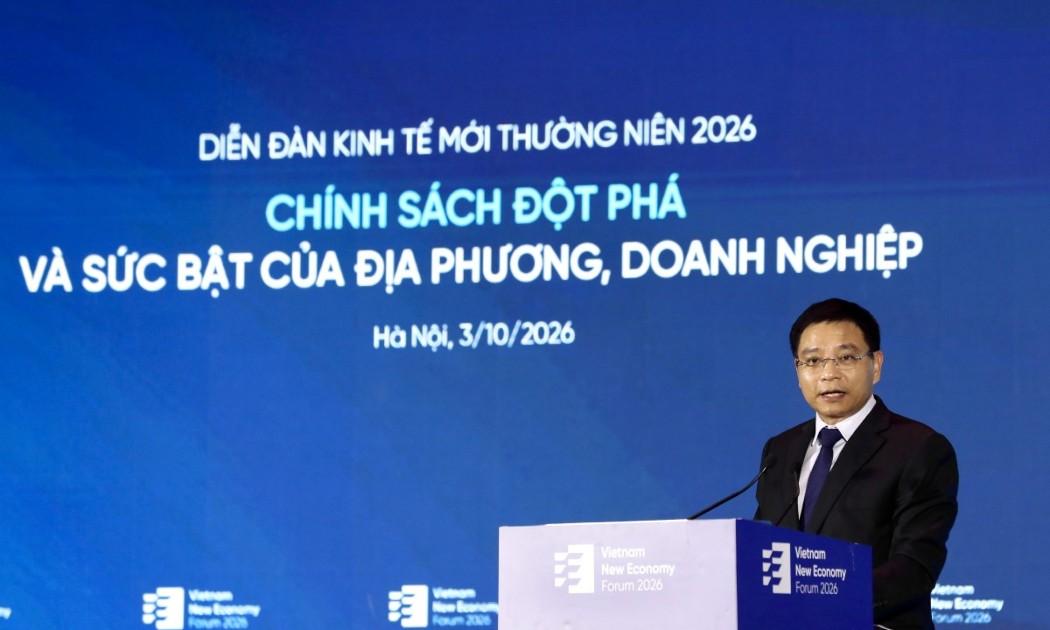
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

