




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chủ tịch HĐQT Tập đoàn Hà Đô xin từ nhiệm


Lý ra được ông Thông đưa ra là do tuổi tác và sức khỏe và ông Thông đã quyết định từ nhiệm chức vụ Chủ tịch HĐQT và rút khỏi HĐQT công ty.
Công ty Cổ phần Tập đoàn Hà Đô (mã HDG-HOSE) thông báo đơn từ nhiệm của Chủ tịch HĐQT. HDG cho biết, vừa nhận được đơn xin từ nhiệm vị trí Chủ tịch HĐQT của ông Nguyễn Trọng Thông, người sáng lập công ty.
Ông Nguyễn Trọng Thông, sinh năm 1953, là người sáng lập và lãnh đạo Hà Đô từ thập kỷ 90. Do tuổi tác và sức khỏe, ông Thông đã quyết định từ nhiệm chức vụ Chủ tịch HĐQT và rút khỏi HĐQT công ty.
Ông Thông cho biết: “Tôi đã chuẩn bị chu đáo cho việc từ nhiệm, bàn giao chức vụ và rút khỏi HĐQT. Tôi đã bồi dưỡng, xây dựng lực lượng kế nhiệm và đã có ý kiến trong hai kỳ Đại hội thường niên năm 2022 và 2023.”
Mặc dù từ nhiệm, ông Thông vẫn sẽ tiếp tục hỗ trợ và tham vấn cho HĐQT với vai trò “Chủ tịch sáng lập” để đảm bảo sự ổn định và phát triển bền vững của công ty.
Theo báo cáo quản trị năm 2023, ông Thông có ba người con là Nguyễn Trọng Minh, Nguyễn Trọng Thùy Vân và Nguyễn Trọng Vân Hà - trong đó, ông Nguyễn Trọng Minh đang là Phó Chủ tịch HĐQT kiêm Phó Tổng Giám đốc tại Hà Đô.
Được biết, công ty vừa phát hành hơn 30,57 triệu cổ phiếu trả cổ tức năm 2023. Theo đó, nâng số lượng cổ phiếu lên 336.331.529 cổ phiếu.
Mới đây, VCSC tăng giá mục tiêu đối với CTCP Tập đoàn Hà Đô (HDG) thêm 6,5% lên 29.300 đồng/cổ phiếu nhưng hạ khuyến nghị từ "khả quan" xuống "phù hợp thị trường" do giá cổ phiếu đã tăng 18% trong 4 tháng qua.
VCSC cho biết, giá mục tiêu cao hơn của VCSC chủ yếu được thúc đẩy bởi định giá của VCSC đối với mảng điện tăng 13% do VCSC bổ sung thêm 3 dự án điện mới vào dự báo của VCSC và tăng dự báo lợi nhuận cho nhà máy điện mặt trời Infra 1, số dư tiền mặt ròng cao hơn tại công ty mẹ và tác động tích cực của việc cập nhật giá mục tiêu sang giữa năm 2025. Những yếu tố trên bù đắp cho mức định giá thấp hơn 13% của VCSC đối với mảng BĐS để phản ánh việc hầu hết các dự án của HDG sẽ bị trì hoãn 1-3 năm, phù hợp với kế hoạch gần nhất của công ty.
Bên cạnh đó, VCSC giảm 28% dự báo tổng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2024-2028 (tương ứng -21%/- 27%/-58%/-31%/-10% cho các năm 2024/25/26/27/28), chủ yếu do VCSC giảm dự báo doanh số bán hàng do thời gian ghi nhận doanh thu dự kiến của Charm Villas kéo dài từ năm 2024-2025 sang năm 2026, dự án Minh Long sẽ trì hoãn 1 năm và các dự án BĐS khác của HDG sẽ trì hoãn 2-3 năm.
Ngoài ra, VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2024 sẽ gần như đi ngang trong khi VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2025 sẽ tăng khoảng 50%, chủ yếu do doanh số bán bất động sản tăng mạnh do VCSC kỳ vọng HDG sẽ mở bán giai đoạn 3 của dự án Charm Villas vào nửa cuối năm 2024 và lần lượt bàn giao 47/72 căn trong các năm 2024/25.
Theo quan điểm của VCSC, HDG có định giá hợp lý với P/E dự phóng năm 2025 ở mức 10 lần so với P/E trung bình 4 năm là 9,3 lần. VCSC cho rằng, yếu tố hỗ trợ là loại bỏ rủi ro pháp lý đối với nhà máy điện mặt trời Hồng Phong, giá bán của dự án Charm Villas cao hơn dự kiến; hoạt động kinh doanh KCN mới (khoảng 550 ha).
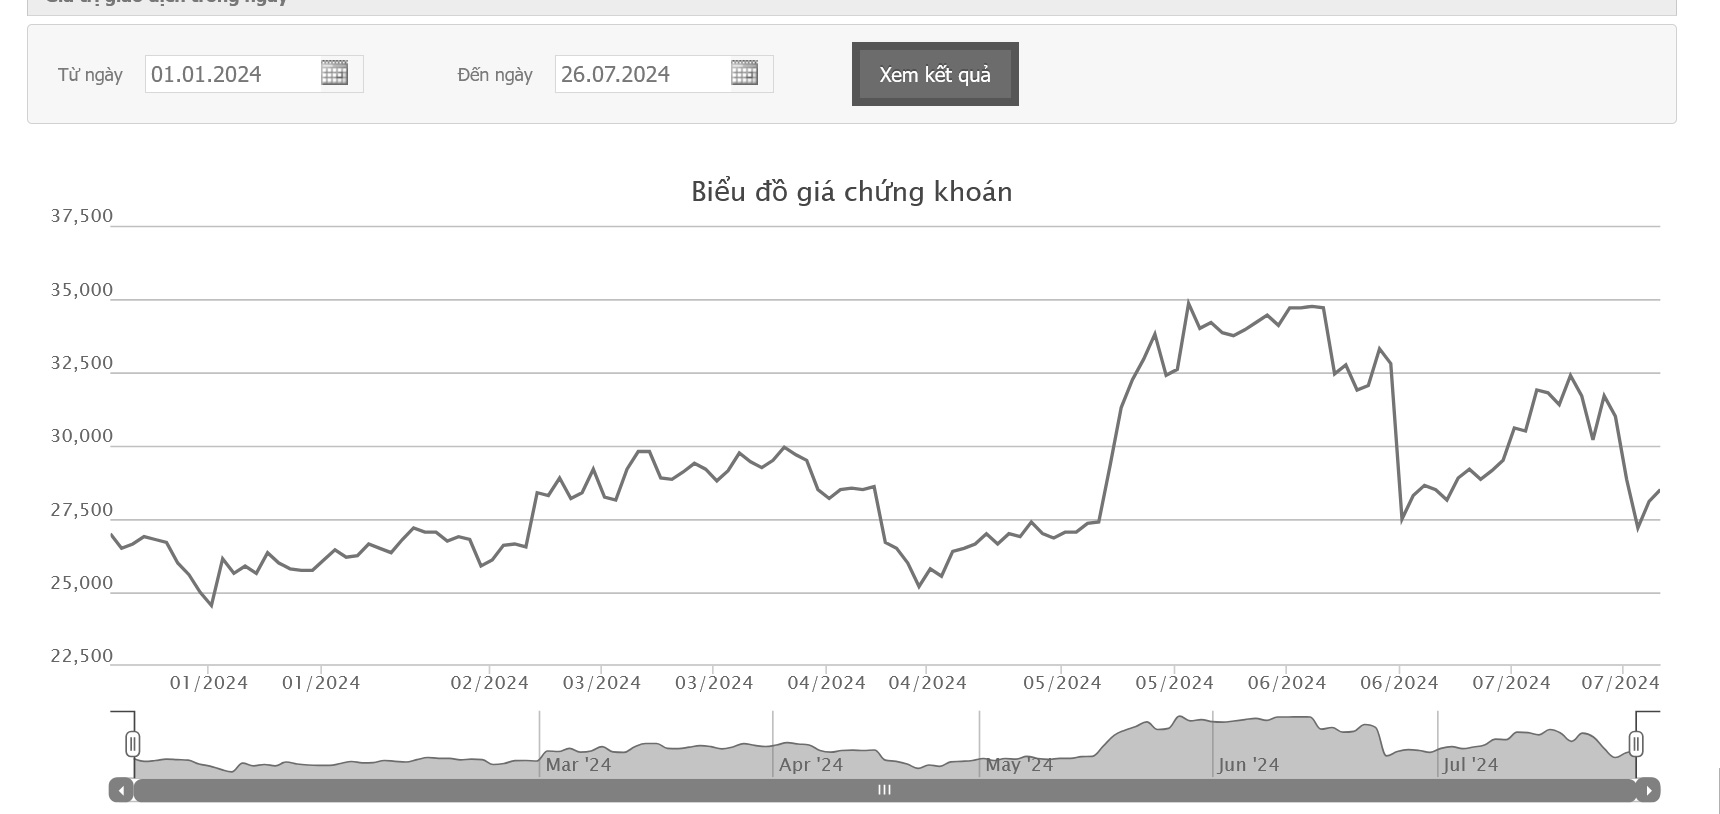
Trên thị trường chứng khoán, chốt phiên giao dịch ngày 25/7, cổ phiếu HDG tăng lên 28.500 đồng/cp.
Đọc bài theo từ khoá


Giá vàng hoàn tất một tuần giảm, SPDR Gold Trust mua ròng mạnh
Giá vàng thế giới giảm nhẹ trong phiên giao dịch ngày thứ Sáu (16/10), hoàn tất một tuần đi xuống, dù tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng giảm...
Chứng khoán Mỹ giảm mạnh vì cổ phiếu AI tiếp tục bị xả, giá dầu leo thang lên 110 USD/thùng
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Sáu (16/10) và hoàn tất một tuần giảm, khi nhà đầu tư bán mạnh cổ phiếu công nghệ - nhất là các cổ phiếu có liên hệ mật thiết với làn sóng đầu tư trí tuệ nhân tạo (AI)...
Bản đồ nợ châu Âu đã thay đổi mạnh mẽ so với thời khủng hoảng nợ công
Hồi năm 2012, bản đồ nợ của châu Âu vẫn còn rất đơn giản: ở phía Bắc là nhóm các quốc gia cốt lõi với chi phí vay thấp, trong đó Đức đóng vai trò trung tâm, còn ở phía Nam là nhóm các quốc gia ngoại vi với nợ nần chồng chất...
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
Trụ giằng co đỡ điểm số, cổ phiếu vừa và nhỏ tiếp tục nóng
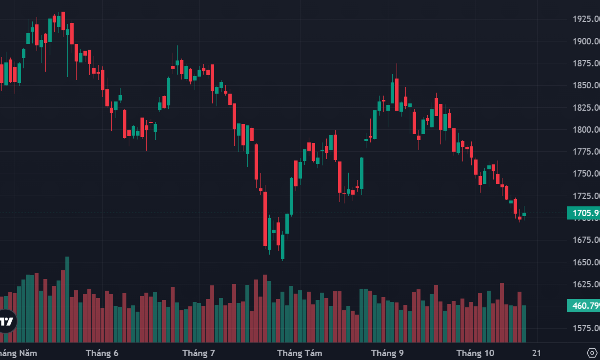
Áp lực bán rất nhẹ tiếp tục hỗ trợ bên mua chống đỡ tốt điểm số dù một lần nữa VN-Index có thời điểm để mất mốc 1700. Lần đầu tiên sau 8 tuần giá trị khớp lệnh sàn HoSE xuống dưới ngưỡng 10 ngàn tỷ đồng, nhưng số lượng cổ phiếu tăng giá lại nhiều áp đảo.

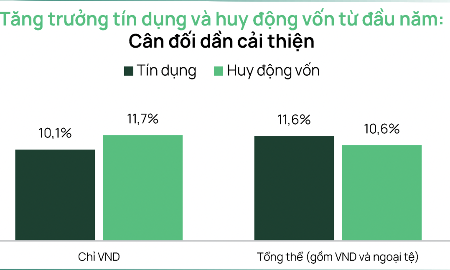
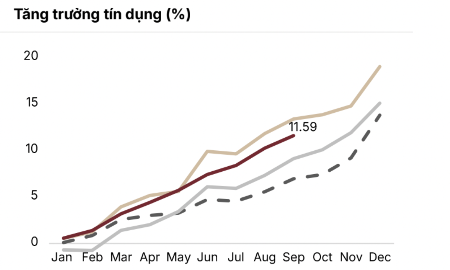

Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






 Nguồn lực chưa được vận hành, chuyển hóa tương xứng
Thực tế, sau 9 tháng năm 2026, dù kinh tế ghi nhận nhiều kết quả tích cực, chỉ có 12/34 tỉnh, thành phố đạt mức tăng trưởng hai con số. Bài toán đặt ra không chỉ là huy động thêm nguồn lực, mà còn là nâng cao năng lực thực thi và chuyển hóa nguồn lực thành giá trị thực chất.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

