


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chủ tịch VAMC “kể khổ” thu hồi nợ xấu


“Cần dẹp ngay tư tưởng ỷ lại vào thị trường bất động sản sẽ tăng giá trong tương lai, để họ đồng ý thanh lý tài sản”
“
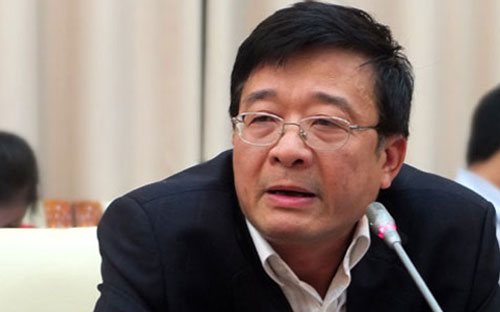
Hiện nay, VAMC gặp rất nhiều khó khăn trong việc thu hồi nợ. Nhiều trường hợp đã đạt được thỏa thuận với khách hàng nhưng đến khi bàn giao, họ tìm mọi cách trì hoãn; thậm chí, viết đơn thư kêu ca khắp nơi...”, ông Nguyễn Quốc Hùng, Chủ tịch Hội đồng Thành viên
Công ty Quản lý tài sản các tổ chức tín dụng Việt Nam (VAMC) cho hay.
Cũng theo ông Hùng, năm 2014, VAMC dự kiến mua 95.000 tỷ đồng so với kế hoạch 70.000 tỷ đồng; đồng thời, thu hồi được 4.500 tỷ đồng.
Vượt kế hoạch
Tiến độ mua và thu hồi nợ xấu của VAMC hiện nay ra sao, thưa ông?
Kế hoạch cả năm 2014 VAMC dự kiến mua 70 - 80.000 tỷ đồng nợ xấu từ các tổ chức tín dụng nhưng đến 24/12/2014, con số này đạt 81.600 tỷ đồng, với giá mua 67.275 tỷ; phát hành trái phiếu đặc biệt khoảng 58.000 tỷ đồng. Từ nay đến hết năm, dự kiến doanh số mua đạt mức 90 - 95.000 tỷ đồng với giá mua 70.000 tỷ đồng.
Tính chung từ khi hoạt động đến hết năm 2014, doanh số mua nợ dự kiến đạt 125 - 130 nghìn tỷ nợ gốc với giá mua 105 nghìn tỷ đồng.
Cùng đó, đến 24/12, VAMC cũng thu hồi được 4.161 tỷ đồng và nếu tính cả khoản nợ trên 300 tỷ đồng của Agribank đang bán chỉ chờ chuyển tiền về thì con số này là 4.500 tỷ; so với kế hoạch thu hồi nợ, bán tài sản là 2.500 tỷ đồng thì vượt kế hoạch.
Vấn đề tái cơ cấu nợ, miễn giảm lãi suất nợ đã mua để hỗ trợ doanh nghiệp hồi phục hoạt động được VAMC thực hiện như thế nào?
Cùng với mua nợ, thu hồi nợ đã mua thì miễn giảm lãi, tái cơ cấu kỳ hạn nợ là một trong những hoạt động trọng tâm của VAMC, kể cả khi điều kiện hoạt động của doanh nghiệp khó khăn như hiện nay.
Theo đó, với những dự án dở dang nhưng có khả năng phục hồi, chúng tôi sẽ cơ cấu lại hoặc tiếp tục bơm vốn. Chúng tôi đưa ra hạn mức bơm vốn khoảng 1.000 tỷ nhưng mới chỉ bơm được 500 tỷ thì doanh nghiệp không muốn vay tiếp vì đến hạn, họ tự quay được vòng nên có nguồn trả nợ.
Ngoài ra, chúng tôi cũng xem xét miễn giảm lãi với tổng số tiền khoảng 70 tỷ đồng cho một số doanh nghiệp có khả năng phục hồi.
Thưa ông, nhiều ý kiến lo ngại đối với việc xử lý nợ sau mua do bên nợ bất hợp tác, ông có ý kiến gì?
Hiện nay, VAMC gặp rất nhiều khó khăn trong việc thu hồi nợ. Nhiều trường hợp đã đạt được thỏa thuận với khách hàng nhưng đến khi bàn giao, họ tìm mọi cách trì hoãn; thậm chí, viết đơn thư kêu ca khắp nơi rằng: “Sao doanh nghiệp đang sống mà VAMC lại siết nợ?”...
Trên thực tế, không ít khoản nợ đã được cơ cấu lại nhiều lần theo Quyết định 780/QĐ-NHNN về cơ cấu lại, giãn nợ, VAMC vào đánh giá lại, thấy cần phải xử lý dứt điểm vì không còn khả năng hồi phục nhưng họ vẫn kêu.
Hoặc, có những tài sản tòa án xử thắng cho chủ nợ nhưng đến khi phát mại thì xuất hiện đơn kiện đang tranh chấp với chủ nợ A, B nào đó; cuối cùng, sau bao nhiêu nỗ lực để đi đến một phiên tòa, lại phải dừng để chờ đợi.
Hay như, có trường hợp chủ nợ A và bên nợ B thỏa thuận xử lý xong một tài sản bảo đảm nhưng đến khi bàn giao lại xuất hiện thêm chủ nợ C vì bên nợ B còn một khoản vay với C. Do thiếu chế tài nghiêm nên nếu chỉ có VAMC và ngân hàng thì không thể nào giải quyết được.
Khó khăn tiếp theo là đấu giá. Gần đây nhất, một khoản nợ của Agribank phải đấu giá tới 7 lần mới thành công, kéo dài một năm; còn như để VAMC đấu giá thì nhanh nhất cũng mất 4 tháng. Qua thực tiễn xử lý, những khoản nợ nếu đạt được đồng thuận cao giữa chủ nợ và bên nợ sẽ xử lý rất nhanh, kể cả quy mô nợ tới hàng nghìn tỷ đồng.
2016 mới xử lý nợ xấu đã mua
Như vậy, không lẽ việc xử lý nợ xấu sau khi mua đang đi vào ngõ cụt, thưa ông?
Tôi cho rằng, để xử lý nhanh nợ sau mua, các ngành, các cấp phải cùng vào cuộc.
Thứ hai, trong quá trình xử lý, phải làm cho khách hàng “tâm phục, khẩu phục”, ở chỗ: chứng minh cho doanh nghiệp thấy, dự án của họ không thể tồn tại, dù kéo dài đến đâu cũng thế.
Thứ ba, cần dẹp ngay tư tưởng ỷ lại vào thị trường bất động sản sẽ tăng giá trong tương lai, để họ đồng ý thanh lý tài sản, đành rằng không thể trách họ kỳ vọng thế này hay thế kia.
Thứ tư, hiện nay VAMC đang vướng một điểm nữa là thanh lý tài sản bảo đảm dưới giá gốc. Ví dụ, một tài sản bảo đảm trước đây được định giá là 150 tỷ đồng, khoản nợ trị giá 100 tỷ đồng; nay thanh lý với giá 70 tỷ đồng thì xét về mặt cân đối, vẫn còn hụt 30 tỷ.
Ai sẽ chịu trách nhiệm thu hồi tiếp 30 tỷ đồng và dựa vào nguồn nào để thu? Hay như vừa bán xong, tài sản lên giá, trách nhiệm của VAMC được xác định như thế nào để tránh việc kiện tụng VAMC đã thanh lý giá tài sản bảo đảm ở mức thấp?
Nói như vậy để thấy, VAMC cũng rất muốn đẩy nhanh xử lý nợ xấu sau mua nhưng làm gì cũng không nên vội vàng mà phải thấu tình đạt lý thì mới tìm được sự đồng thuận của xã hội.
Nếu theo quan điểm này, không lẽ cứ mua nợ rồi để đó, thưa ông?
Nói như vậy, không có nghĩa là để dây dưa, kéo dài khoản nợ đã mua. Chúng tôi xác định lộ trình rất rõ ràng: giai đoạn nào cần tập trung mua để ngân hàng và doanh nghiệp rảnh rang tiếp tục làm ăn với nhau; đồng thời, nếu thị trường hồi phục, bên nợ cũng đỡ thiệt thòi khi thanh lý tài sản.
Theo đó, năm 2015, VAMC tiếp tục mua nợ theo mục tiêu đặt ra để đến 2016, đưa tổng doanh số mua lên mức 200 nghìn tỷ đồng; sau đó, mới thực sự bắt tay xử lý nợ xấu đã mua. Khi đó, chúng tôi có quyền nói với bên nợ rằng, anh đã có hai năm để kỳ vọng; hơn nữa, tổ chức tín dụng cũng trích lập được 40% giá trị khoản nợ.
Đến năm thứ ba, nếu muốn, tổ chức tín dụng có thể tiếp tục trích lập, hoặc bán tài sản với mức giá 10 đồng, bán 6 đồng là đã thu đủ nợ; thay vì, tài sản giá 10 đồng mà bán 5 đồng thì quá thiệt thòi cho bên nợ.


Các tổ chức quốc tế dự báo tích cực về tăng trưởng kinh tế Việt Nam năm 2026
GDP Việt Nam tăng 9,95% trong quý 3, đưa tăng trưởng 9 tháng lên 9,01%. Kết quả này đang củng cố cho các đánh giá tích cực của các tổ chức tài chính quốc tế về triển vọng kinh tế Việt Nam, với nhiều dự báo cho thấy đà tăng trưởng có thể tiếp tục được duy trì trong những tháng cuối năm…
Ngân hàng Nhà nước hút ròng hơn 53.000 tỷ đồng, lãi suất liên ngân hàng biến động mạnh
Tuần từ 28/9 - 2/10, lãi suất VND trên thị trường liên ngân hàng biến động mạnh ở các kỳ hạn từ 1 tháng trở xuống. Ngân hàng Nhà nước hút ròng hơn 53.475 tỷ đồng qua kênh thị trường mở, trong khi tỷ giá USD/VND ổn định...
Nghi vấn AI đứng sau vụ tấn công ngân hàng Shinhan, làm lộ dữ liệu 25.000 khách hàng
Các chuyên gia an ninh mạng nghi ngờ những kẻ tấn công đã sử dụng các tác nhân AI tinh vi để dò tìm lỗ hổng và giành quyền truy cập trái phép vào một dịch vụ của Ngân hàng Shinhan, làm lộ thông tin của khoảng 25.000 khách hàng...
Chuyên gia hiến kế phát triển kênh vốn dài hạn, giảm lệ thuộc tín dụng
Với tổng nhu cầu vốn đầu tư ước khoảng 38,5 triệu tỷ đồng trong 5 năm tới, tương đương gần 1,5 nghìn tỷ USD, Việt Nam đứng trước yêu cầu mở rộng đáng kể quy mô huy động nguồn lực cho phát triển. Điều này đòi hỏi sự tham gia lớn hơn của khu vực tư nhân và dòng vốn quốc tế, cùng những thay đổi trong cấu trúc thị trường tài chính…
Cơ cấu thị trường vốn trong nước trước chu kỳ đầu tư mới
Theo các chuyên gia, trước khi gọi vốn quốc tế, Việt Nam còn dư địa lớn để huy động vốn dài hạn trong nước. Theo đó, phải sớm có cơ chế khơi thông nguồn tiền từ bảo hiểm, quỹ hưu trí để bổ sung nguồn lực cho tăng trưởng trong 5 năm tới...

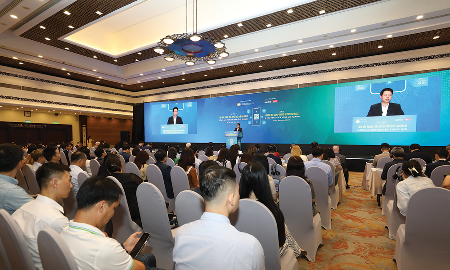




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






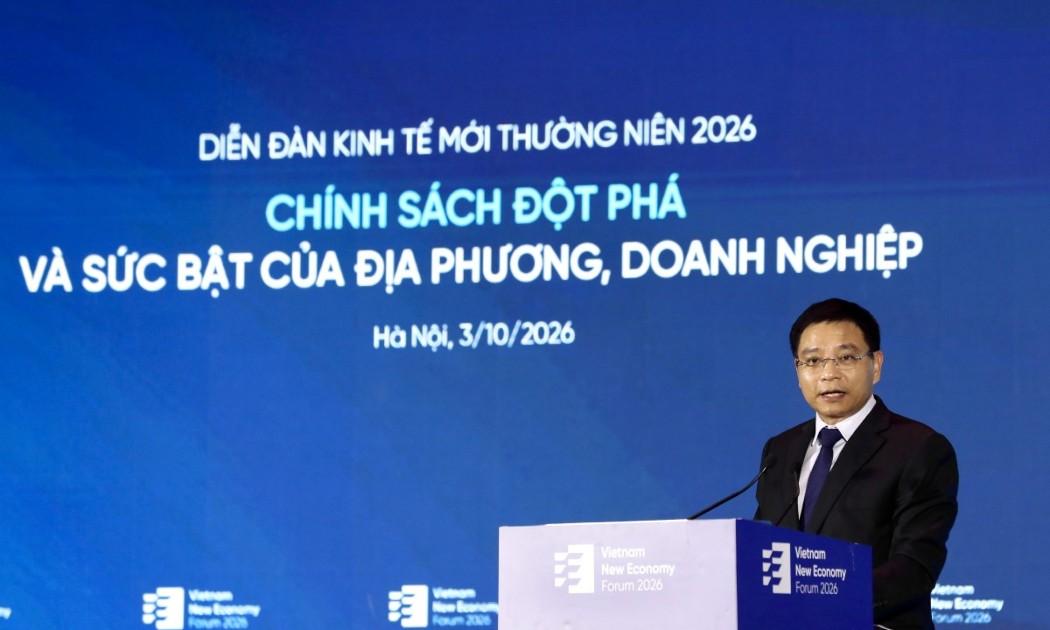
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...